央广网北京10月22日消息(记者邹煦晨)近期,北交所IPO企业浙江恒业电子股份有限公司(下称“恒业股份”)披露对第一轮问询的回复。
央广财经记者梳理发现,恒业股份有多项值得市场关注的地方:其一,公司净利连续下滑、毛利率承压;其二,在2025年扣非后归母净利润9770.65万元的情况下,公司现金分红达7009.86万元。本次IPO,公司拟募资6.09亿元,其中1.5亿元用于补充流动资金;其三,公司第二大股东为实控人的外甥。
净利连续下滑、毛利率承压
申报稿显示,恒业股份主营业务为智能电表及用电信息采集终端的研发、设计、制造、销售与服务,产品主要面向国家电网、南方电网及海外市场等。
财务数据显示,2025年和2026年上半年,恒业股份扣非后归母净利润、毛利率等指标均同比下滑。其中,扣非后归母净利润分别同比下滑17.96%和28.97%,毛利率分别同比减少5.81个和11.62个百分点。
对于2026年上半年营业成本同比增长32.43%的原因,恒业股份在公告中表示,主要原因系国家电网招标销售价下调,原材料上涨,产品毛利率下降。
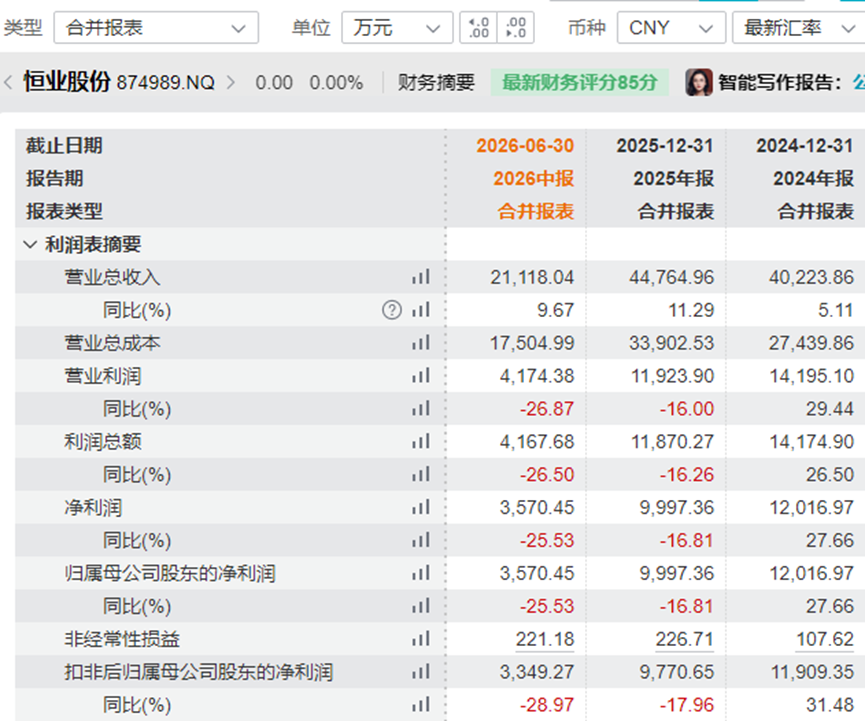
恒业股份财务数据。图片来源:Wind
工信部信息通信经济专家委员会委员盘和林表示,虽然北交所降低了财务指标上市门槛,但如果企业利润和毛利率连续下滑、处于下行通道,势必会影响市场对其未来发展空间的信心,可能对IPO造成负面影响。
南通大学商学院副教授邓恒进认为,除“招标销售价下调、原材料上涨、产品毛利率下降”等直接原因外,还应关注“客户集中度高且较为强势”等间接原因。
从客户结构来看,2023年至2025年及2026年上半年(下称“报告期”),恒业股份按合并口径计算的前五大客户销售占比分别为99.71%、99.81%、99.54%和99.86%;其中,国家电网、南方电网合计销售占比分别为98.71%、99.60%、98.87%和98.79%。
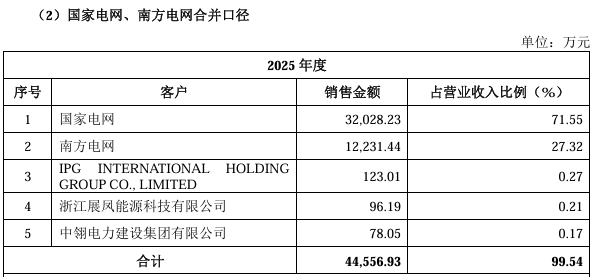
国家电网、南方电网合并口径。图片来源:恒业股份IPO申报稿
财经评论人皮海洲认为,北交所的定位是服务创新型中小企业,恒业股份的财务表现可能对其IPO产生负面影响,公司或需就自身创新性作出更详细的解释。
财税审专家刘志耕分析,利润和毛利率连续下滑虽不会直接构成IPO否决红线,但会从审核、发行等环节带来多重实质性影响。审核端,监管将重点追问下滑的核心成因,核查其是否反映企业技术壁垒弱化、产品议价能力走弱等趋势性问题;估值发行端,盈利下行将直接压低一二级市场估值预期,机构投资者定价趋于谨慎,可能出现发行认购不足、募资不及预期的情况。
报告期内,单相智能电表始终是恒业股份第一大收入来源,占主营业务收入的比例分别为57.74%、61.93%、63.12%和77.60%;该产品销售单价连续走低,分别为188.78元/只、177.56元/只、163.1元/只和146.01元/只。
对此,恒业股份在第一轮问询的回复中表示,随着智能电表2020版标准的技术日渐成熟,产品中标价格逐批次下降,公司报告期内逐年推进中标项目的履约进度,故销售价格也呈现逐年下降趋势。
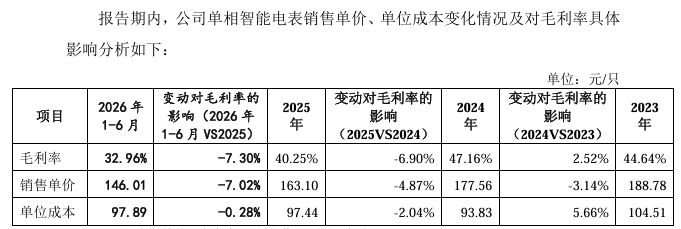
单相智能电表数据摘要。图片来源:第一轮问询的回复
另外,恒业股份在第一轮问询的回复中表示,2026 年,随着国家电网2025版智能电表标准的全面实施,中标价格有所提升。期后随着国家电网旧标准智能电表和新标准智能电表的履约同步推进,公司销售价格将受两种产品价格共同影响,变动趋势主要取决于各个中标批次产品的实际履约进度。此外,后续智能电表标准更替因素对中标价格的影响程度较小,但智能电表中标价格增长的可持续性仍可能受限价等招投标实际情况影响存在不确定性。
现金分红7009.86万元
本次北交所IPO,恒业股份募投项目拟投入募集资金6.09亿元,其中1.5亿元用于补充流动资金。
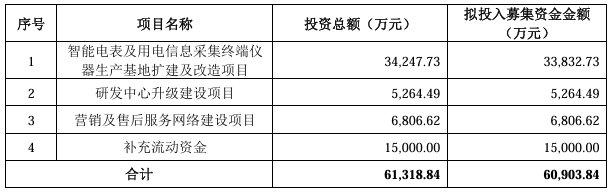
募集资金运用。图片来源:恒业股份IPO申报稿
关于补充流动资金项目测算依据,恒业股份在第一轮问询的回复中表示,2023年-2025年,公司经营活动现金流出月均金额为3363.76万元,未来随着公司业务增长,相应需要补充日常运营资金,本次按照新增2-3个月流动资金计算需要流动资金9000万元左右;公司未来需要开拓海外市场,例如公司正在进行印度尼西亚投资,为了控制增产规模,按照本次智能电表及用电信息采集终端仪器生产基地扩建及改造项目的投资34,247.73万元的5%测算,预计需要资金约1,500万元;公司未来会加大现金分红比例,从而提高中小投资者回报,按照报告期内累计的归属于上市公司股东的扣除非经常性损益的净利润30,737.74万元计算,假设未来现金分红比例30%,资金支出为9,221.32万元,以自有资金和募集资金各50%,则需要补充流动资金约4,500万元。上述项目合计新增资金需求1.5亿元。
值得一提的是,恒业股份2025年扣非后归母净利润为9770.65万元的情况下,现金分红7009.86万元。其中,实控人陈秀银获得的4444.44万元分红用于日常消费、账户存款、家庭购买理财。
北京大学经济学院荣休副教授吕随启认为,北交所IPO审核关注的点可能是资金逻辑的合理性。现金分红与募集资金补充流动性之间的逻辑若无法得到合理、有效的解释,将提高IPO过会的难度。
北京华夏工联网智能技术研究院院长王喜文表示,一边现金分红7009.86万元、实控人落袋真金白银,一边又要从资本市场募资补充流动资金,企业可能陷入“左手分钱、右手要钱”的舆论困境。分红本身无可厚非,但分红后再募资补流,会令市场质疑募资的必要性。企业虽给出了多维度测算逻辑,但很难完全打消外界顾虑。分红是股东的权利,但募资须讲清企业的刚需,企业应把资金逻辑讲透。
刘志耕分析,核心争议集中在资金使用的合理性上。公司2025年扣非净利润仅9770.65万元,却拿出7009.86万元现金分红。此次IPO补流测算既包含日常运营资金需求,也包含海外布局需求,还将“未来30%分红比例”直接纳入1.5亿元补流需求,相当于把本应由公司自有资金承担的分红成本转嫁给投资者,可能引发监管对募资必要性的进一步问询。
数字经济学者刘兴亮表示,现金分红和补充流动资金本身并不矛盾。企业可以回报股东,也可能因业务增长产生新的资金需求。但两者放在一起,必须有一套清晰、经得起核验的资金安排:既然需要外部融资补充流动资金,此前较大规模分红是否充分考虑了后续经营和投资需求?如果适当减少分红,资金缺口会缩小多少?这里值得关注的是,公司把未来现金分红所需的部分资金,纳入了本次补流需求测算。回报股东应当建立在可持续盈利和现金创造能力之上,用未来分红需求来论证当下融资规模,需要更充分的解释。否则,容易引发市场对融资必要性、资金用途以及新老股东利益平衡的疑问。
第二大股东为实控人的外甥
从股权结构来看,恒业股份实控人陈秀银直接持有公司63.40%的股权,通过担任平湖恒旺执行事务合伙人间接控制公司5.85%的股权,合计控制公司69.25%的股份。
此外,陈秀银的外甥邵安强直接持有恒业股份26.93%的股权,为公司第二大股东。
吕随启分析,实控人家族合计控制公司近96%的股权具备双重影响:优势端体现为决策链条短、执行效率高、股权结构稳定,IPO后短期内发生控制权变更的风险较低,符合北交所关于控制权稳定的基础发行条件;风险端则表现为控股股东“一股独大”引发的公司治理风险突出,关联交易、资金占用、利益输送等合规隐患不容忽视,IPO后续的减持压力与股票流动性问题也需妥善应对。
刘兴亮认为,股权高度集中有助于保持战略稳定、提高决策效率,但也会对公司治理和内部监督提出更高要求。尤其在家族控制比例较高的情况下,能否有效区分家庭利益、控股股东利益与公司整体利益,是需要重点观察的问题。风险主要体现在重大投资、关联交易、资金往来、分红及人事任命等决策中。如果监督和制衡不足,中小股东表达意见、维护权益的空间就可能受到挤压。不过,持股比例高并不等于治理一定存在问题,关键还是看制度能否真正发挥作用。
王喜文则表示,家族持有近乎全部股权虽能保障决策效率,但也容易造成公司治理“一言堂”格局,董事会、监事会的制衡机制被大幅弱化,中小股东话语权被严重稀释。实控人可主导分红、投资、对外扩张等所有重大事项决策,潜藏利益输送、资金占用的风险。
北交所在第一轮问询中要求恒业股份说明,未将邵安强认定为公司共同实际控制人或陈秀银的一致行动人的原因及其合理性。对此,恒业股份在第一轮问询的回复中表示,陈秀银已对公司拥有较高控制权,且公司股东均予以确认陈秀银为公司的控股股东、实际控制人,邵安强仅基于持股和董事任职独立行使权利、履行义务。尽管报告期内邵安强与陈秀银在表决事项上未有分歧,但邵安强确认不存在一致行动安排。邵安强虽为陈秀银外甥,但其作为股东及董事,始终独立行使权利、履行义务。因此,邵安强不属于《1号指引》所规定的法定或约定的一致行动人,双方不构成一致行动关系。
针对资金需求测算是否合理等相关问题,央广财经记者已向公司发函采访求证。截至发稿,尚未收到恒业股份的正式回复。
(文章来源:央广财经)