10月22日上午,亚太股市下跌,日经225指数盘中跌超1%,韩国综合指数盘中跌超2%。
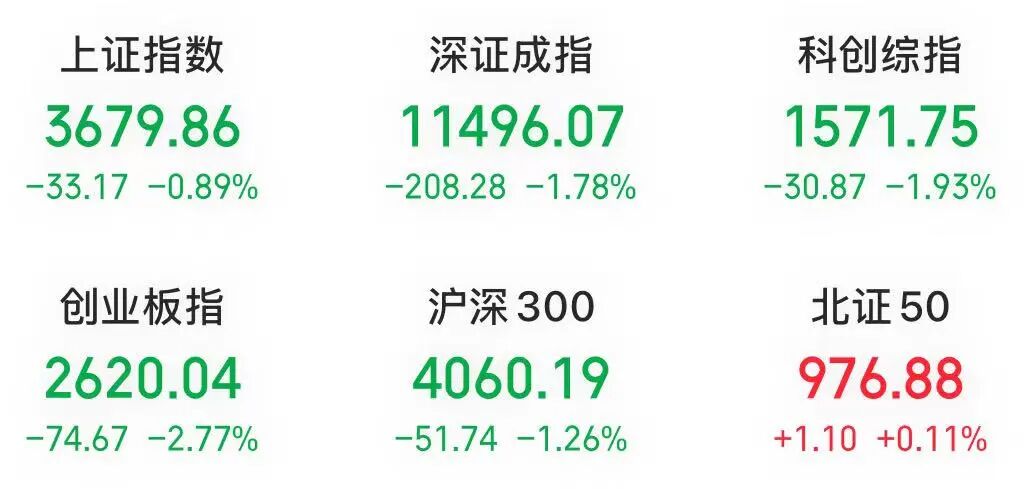
A股上午收盘,上证指数下跌0.89%,深证成指下跌1.78%,创业板指下跌2.77%,科创综指下跌1.93%。全市场逾3900只个股下跌,市场成交额为9278亿元。
A股市值“一哥”工商银行上午上涨0.95%,盘中股价再创历史新高。
科技股上午下跌,中际旭创、新易盛、东山精密、源杰科技、联讯仪器等龙头股下跌。
当地时间10月22日,Meta公布最新业绩显示,第三季度营收达646亿美元,同比增长26%。预计第四季度营收将达到730亿至760亿美元。此外,公司将2026年资本开支指引下限从此前的1300亿美元上调至1350亿美元。
市场人士表示,北美云厂商资本开支持续扩张,是本轮AI硬件行情的重要支撑,但投资规模上升与股价上涨并不始终同步。本轮北美云厂商资本开支增速放缓的市场预期是否成立,或许对未来AI硬件股的行情持续性有较大指导意义。
据TrendForce集邦咨询最新AI Server(AI服务器)产业研究,在超大型云端服务供应商(CSP)扩大投资Server及AI基础设施的情况下,预计2026年全球前九大CSP资本支出总额将逾9570亿美元,年增幅达106%;2027年则有望突破1.5万亿美元,年增幅为60%,皆优于先前预期。预估明年除了整体Server产值将首度跨越1万亿美元,AI Server产值也将跃升至近9200亿美元,年增长幅度超越90%。
万联证券表示,资本开支预期上修与服务器出货量增长,共同反映AI基础设施投入仍处于高景气阶段。随着新一代整柜式算力平台部署,集群内部通信与跨机柜互联要求进一步提高,有望持续带动高速交换机、800G及1.6T光模块和配套光器件需求。
据中国工程机械工业协会统计,2026年9月,挖掘机主要制造企业销售挖掘机22717台,同比增长14.4%。其中国内销量9911台(含电动挖掘机218台),同比增长7.16%;出口12806台(含电动挖掘机65台),同比增长20.7%,出口占总销量比重达56.4%。
从累计数据看,1月—9月,挖掘机主要制造企业共销售挖掘机214274台,同比增长23.1%。其中国内销量104530台,同比增长16.3%;出口109744台,同比增长30.4%。
业内人士表示, 9月国内市场需求释放节奏有所放缓,但行业短期增速放缓不改复苏预期。国内市场仍处于需求恢复阶段,短期增速相对偏低,更多反映基建、地产及终端投资恢复的节奏差异,而非行业景气度转弱;前三季度国内销量仍保持两位数增长,存量设备更新需求和基建投资仍对行业形成一定的支撑。
海外市场延续高景气态势。德邦证券表示,国产工程机械凭借较高的性价比、持续完善的产品性能及售后服务体系,在海外市场的竞争力不断提升,出口增长具备一定持续性;与此同时,挖掘机、装载机等产品加速向电动化发展,国内企业依托完整的产业链配套、较强的成本控制能力和规模化制造优势,有望在海外电动工程机械市场持续输出产品与供应链优势,进一步拓展国际市场份额。
(文章来源:中国证券报)