本次冲击上市背后,新剑传动2023—2025年营收、净利均稳步增长,不过公司同期主营业务毛利率逐年下滑。
来源:新财富杂志综合自北京商报、IPO日报、财闻、格隆汇新股、公开资料等
又有一家机器人产业链的公司迎来了IPO新动态。
据悉,杭州新剑机电传动股份有限公司(简称“新剑传动”)于10月12日回复了深交所首轮问询。公司此次IPO招股书于2026年6月26日获深交所受理,由中信证券担任保荐人。
01
主攻人形机器人核心零部件
资料显示,新剑传动成立于1999年,自设立以来始终专注于精密机电传动解决方案的研发与创新,主要产品包括丝杠及相关机电执行器总成、汽车座椅水平驱动器(HDM)以及精密金属传动件。
其中,丝杠是人形机器人运动执行系统的重要组成部分,浙商证券研报显示,丝杠是人形机器人的“关节”与“肌腱”,应用于手臂、腿部、灵巧手等部位的关节驱动和运动控制,在人形机器人中价值量占比可达到20%。
此前,开源证券在研报中指出,新剑传动是特斯拉人形机器人丝杠环节的重要供应商。该机构认为,新剑传动IPO有望为特斯拉机器人核心零部件资产提供新的估值参照,并使相关供应链企业的合作关系及量产份额受到进一步关注。
在此次创业板IPO前,新剑传动曾系新三板挂牌企业。公司自2017年4月10日起正式在股转系统挂牌公开转让,并于2023年8月28日起终止挂牌。彼时对于终止挂牌的原因,新剑传动曾表示,“因公司长期发展战略和自身经营发展需要”。
时隔约三年时间,新剑传动此次冲击A股上市背后,也具备业绩支持。财务数据显示,2023—2025年,公司实现营业收入分别约为2.63亿元、3.26亿元、3.83亿元,其中主营业务收入占比均在99%以上;对应实现归属净利润分别约为4410.04万元、5751.6万元、6200.01万元,稳步增长。
按产品分类来看,2025年,公司丝杠及相关机电执行器总成主营业务收入占比约为25.89%,其中来自具身智能机器人领域、汽车等其他领域收入占比分别约为8.19%、17.7%。同期,公司汽车座椅水平驱动器、精密金属传动件的收入占比则分别约为27.95%、46.16%。
不过需要注意的是,业绩增长的同时,新剑传动报告期内主营业务毛利率却在持续下降。招股书显示,2023—2025年,公司主营业务毛利率分别为34.04%、30.46%和29.7%。
分产品来看,2023—2025年,公司丝杠及相关机电执行器总成毛利率分别为32.95%、34.22%、34.91%,逐年上升;其中具身智能机器人领域2023—2025年毛利率分别为62.37%、70.31%、59.53%;汽车等其他领域毛利率分别为32.78%、31.33%、23.52%,接连下降。
另外,报告期内,公司汽车座椅水平驱动器毛利率分别为34.58%、30.15%、29.19%;精密金属传动件毛利率则分别为34.54%、28.33%、27.08%,均呈接连下降趋势。
对此,新剑传动方面表示,公司的主营业务下游主要为汽车领域和具身智能机器人领域。报告期内,主营业务毛利率受产品结构变化、产品价格波动、行业发展特点等因素综合影响。公司以降低采购成本、完善工艺水平、开拓新客户和新产品等方式提升毛利率。
02
应收账款回收风险
汽车行业竞争较为激烈,新剑传动部分产品单价受此影响报告期内呈现下降趋势,从而导致毛利率相应下降。
报告期内,新剑传动研发投入分别为1904.06万元、2634.59万元、3825.34万元,占营业收入的比例分别为7.24%、8.09%、10%,三年累计研发投入金额为8363.99万元。
报告期内,公司向前五名客户合计销售额分别占当期主营业务收入金额的64.37%、58.92%和 52.19%。
报告期各期末,公司应收账款账面余额分别为 9724.17 万元、1.22亿元和1.25亿元,占营业收入的比例分别为36.99%、37.36%和32.62%。
未来,随着公司经营规模的扩大,应收账款金额可能仍会逐步增加。若客户财务状况出现恶化或宏观经济环境发生变化,可能会导致应收账款回收困难,从而对公司的资金周转和经营业绩产生不利影响。
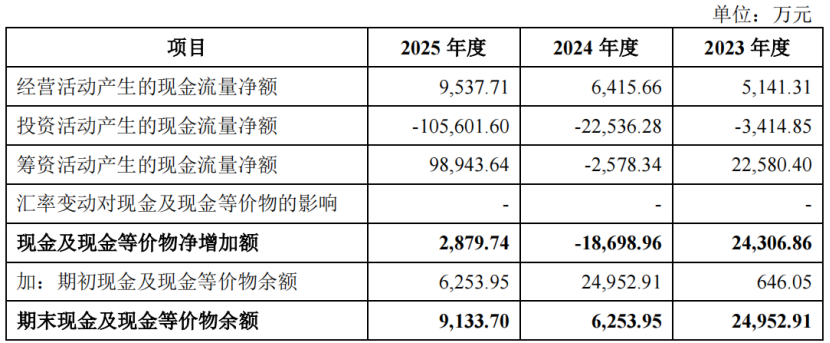
报告期各期,公司经营活动产生的现金流净额分别为5141.31万元、6415.66万元、9537.71万元。
公司投资活动产生的现金流净额分别为-3414.85 万元、-2.25亿元和-10.56亿元,主要系购买理财、购建长期资产等发生的支出。
截至2025年年底,公司账上现金及现金等价物约9133.7万元。
03
28亿扩产
目前来看,新剑传动所处的两条赛道都足够“性感”。行星滚柱丝杠被视为人形机器人线性执行器的核心部件,汽车领域则叠加线控底盘渗透率提升的长期逻辑。
产业化节奏方面,问询回复援引多家第三方机构数据,2025年全球人形机器人出货量在1.3万至1.8万台之间,订单多为科研与工业试点性质。映射到公司报表上,2025年具身智能业务收入3110.59万元,占主营收入仅8.19%,且主要来自样品试制订单;以A公司代称的全球头部机器人厂商,2025年贡献1658.75万元,2026年上半年骤降至152.48万元,2026年7月-8月进一步跌至22.44万元。上述期后销售数据均为此次问询回复首次披露。对此,公司解释称,A公司研发试制订单缩减、转入量产爬坡。
公司汽车线控底盘业务也处于早期。问询回复披露,公司已开展合作的线控底盘、后轮转向客户共15家,目前仅1家实现批量供货。该客户为某国内领先新能源汽车厂商,产品为后轮转向梯形丝杠,公司预计该项目年订单金额约7349万元。需要注意的是,这是公司的预计口径,并非某一年度的实际收入。其余客户中,1家已定点(预计2026年9月量产),1家已送样验证(预计2027年1月量产),12家尚在送样验证或研发阶段。
招股书反复强调,公司“在行星滚柱丝杠领域内处于全球领先地位”“业内领先的大批量生产能力”。但梳理披露数据可以发现,公司“全球领先”的表述并未在招股书中提供具体数据支撑。
据招股书援引的第三方数据,2023年中国行星滚柱丝杠市场仍由外资主导,Rollvis、GSA、Ewellix、Rextorh四家合计占据约78%份额,国产品牌起步晚、规模尚小;滚珠丝杠市场日欧品牌占比超过55%。公司未披露自身在行星滚柱丝杠领域的收入口径市占率。HDM业务方面,上文提及,据同行公司(双林股份)港股招股书数据,中国市场前三名合计份额56.1%,新剑传动排名第三,份额约8.6%,而龙头双林股份为32.8%。
与境内可比公司相比,公司体量明显偏小。2025年,双林股份营业收入为54.84亿元,归母净利润为5.03亿元;北特科技营业收入为23.23亿元,归母净利润为1.2亿元;贝斯特营业收入为15.04亿元,归母净利润为2.78亿元;绿的谐波营业收入为5.71亿元,归母净利润为1.24亿元;环动科技营业收入为4.38亿元,归母净利润为0.94亿元,相比之下,新剑传动3.83亿元的营收、0.62亿元的净利均位列末席。
量产能力方面,据问询回复披露的竞争者产能布局,三花智控、拓普集团亦在扩产,北特科技行星滚柱丝杠项目(一期)达产后80万套、五洲新春规划98万套行星滚柱丝杠产能。
此次IPO,新剑传动募投项目“年产100万台人形机器人及汽车行星滚柱丝杠产业化项目”投资总额28.12亿元,拟使用募集资金25.19亿元,另设研发中心项目2.02亿元、补充流动资金1亿元。
对照现有产能,公司丝杠现有产能为每年150万个,2025年产能利用率仅72.7%,当年销量98.22万个,募投新增的100万台产能约为现有销量的1倍以上。公司的风险提示也坦陈,若募投产能大幅超过业务基础、产能消化严重不及预期,将可能导致毛利率大幅承压。
与此同时,公司汽车应用领域丝杠及相关机电执行器总成毛利率也由2023年的32.43%,逐步降至2026年上半年的13.15%。公司表示,汽车行业竞争加剧,整车企业持续向上游传导降本压力,是相关产品售价及毛利率下降的重要原因。
这也意味着,新剑传动正在面临新旧业务的双重考验:一方面,传统汽车丝杠产品利润空间受到挤压;另一方面,人形机器人业务虽然具有较高成长预期,但目前收入贡献仍相对有限,且规模化量产后也将面临产品降价和利润率回归的压力。
开源证券认为,此前特斯拉机器人核心供应链中的上市公司主要集中于执行器模组领域,而新剑传动是丝杠环节的重要供应商。其上市有望为机器人核心零部件板块提供新的估值参考,尤其是丝杠、减速器等技术壁垒较高的细分领域,并进一步推动产业链优质资产的价值重估。
(文章来源:新财富杂志)