10月20日晚,中船特气(688146.SH)交出三季报。公司第三季度单季归母净利润3.13亿元,几乎追平上半年3.48亿元的总和;前三季度累计6.61亿元,已超过今年7月市场预期的全年5.42亿元。
一家做气体的公司,利润在一个季度里长出一倍多,更像一次价格重估。这次重估里有多少是公司的能力,有多少是行情给的,要从它是谁、做什么讲起。
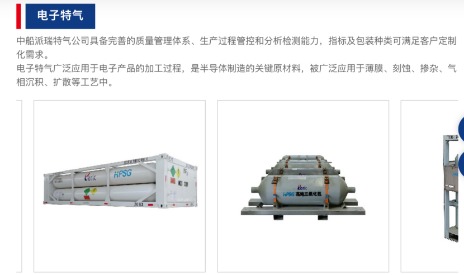
▲据企业官网
中船特气:
一家“给芯片供血”的公司
中船特气的前身,是中国船舶集团第七一八研究所的特气工程部,2023年4月在科创板上市。控股股东派瑞科技持股69.17%,加上中船投资的3.44%,同属中国船舶集团,合计控制约72.6%。
截至2026年6月,它累计承担省级以上科研项目32项,其中国家级16项,累计拥有发明专利237项。
公司主营业务是电子特种气体和三氟甲磺酸系列产品。
电子特气是晶圆制造的第二大耗材,仅次于硅片,渗透在刻蚀、薄膜沉积、腔体清洗等环节,纯度差一点,良率就差一截。
公司的两张王牌是三氟化氮和六氟化钨:前者产能18500吨,后者产能2000吨,被称为全球最大的超高纯六氟化钨生产基地。
六氟化钨是芯片钨膜沉积的关键原料,逻辑和存储芯片的接触孔填充都离不开它。三氟甲磺酸系列则面向锂电新材料和医药,2025年年报披露产能910吨,是公司在气体之外的第二条线。
这门生意的壁垒不在设备,而在认证。
晶圆厂对供应商的验证周期很长,一旦进入就很少更换。中船特气的客户名单因此相当稳定:台积电、美光、SK海力士、中芯国际、长江存储等。
这一点是理解后面所有数字的前提:公司的产品有人要,且换起来不容易,所以涨价才传得下去。
财报基本面:
赚得快,收得慢
先看规模。中船特气前三季度营业收入31.23亿元,同比增长94.34%;第三季度单季12.19亿元,增长114.88%。
利润增速更陡:前三季度归母净利润增长169.26%,扣非净利润增长200.68%。扣非增速更高,说明利润不是靠补贴撑的,非经常性损益合计只有2699万元,约占净利润的4%。
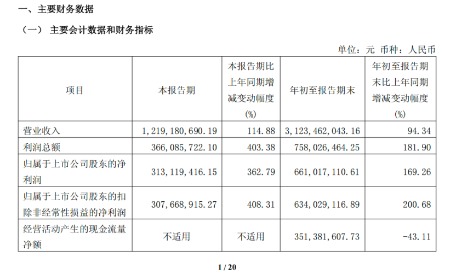
▲企业财报截图
利润为什么跑得比收入快?
答案在毛利。前三季度营业成本20.53亿元,毛利率约34.3%,去年同期约29.5%,抬高了近5个百分点。再拆季度:上半年营收19.04亿元,第一季度7.01亿元,可推出第二季度约12.03亿元。第三季度12.19亿元,环比只多1%,而单季净利润从二季度的2.47亿元升到3.13亿元,增长约27%;利润总额率从上半年约20.6%升到第三季度约30%。
收入几乎持平、利润还在上升,说明增长来自卖得更贵,而不是卖得更多。这一判断可以和行业数据互相验证:日本两家主要供应商自7月起永久退出六氟化钨,全球供应预计减少约四分之一;今年6月六氟化钨出口均价约231美元/千克,而2025年全年在50美元上下波动。
公司的产能是固定的,量被锁住,价格往上走,利润就先涨起来。季报没有分产品披露,这是推断,但各个方向的数据都指向同一个结论。
不过,利润表漂亮,现金流表就没那么好看。前三季度经营活动现金流净额3.51亿元,同比下降43.11%,只有净利润的约53%。
钱去哪了,资产负债表给了答案:应收账款从5.02亿元升到10.05亿元,翻了一倍;存货从3.37亿元升到5.48亿元,增长63%;购买商品、接受劳务支付的现金从10.38亿元增至22.06亿元,增长一倍有余。
公司自己的解释是备货,再加上钨原料涨价。与此同时,合同负债从约5892万元降至约2504万元,客户预付的钱少了,赊账的多了。信用减值损失也从67万元增加到2972万元。利润有一部分还在路上。
好在资产负债表本身很稳:货币资金30.92亿元,资产负债率约21%,前三季度资本开支2.07亿元,远低于去年同期的5.68亿元。扩产不靠融资撑,短期没有偿债压力。
未来:
下半场还有多久?
长期来看,中船特气好的一面是供给缺口带有结构性。
日本厂商的退出是永久性的,公司称整体订单处于饱和状态,在建项目规划新增1000吨/年六氟化钨产能,预计2027年上半年达到可使用状态,届时产能扩大一半。公司研发投入前三季度达1.08亿元,同比增长27.77%,说明它在为气体之外的产品线做准备。
不过,与此同时,挑战有三层。
第一层,价格能撑多久。增长目前主要靠价,量要等2027年的新产能才能放开,在此之前,利润弹性取决于价格的持续性。涨到这个位置,其他厂商扩产的意愿同样会被点燃,缺口被谁填上,是一个悬而未决的问题。
第二层,现金能否追上利润。原料涨价推高采购支出,应收账款翻倍,利润越高,对回款质量的要求就越高。如果赊销继续扩大,账面利润和真金白银之间的距离会越拉越长。
第三层,估值。4月初以来股价累计上涨超过700%,6月中旬静态市盈率一度达447倍;二季度期间,一季度末十大流通股东中有8位减持,包括国家大基金。本季度十大股东中出现了四只半导体主题ETF,合计持股约3.2%,流通盘并不大。股价涨得快,意味着对业绩的容错很低。
【结语】
这份三季报最值得看的不是增速,而是三件事连起来的样子:收入持平、毛利抬升、现金流变薄。
这是涨价周期前半段的典型形状,利润先于现金到账,价格先于产能兑现。中船特气站在一个难得的位置上,也站在一个会被时间检验的位置上。2027年那1000吨产能投产时,价格和需求还剩多少,才是这个故事的下半场。
(本文仅为个人分析,不构成任何投资建议。投资有风险,入市需谨慎。)
(文章来源:红星资本局)