本期脱水研报覆盖开源证券、中国银河、东吴证券、东莞证券4家券商的7份太湖远大(920118.BJ)研报,横跨上市首覆、2025年年报、2026年中报三个关键业绩窗口。
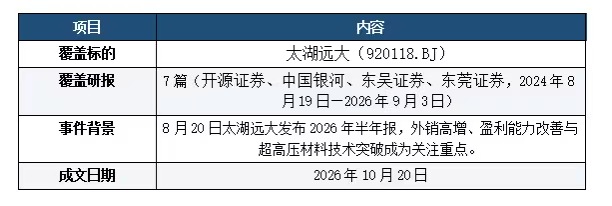
整体来看,卖方对太湖远大评级偏正面,核心成长逻辑高度统一:作为北交所首家以线缆材料为主业的国家级专精特新“小巨人”企业,产能释放、海外拓展、产品高端化是三大成长主线;但伴随行业周期波动,各方对盈利修复的幅度与持续性判断出现明显分化。
首次覆盖:长期成长逻辑共识,估值叙事分野
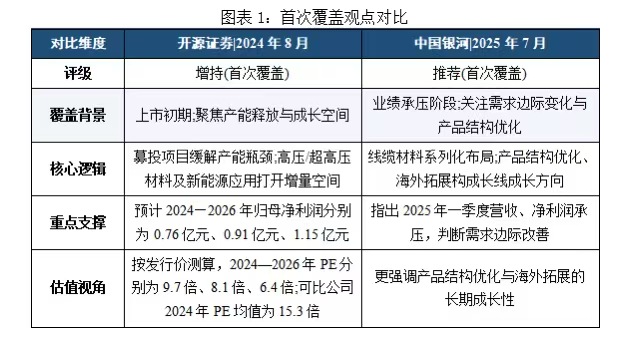
开源证券2024年8月首覆(诸海滨,“增持”)与银河证券2025年7月首覆(张智浩,“推荐”)两份研报对太湖远大的产业卡位形成共识:该公司是国内少数实现线缆材料系列化生产的企业,拥有数十项技术专利,2022年落地浙江省500kV超高压电缆料产业化项目,产品高压化与新能源场景拓展(光伏、新能源汽车线缆料)是双方共同看好的第二成长曲线。
两者的差异来自覆盖时点与估值逻辑:开源证券2024年8月上市初期首覆,核心逻辑为“产能瓶颈解除”,认为募投项目达产后新增7万吨产能将打开收入空间;以发行价测算2024年PE为9.7倍,低于可比公司15.3倍的均值,存在估值修复空间,给予“增持”评级。银河证券2025年7月业绩承压期首覆,直面2025年第一季度营收、净利双降的困境,将其归因于原材料价格波动与春节后需求滞缓,判断需求已边际改善,更强调产品结构优化与海外拓展的长期成长,给予“推荐”评级。
2025年年报点评:业绩承压之下,暗藏三条反转线索
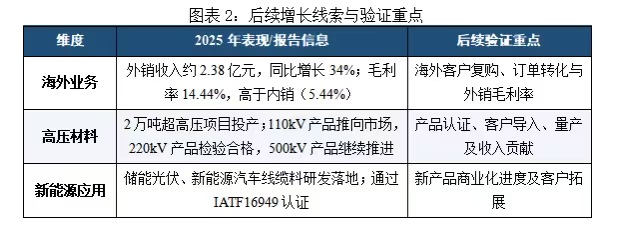
2025年年报披露窗口仅东吴证券发布点评(朱洁羽等,“增持”),成为当时市场预期的核心参考之一。报告指出,2025年太湖远大营收基本持平、归母净利润同比下滑63.52%,主要受行业价格战加剧、募投项目转固后折旧与人工成本上升、政府补助减少三重因素拖累,四大产品线毛利率全线下滑。
但报告同时埋下三条前瞻性线索:一是外销收入同比增长34%,14.44%的毛利率显著高于内销;二是2万吨超高压项目投产,该公司跻身业内少数具备高压/超高压电缆料量产能力的企业;三是新能源汽车线缆料通过IATF16949认证,切入汽车供应链。这三点也成为后续中报业绩修复的核心支撑。
2026年中报点评:业绩修复共识明确,盈利预测大幅分化
四份中报点评的基本面判断高度一致:2026年上半年太湖远大营收同比增长约16%,归母净利润同比增长超220%,毛利率回升近5个百分点至12.32%;核心驱动因素均为海外市场需求放量(外销收入2.27亿元、同比翻倍)与行业产品竞价态势缓和,汇兑损失导致财务费用同比高增是共同的业绩拖累项。
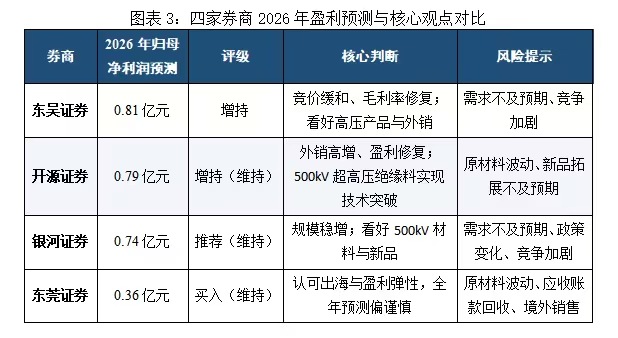
但各方对盈利修复的持续性与幅度判断差异显著:东吴证券最为乐观,将2026年归母净利润预测从0.31亿元大幅上调至0.81亿元,认为竞价缓和带动盈利水平修复抬升,维持“增持”评级。开源证券则考虑到海外市场开拓向好,将2026年归母净利润预测由原先的0.45亿元上调至0.79亿元,维持“增持”评级。银河证券预测2026年归母净利润为0.74亿元,整体偏乐观,更侧重技术端突破的长期价值,强调500kV超高压电缆料项目通过省级鉴定、整体达到国际先进水平,维持“推荐”评级。东莞证券则最为谨慎,2026年归母净利润预测仅0.36亿元,甚至低于上半年已实现的0.45亿元,隐含下半年业绩环比回落的判断,维持“买入”评级。
总结
综合上市首覆、2025年年报、2026年中报三个关键节点的7份卖方研报来看,行业对太湖远大的产业定位与长期成长主线已形成普遍共识:首次覆盖阶段便明确其线缆材料系列化生产的卡位优势,锚定产能释放、产品高端化、海外拓展三大成长路径;2025年年报点评确认行业价格战与折旧拖累业绩触底,同时埋下海外高增、高压产能落地、新品切入汽车供应链三大反转线索;2026年中报验证了业绩修复逻辑,也让各方对盈利修复的弹性判断出现明显分化——是短期阶段性反弹,还是行业格局改善后的盈利中枢抬升。
随着三季报披露临近,两大指标可作为验证依据:一是外销收入增速能否维持翻倍态势,二是综合毛利率能否站稳12%以上。若两者均兑现,乐观预期将得到支撑;若出现回落,则谨慎判断更具参考性。
(文章来源:时代财经)