【导读】七家QFII挤进前十大股东,清水源发生了什么?
中国基金报记者刘墨
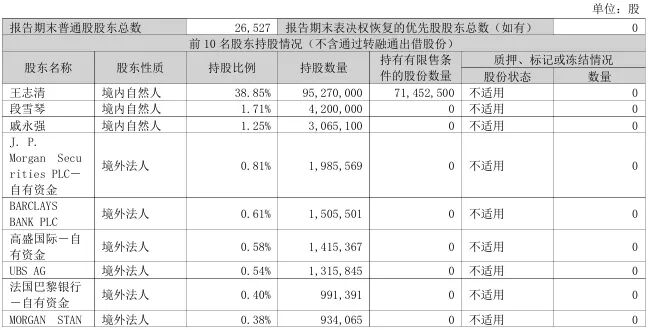
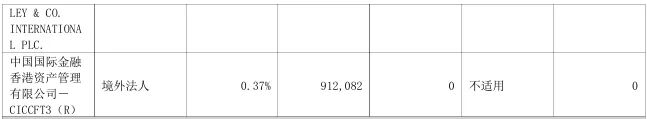
清水源(300437)昨晚公告的2026年三季报前十大股东名单颇为罕见,摩根大通、巴克莱、高盛、瑞银、法国巴黎银行、摩根士丹利及中金香港资管七家外资机构同时现身,合计持股约3.69%。
Wind数据显示,截至2026年10月20日,在已经发布的2026年三季报或2026年中期报告的A股5576家上市公司中,前十大股东出现5家以上QFII的公司仅19家,占比不足0.34%;出现7家QFII的公司仅两家,清水源就是最新出现的一家。
在接受电话咨询时,清水源表示,公司也是近期才发现上述QFII机构齐聚公司前十大股东。截至咨询时点,公司未与上述机构接触,也未收到上述机构的调研申请,不清楚外资机构集中持股的具体原因。
营收高增、主业仍亏损
清水源是国内主要水处理剂产品生产企业之一,产能规模较大,包括有机膦类产品和聚合类产品。
从基本面看,清水源公布的三季报“边际改善但尚未扭亏”。数据显示,公司前三季度实现营收7.55亿元,同比增长20.13%,主要得益于水处理剂及其衍生品销量和单价的提升;归母净利润为-1147.69万元,同比减亏68.47%;扣非净利润为-1279.55万元,同比减亏67.06%,亏损幅度明显收窄。
但隐忧同样突出。单看第三季度,公司归母净利润为-971.71万元,环比大幅下滑(二季度单季为-72.59万元),显示盈利修复并不稳固;经营现金流净额为-4678.17万元,同比下滑116.61%。
此外,公司信用减值损失达2805.52万元,同比扩大66%,财务费用同比大增99%,应收账款风险和财务压力不容忽视。
从行业看,清水源所处的行业地位颇为特殊,据公司年报披露,国内水处理药剂生产环节中,产能万吨以上规模的企业约10—20家,其中泰和科技和清水源是仅有的两家上市公司,为行业头部企业。
清水源具备年产27万吨水处理剂设计产能,主要竞争对手包括南通联膦化工、江海环保等非上市企业,海外厂商则有陶氏、巴斯夫和朗盛等。
然而,作为行业双寡头之一,清水源的盈利能力明显弱于同行。其销售毛利率仅约13%,而最直接的可比公司泰和科技毛利率约为19.4%,三达膜高达38.4%。换言之,清水源具备规模优势,但盈利质量在行业内明显偏弱。
外资为何罕见扎堆?
回到市场最关注的QFII扎堆现象。从全市场维度看,Wind数据显示,截至2026年10月20日,前十大股东出现5家以上QFII的公司全A股市场仅19家,占比为0.34%,且这些公司几乎清一色是中小市值甚至微盘股,包括新中港、西部牧业、法尔胜等,并没有一家是真正的行业龙头或绩优蓝筹。
记者以投资者身份致电清水源,就公司前十大股东集中出现7家QFII持股一事进行咨询。清水源表示,公司也是近期才发现这些QFII机构齐聚前十大股东,截至目前尚未接到这些机构的调研申请,也未曾有过接触,并不清楚上述外资机构的持股动机。
公司认为,这可能与公司的出口业务有关,参加行业展会是公司每年的常规动作,主要用于支持出口业务的开展,这些机构或许看好公司未来产品的发展前景,也可能认可公司管理层的经营理念,目前公司经营层面未出现未披露的特殊变动。
一位对外资机构颇有研究的市场人士表示,国际投行的“自有资金”账户,很多是做市商或量化交易盘,小市值流通盘小、股东分散,做市商为提供流动性或量化策略建仓,很容易进入前十大股东,从而在季报中“露脸”。
对比真正的“外资重仓”,比如南京银行、宁波银行、紫金矿业等,特征是单家QFII持股比例高、多为长期价值型外资、公司基本面扎实。“不过,即使是外资做市与量化盘,七家QFII能够不约而同地聚集在某一只个股上,也是罕见的。”上述人士表示。
(文章来源:中国基金报)