国内首份汇集注册分析师观点的复盘日报。
AI摘要:券商观点分化:政策信号有望提振 A 股信心,短期偏弱震荡、小级别反弹可期,建议高股息打底轻仓等待。人形机器人产业化提速,丝杠减速器等赛道受关注;扩大内需方案待落地,内需修复持续性仍需观察。
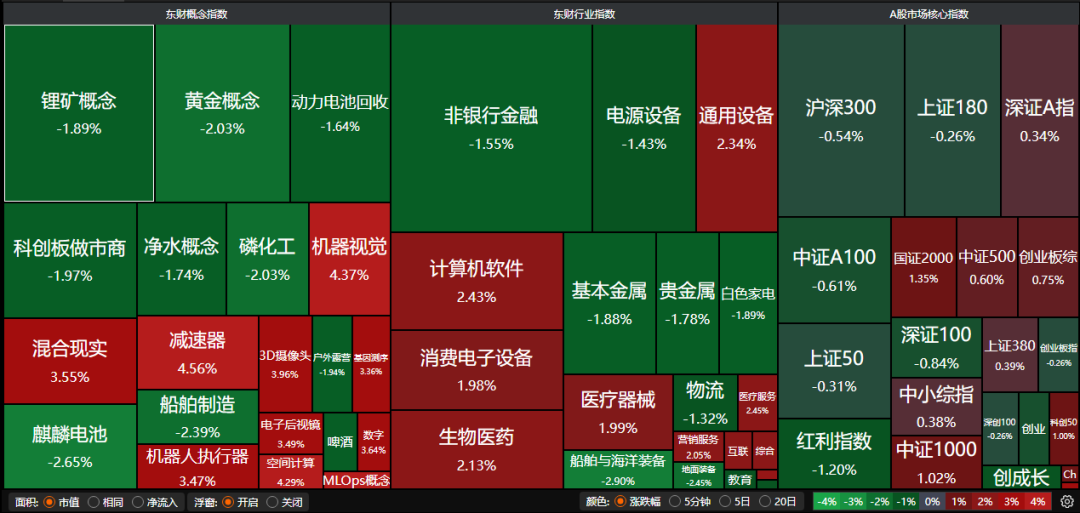
A股三大指数今日涨跌不一,沪指涨0.12%,深证成指跌0.14%,创业板指跌0.26%。沪深京三市成交额仅有1.47万亿,较昨日小幅放量227亿。行业板块涨多跌少,医疗美容、机器人、消费电子、半导体、软件开发、医疗服务板块涨幅居前,航海装备、地面兵装、保险、煤炭板块跌幅居前。
一、【主流券商核心观点】
1、中金公司:助力市场信心修复
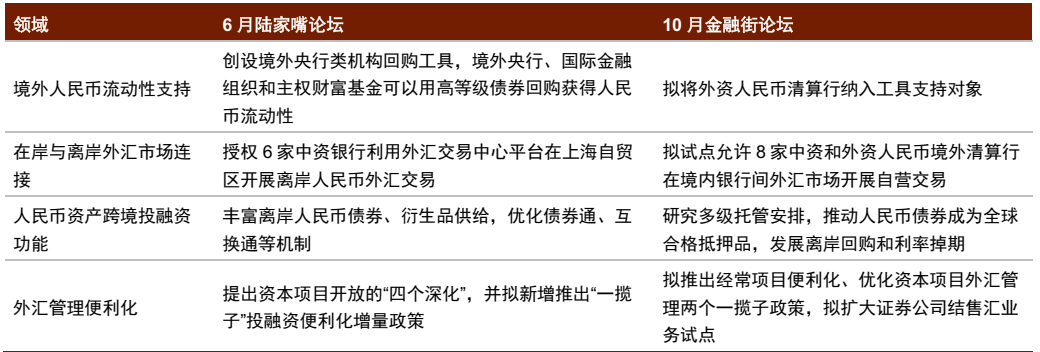
从资本市场角度,我们认为,本届论坛围绕货币政策框架完善、资本市场改革、金融市场稳定及扩大开放等领域释放积极信号,在近期投资者情绪偏谨慎、增量资金不足的背景下,相关举措有望增强市场流动性,稳定市场预期、提振投资者信心。
2、中信建投证券:情绪低迷,轻仓待机
市场情绪低迷,短期警惕被动去杠杆,等待出清后超跌反弹。配置层面短期配置宜以确定性股息锁定底仓、以轻筹码结构等待风格再平衡、以实物资产对冲通胀与地缘双向风险。行业重点关注:银行、非银、公用事业、煤炭、石油、油运、基础化工、生猪养殖、AI产业链等。
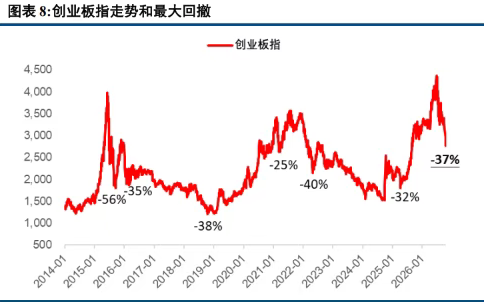
3、申万宏源证券:小级别反弹可期
重申我们长期、中期、短期波段定位的推演:长期,A股处于两个大波段上涨之间的震荡休整期。中期,震荡休整波段延续,且仍偏向于弱势震荡阶段。短期调整尾部区域,稳定资本市场预期政策发力正当时,发力方向更偏成长,对短期快速企稳更有利。而若发力方向持续偏价值,且交易筹码出清受限,仍需关注调整尾部反复。
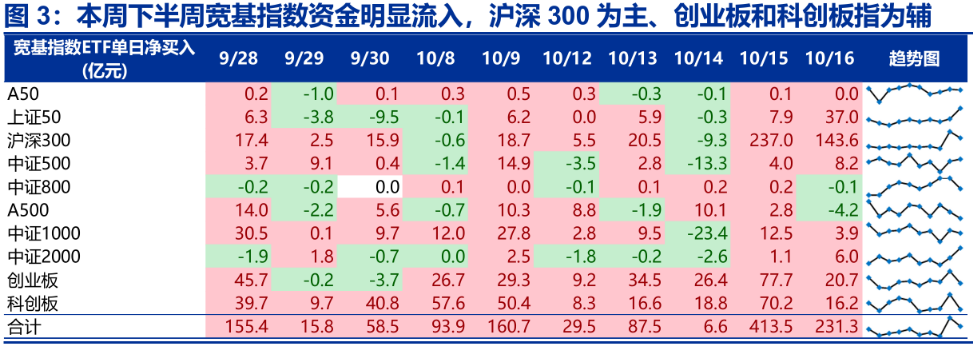
二、【人形机器人再度爆发】
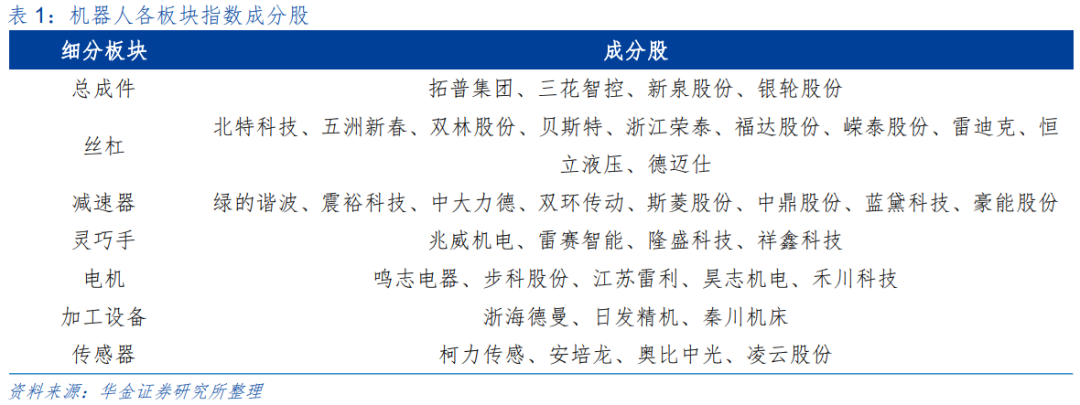
1、华金证券:机器人产业链有望重新迎来关注
我们认为随着具身智能机器人产业应用逐步落地及特斯拉OptimusV3量产进程加速,机器人产业链有望重新迎来关注。由于人形机器人许多零部件与汽车行业技术同源,建议关注同时拥有大脑以及硬件迭代能力的主机厂,具备人形机器人零部件产业化能力的公司,以及动力及能源部分建议关注零部件供应商。
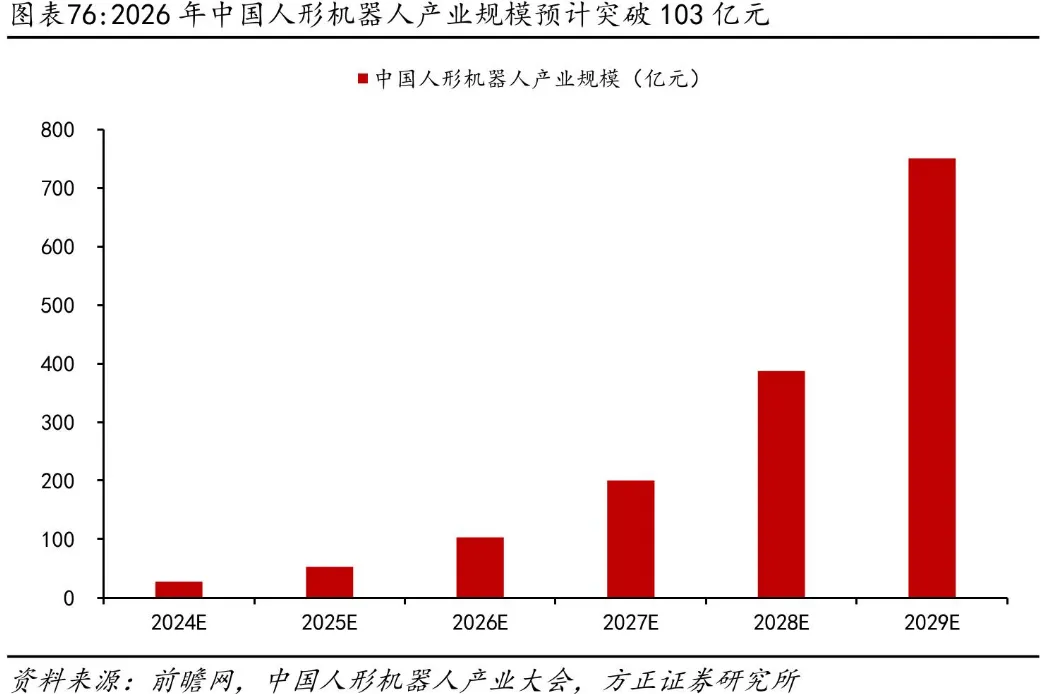
2、方正证券:人形机器人加速产线落地
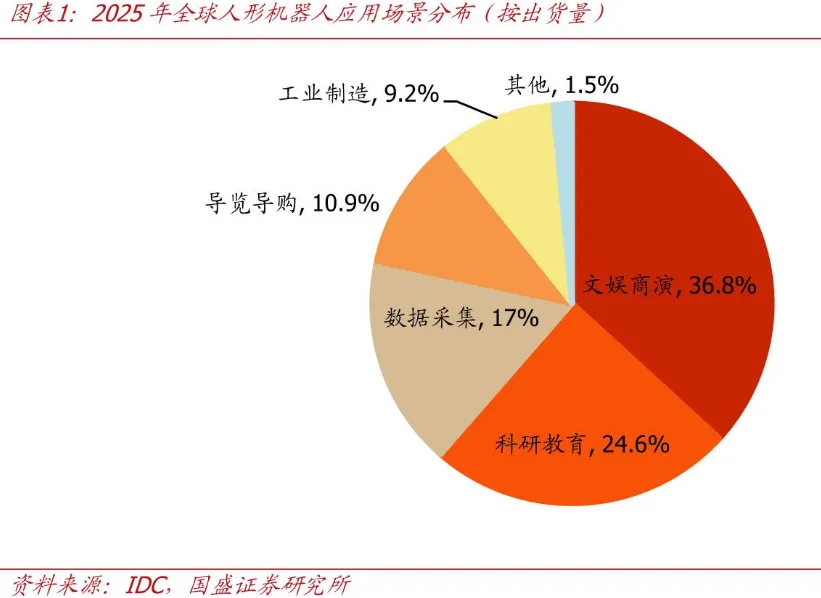
人形机器人产业正由技术演示和样机迭代逐步转向产线验证、供应链备货及制造能力爬坡。近期,特斯拉机器人相关供应链披露显示,Optimus设计方案趋于定型、量产预期升温;国内汽车零部件产线亦已出现人形机器人常态化作业案例,产业化进程进一步推进。具备精密制造、规模化生产和客户协同开发能力的汽车零部件企业,有望将既有技术积累延伸至机器人产业链。
3、国盛证券:产业化加速落地
特斯拉Optimus量产在即,国内头部机器人企业的产品在功能实现上也从才艺展示迈向快递分拣、商品打包等系列真实作业,更多面向家庭、工业场景的产品推向市场。政策标准发布+产业端深挖细分场景,加速推动机器人产业化落地。配置方面,重视丝杠、减速器、轻量化等赛道龙头。
三、【内需再迎利好】
国家发展改革委召开10月份新闻发布会。国家发展改革委国民经济综合司副司长左刚表示,正在研究制定扩大内需战略实施方案,并将加快推动印发实施。下一步国家发展改革委将会同有关部门以更大力度更实举措有效扩大内需。
1、中金公司:内需修复待加强
从居民收支情况来看,三季度居民人均可支配收入同比增长5.4%,保持了平稳较快增长;居民人均消费同比增速放缓至3.5%,收入和消费增速差扩大至2个百分点(二季度增速差为1.8个百分点)。这一定程度上反映了在居民部门去杠杆的背景下,居民的消费倾向有所回落,消费增长的内生动能依然承压。
2、国泰海通证券:内需成色待察
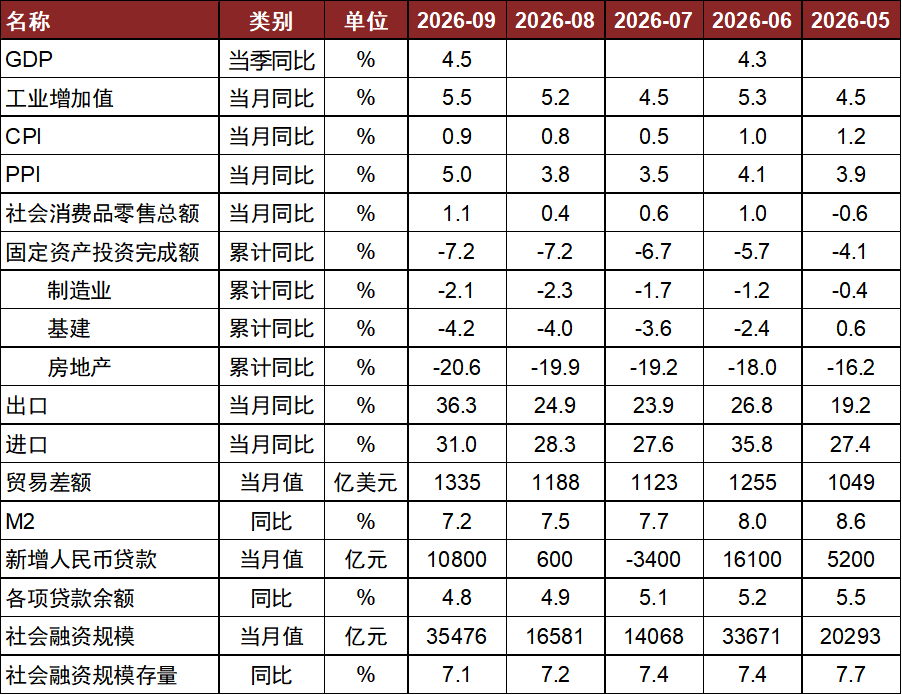
展望四季度,经济仍具备保持总体平稳运行的现实基础,但内需修复的可持续性仍面临多重扰动。一方面,稳增长政策效果有望持续释放,叠加去年同期基数走低,GDP同比读数有望延续平稳;另一方面,居民消费意愿和企业投资意愿的修复均存在滞后粘性,叠加地产筑底进程尚未完成,内需成色的实质性改善仍需时间验证。
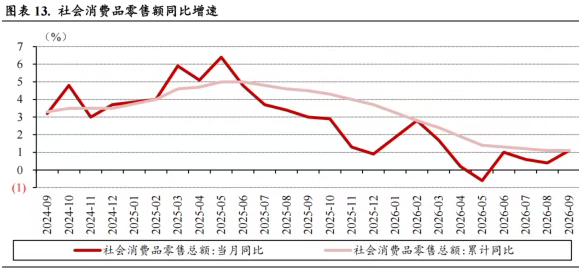
3、中银证券:内需出现向好迹象
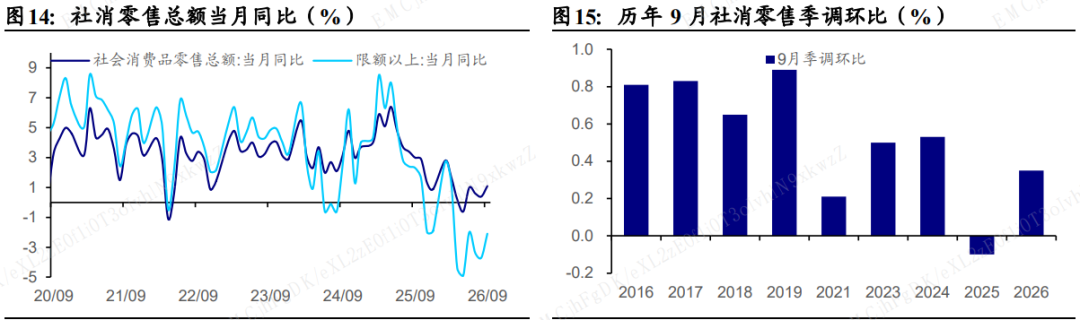
从9月经济数据看,稳增长的政策起到了一定效果:工业增加值同比增速符合市场预期,同时维持在较高增速上;社零同比增速较8月明显上升,表明内需仍有平稳释放的潜力。四季度是传统消费旺季,从社零环比增速看,在9月环比高增长的基础上,四季度的三个月在电商促销和春节前消费等因素推动下,环比仍能维持较强的正增长。