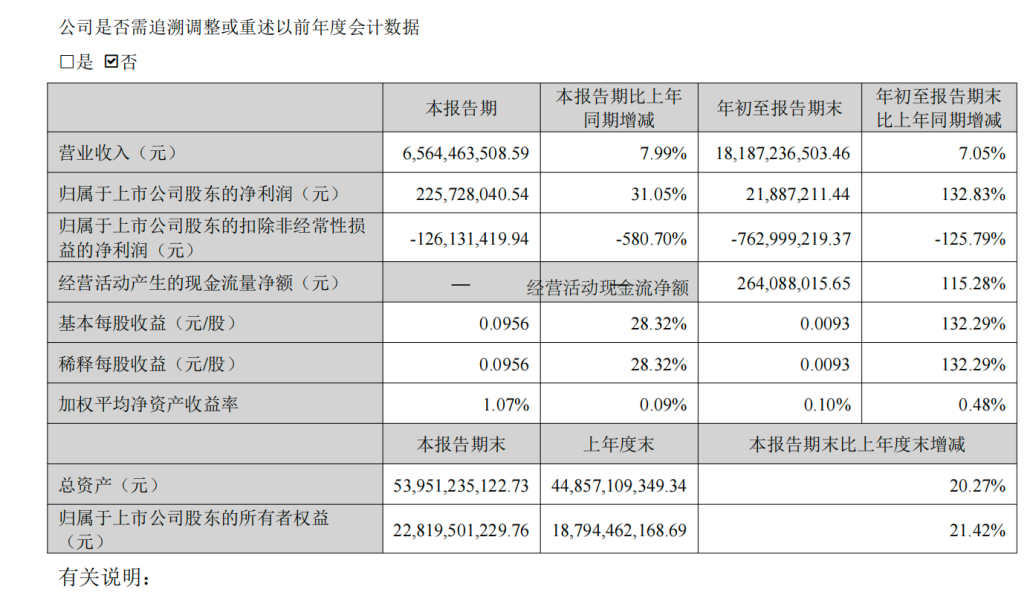
10月19日晚间,科大讯飞(002230.SZ)披露2026年三季报。第三季度营收65.64亿元,同比增长7.99%;归母净利润2.26亿元,同比增长31.05%。前三季度归母净利润2188.72万元,同比扭亏,看上去是一份干净的成绩单。
同一张报表的另一行是:前三季度扣非净利润亏损7.63亿元,其中第三季度亏1.26亿元,去年同期还盈利约0.26亿元。归母与扣非之间,隔着约7.85亿元的非经常性损益。
两个月前的半年报之后,公司董秘在业绩说明会上直言,很多投资者对那份成绩单并不满意。
三季报把一部分不满意压了下去,又把另一部分问题摆得更清楚:利润是补出来的,现金在好转,主业仍在失血。这几件事能否同时成立,需要把数字逐层拆开,并且互相校验。
两个数字之间的7.85亿元
第三季度的2.26亿元从哪里来,报表给了答案。
三季度非经常性损益合计3.52亿元,其中计入当期损益的政府补助1.65亿元,另一大块是参股公司国仪量子、优地上市带来的公允价值变动收益。3.52亿元减去1.26亿元的扣非亏损,正好是2.26亿元。
把时间拉长,账同样对得上:上半年归母亏损2.04亿元、扣非亏损6.37亿元,差额4.33亿元;加上三季度的3.52亿元,等于前三季度的7.85亿元。也就是说,前三季度的“盈利”几乎全由第三季度贡献,而第三季度的盈利靠补助与投资。
按半年报的3.06亿元与三季度的1.65亿元加总,前三季度已确认政府补助约4.71亿元,相当于2025年全年6.36亿元的七成多。
这并非第一次。2025年全年归母净利润8.39亿元,扣非只有2.64亿元,不到前者的三分之一。
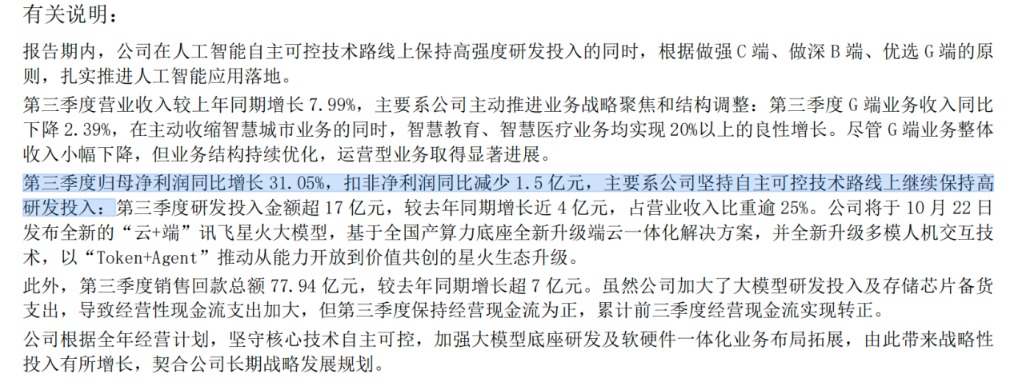
公司对扣非恶化的解释是研发。三季度研发投入超17亿元,同比增加近4亿元,占营收25%以上;同期扣非同比减少约1.5亿元。
▲来源:企业财报
半年报显示,上半年研发投入30.07亿元,同比多6.15亿元。两者相加,前三季度研发投入约47亿元,比去年同期多出约10亿元(笔者加总)。
而前三季度扣非亏损从去年同期的约3.38亿元(由125.79%的同比降幅反推)扩大到7.63亿元,只多亏了约4.3亿元。
粗看之下,研发之外的经营其实在改善:毛利率从去年同期约40.28%微降至39.83%,但收入基数更大,前三季度毛利额约72.4亿元,比去年同期多约4亿元(由7.86%的成本增速反推)。
不过,公司同时披露上半年智能批阅机、影像云、AI眼镜等新品推广及海外拓展的战略性费用超过1亿元,把扣非恶化全部归于研发,并不严谨。
现金流改善是真的,但幅度要打折
前三季度经营活动现金流净额2.64亿元,同比增长115.28%;第三季度单季净流入12.09亿元,同比增长35.15%;单季销售回款77.94亿元,比去年同期多出7亿多元。上半年经营现金流为净流出9.45亿元,二季度已单季转正,两组数字相互吻合:2.64亿元加上9.45亿元,恰是三季度的12.09亿元。
▲来源:企业财报
这里有一处容易被忽略的交叉验证:按增速反推,去年上半年经营现金流约为-7.7亿元,去年三季度约为+8.95亿元,去年前三季度合计约+1.2亿元。
今年的2.64亿元,对比的是一个本就接近打平的基数,同比增量约1.4亿元。
“转正”是相对今年上半年而言,全年口径的改善,不如115%的增速听上去那么大。真正有分量的是单季:三季度比去年同期多流入约3.1亿元。
另外,经营活动现金流并不完全代表市场化业务回款。
公司2025年三季报曾提示,收到的政府补助增加推高了经营相关现金流入;半年报又把上半年的现金流出归因于大模型投入和存储芯片备货。
补助既能进利润,也能进现金,“现金难以修饰”只对回款部分成立。
存量问题没有变。2025年末应收账款162.96亿元,相当于全年营收的六成,较2020年末的54.68亿元增长约198%。
账龄方面,按2025年末数据,一年以上合计约103.0亿元(计提坏账准备前),占比约49.9%。
今年三季度末公司资产负债率55.92%,略高于2025年末的55.72%,今年4月公司又完成了40亿元定向增发。回款在改善,但旧账尚未出清。
换血的代价,与第四季度的考试
收入结构的变化是真实的。三季度G端收入同比下降2.39%,上半年降2.65%,其中信息工程收入降幅近35%;B端与C端合计占上半年营收的76%,增长10%。
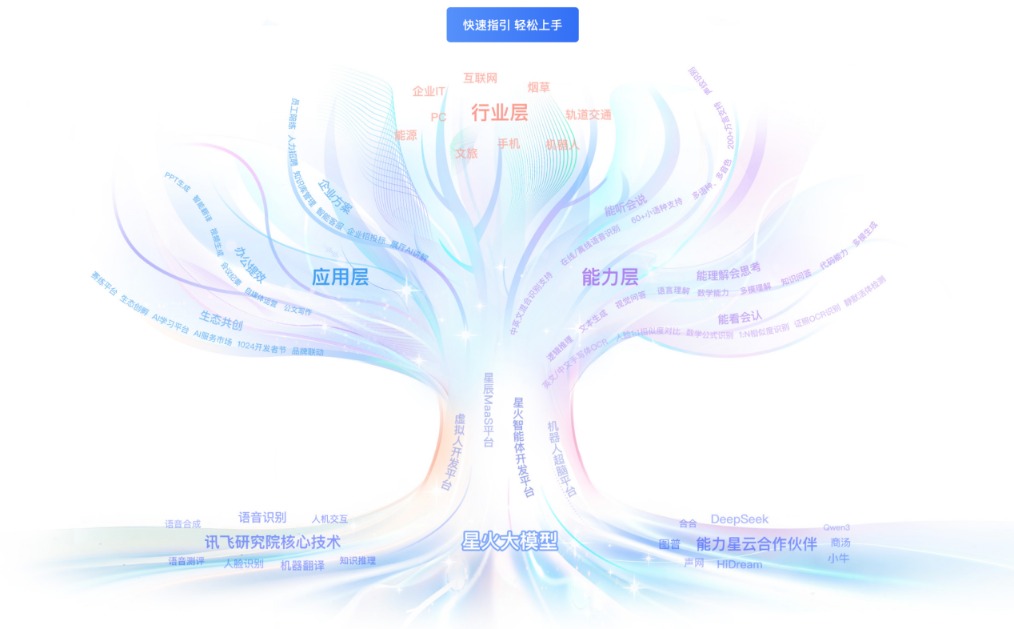
上半年开放平台收入37.05亿元,同比增长36.01%,占营收31.87%,首次超过智慧教育的34.90亿元;大模型API与MaaS服务收入同比增长约70%,6月单月Token调用量是2025年全年的两倍。
但增长的质量仍待检验。
有媒体引述半年报数据,称开放平台毛利率约20.2%,而董事长刘庆峰曾表示MaaS相关业务毛利率约80%。两个口径未必矛盾,更可能意味着开放平台收入中仍有大量低毛利的非MaaS业务,MaaS的权重还拉不动整体毛利。这要等年报的分产品数据验证。
▲来源:企业官网
教育这条主线在三季度回暖:智慧教育、智慧医疗均实现20%以上增长。上半年学习机受芯片、存储涨价和阶段性缺货影响,销量未达预期,7月累计销量同比恢复增长3%,7月单月终端销量增长30%以上;教育业务合同额同比增长45%,公司整体合同额增长27%。单季看,二季度营收仅增1.53%,三季度升至7.99%,拐点值得留意,但目前只是一个季度的数据。
主业到底差多少?有一个常见粗算:前三季度毛利72.44亿元,对比费用等成本87.01亿元,缺口约14.6亿元。但这个缺口并不等于主业亏损,其他收益、投资收益等项目已填补了其中大部分,扣非亏损7.63亿元是更接近的口径。
以40%左右的毛利率估算,在费用不增的前提下,弥补这笔亏损需要新增约19亿元收入,约为前三季度收入的一成(笔者估算)。结论仍然是:规模有用,但更关键的是费用增速。前三季度费用等成本增长15.15%,营业成本增长7.86%,收入只增7.05%,经营杠杆目前为负。
季节性把这道题推迟到了第四季度。
2025年第四季度营收约101.2亿元,归母净利润约9.06亿元,扣非约6.0亿元(均由全年与前三季度数据相减得出),全年利润几乎都在这一个季度兑现,与G端项目年底集中验收的节奏有关。
因此,三季度的2.26亿元既不能乘以四当作全年,前三季度也仅比去年多赚约0.9亿元,更不足以证明主业已经止跌。新产品是变量:9月发布的星火X2.5基于全国产算力训练,公司还预告了10月22日的新一轮发布;按调用量计费若能放量,收入的可复制性和回款速度都会改善,但它们目前仍只存在于一个37亿元规模的板块里,离改写利润表还有距离。
【结语】
回到开头的问题。这份三季报里,至少有三件事可以被核对:账面利润由补助与投资支撑,扣非仍亏7.63亿元;现金流单季改善明显,但同比增量比增速显示的小,存量应收仍重;收入在换血,新增长点的毛利尚待验证。
科大讯飞是在用短期利润换长期底座,这是它的选择,也是风险的主要来源。第四季度的数字,会比三季度更能说明这笔交换划不划算。
(本文仅为个人分析,不构成任何投资建议。投资有风险,入市需谨慎。)
红星资本局智慧财报工作室刘谧周怡
(文章来源:红星资本局)