国内首份汇集注册分析师观点的复盘日报。
AI摘要:机构认为A股震荡,反弹可期,采用价值打底、成长择优策略,重视三季报盈利。银行股景气改善、红利凸显,看好相对收益。人形机器人产业化提速,订单落地,关注减速器、丝杠等核心零部件及整机企业。
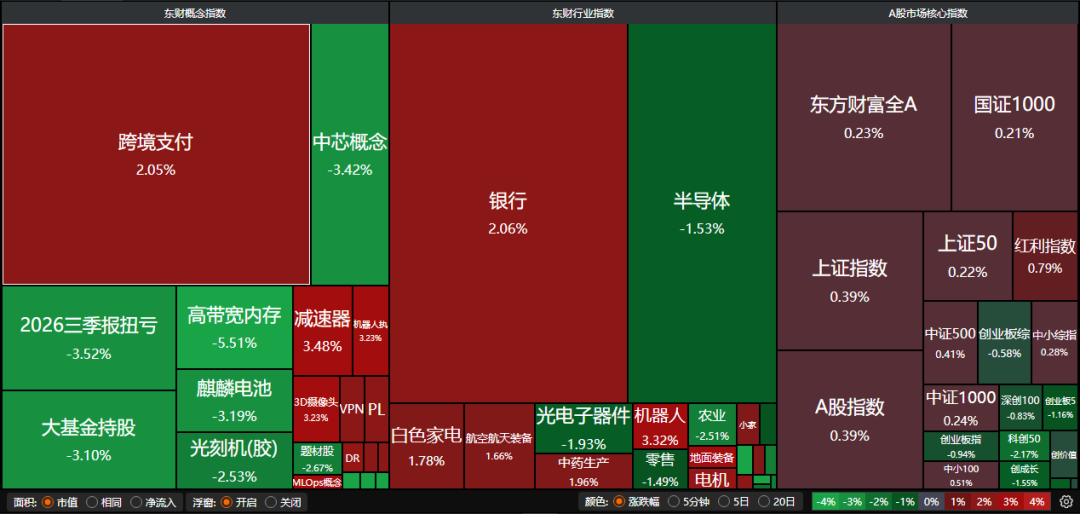
A股三大指数今日涨跌不一,沪指涨0.39%,深证成指涨0.13%,创业板指跌0.94%。沪深京三市成交额仅有1.45万亿,较上一交易日缩量逾1200亿。行业板块涨跌互现,地面兵装、机器人、航海装备、银行、核力发电板块涨幅居前,教育、房地产服务、房地产开发、农林牧渔、电池板块跌幅居前。
一、【主流券商核心观点】
1、东方财富证券:反弹可期
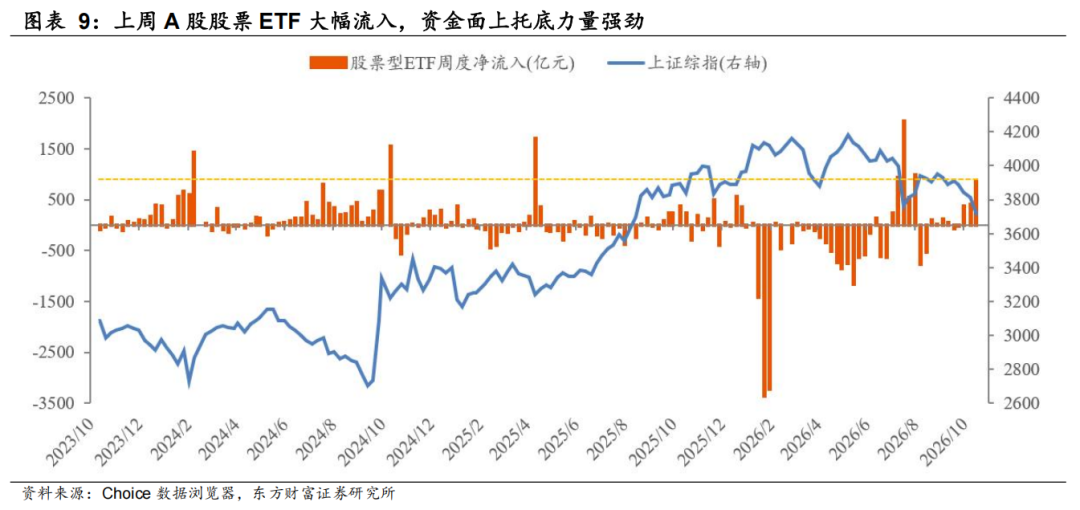
近期A股市场持续震荡调整,市场风险偏好持续下行,部分投资者倾向将当前走势与2021年新能源抱团瓦解后的市场下行行情进行类比。我们认为,A股整体三季报及全年盈利增长、ETF资金托底对A股仍将提供支撑。配置上,我们倾向“价值打底、成长择优”的思路,兼顾景气胜率与低位低拥挤度等赔率因子。
2、中金公司:如何看待降息预期走强
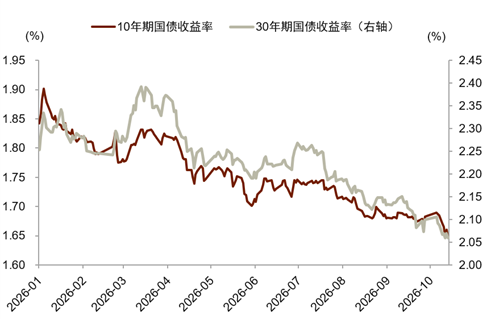
10月国庆假期后,利率衍生品市场隐含的降息预期快速走强,已经来到了央行前几轮降息前的水平。近期降息预期快速走强的一个原因是,国债收益率较快下行并未触发央行流动性收紧,资金面仍然保持宽松。传统意义上的降息是普降,即调降7天逆回购利率、并引导LPR下行。引导利率下行,也可以通过政策利率“换锚”、保持资金利率中枢在较低位置来实现,我们认为,后一种降息方式的可能性比普降更大。
3、华泰证券:关注三季报盈利环比加速板块
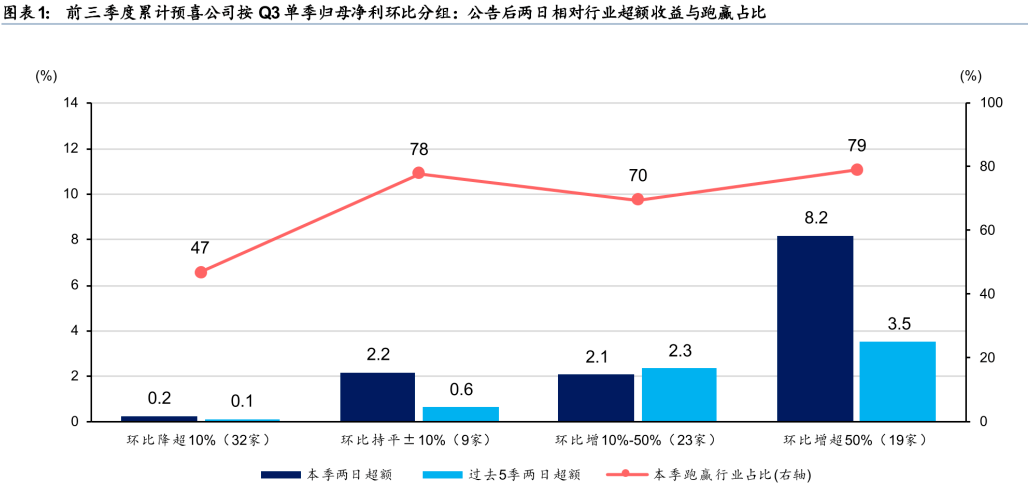
宽基ETF放量为低位指数提供托底,但历史上此类放量更可能是左侧信号,建议防守为主,并在三季报中寻找盈利环比加速的板块。配置上,保持低波红利等防御底仓;AI链关注PCB环节及光器件、半导体设备中的个股,AI链外关注通用及专用设备、风电与电网设备、航运、玻纤化纤、医疗服务等板块。
二、【银行股持续走强】
1、东方财富证券:关注景气改善与稳健红利两条主线
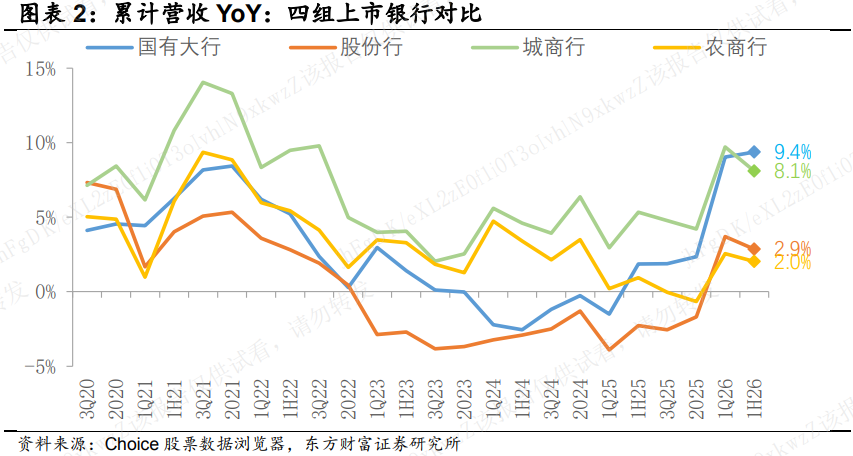
1H26上市银行营收、归母净利润同比增长7.4%、3.0%,增速较1Q26基本稳定。其中国有大行营收利润双双边际改善,营收增速领跑行业。股份行股息率较高,大行中期分红普遍提升。景气方面,关注营收、利润增长与资产质量相互支撑的苏州、宁波、齐鲁和青岛银行。红利方面,关注大行分红比例提升,以及兴业、江苏、南京、沪农商行等股息率与盈利能力较为匹配的银行,结合PB—ROE衡量估值合理性。
2、国泰海通证券:稳中向好显韧性
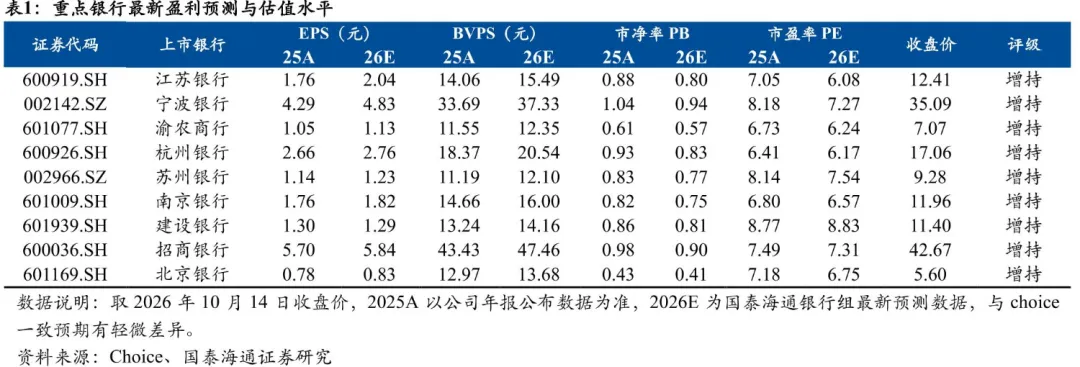
预计样本银行26Q3(累计口径,下同)营收及归母净利润增速分别为9.1%、5.3%,分别较26H1增速+1.2pc、+1.2pc,营收增速预计进一步走强,利润增速亦随之呈现稳中向好的趋势。重点把握以下方向:1)推荐绩优+股息属性兼具的银行;2)若市场风格有望平衡,板块存在配置机会,推荐国有大行。
3、国投证券:看好后续板块的相对收益
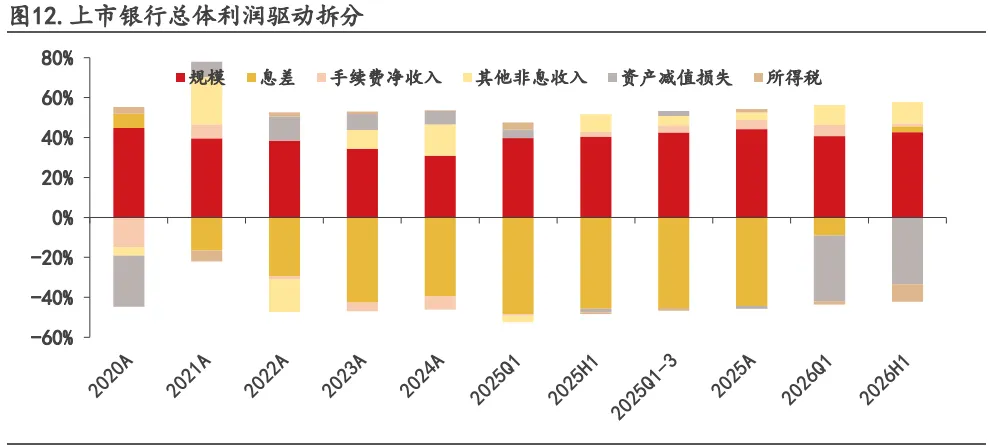
当前银行利润表改善正在向资产负债表修复传导。保险资负新规落地,带来确定性红利资产配置需求,大行 26 年中期分红比例突破性提升,进一步强化了板块的红利属性,叠加海外流动性收缩以及国内实际增长率边际收敛,看好后续板块的相对收益。
三、【万亿赛道大爆发】
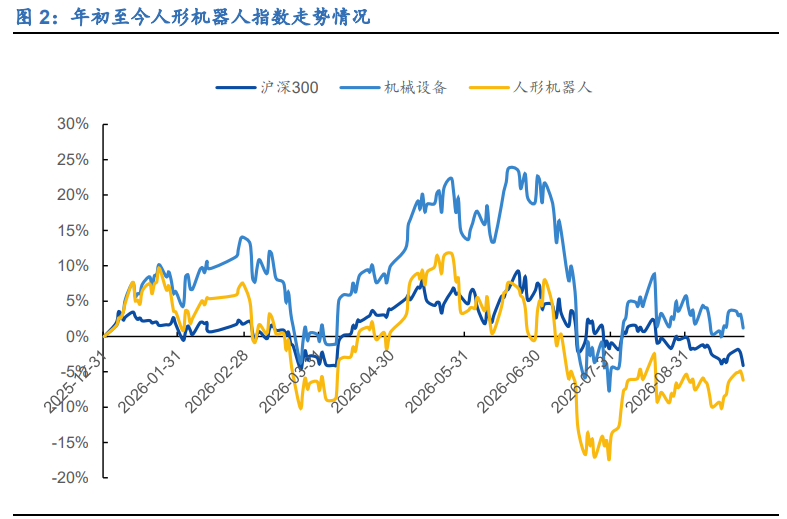
消息面上,OpenAI正推进人形机器人研发,预计2027年展示样机,政策端也有利好传来。人形机器人板块表现活跃,宇树科技大涨16%,市值重回2000亿元。
1、方正证券:人形机器人加速产线落地
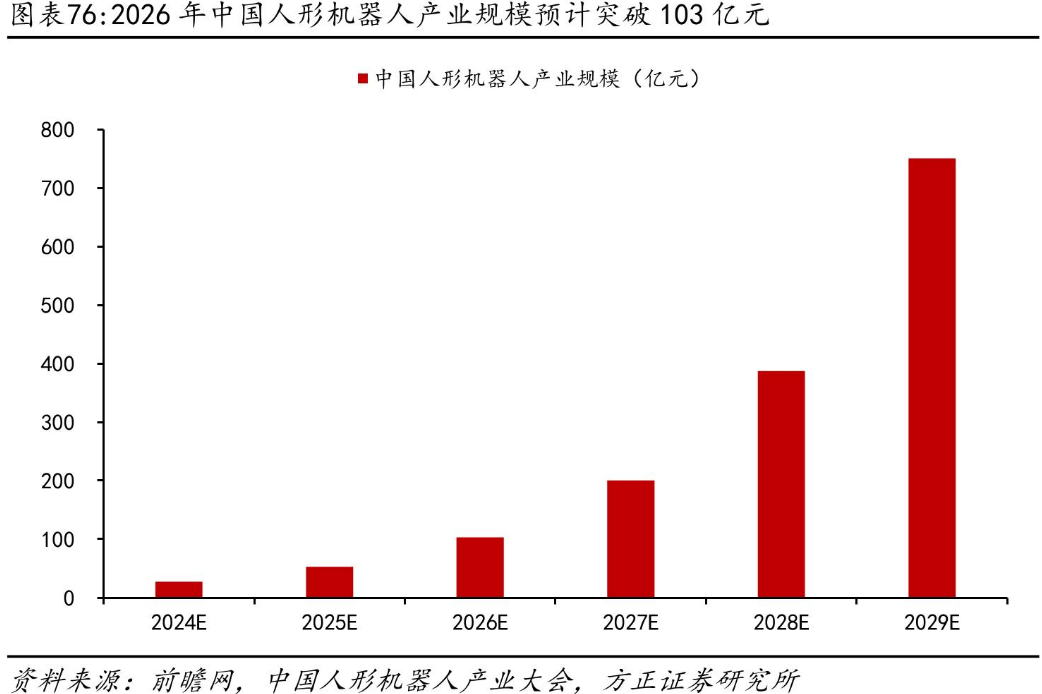
人形机器人产业正由技术演示和样机迭代逐步转向产线验证、供应链备货及制造能力爬坡。近期,特斯拉机器人相关供应链披露显示,Optimus设计方案趋于定型、量产预期升温;国内汽车零部件产线亦已出现人形机器人常态化作业案例,产业化进程进一步推进。具备精密制造、规模化生产和客户协同开发能力的汽车零部件企业,有望将既有技术积累延伸至机器人产业链。
2、国盛证券:产业化加速落地
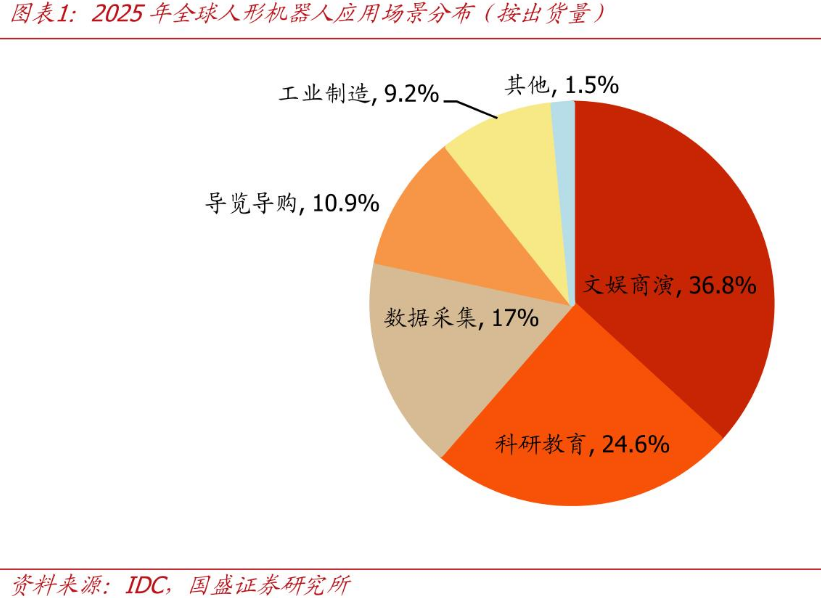
特斯拉Optimus量产在即,国内头部机器人企业的产品在功能实现上也从才艺展示迈向快递分拣、商品打包等系列真实作业,更多面向家庭、工业场景的产品推向市场。政策标准发布+产业端深挖细分场景,加速推动机器人产业化落地。配置方面,重视丝杠、减速器、轻量化等赛道龙头。
3、国元证券:杰克科技与浙江人形机器人创新中心达成战略合作,签约2000台服装场景定制人形机器人。我们认为,此次签约表明人形机器人产业正在由样机展示和小规模试用向具体场景的批量订单推进,行业评价重点将逐步转向订单交付、运行效率和客户经济性。建议重点关注具备场景理解、系统集成和规模交付能力的整机及解决方案企业,以及进入头部客户供应链、具备批量供货能力的核心零部件企业。