10月16日,民营大炼化与化纤行业龙头恒逸石化(000703)披露前三季度业绩预告,公司贯彻落实“科技恒逸”发展战略,充分发挥“炼油—化工—化纤”全产业链一体化和“涤纶+锦纶”双“纶”驱动的优势,持续推进科技创新成果应用,实现归母净利润79亿元~81亿元,同比增长3,318.59%~3,405.13%;扣非净利润为78.30亿~80.30亿元,同比增幅高达9836.98%~10090.80%;基本每股收益2.30元/股~2.36元/股,上年同期仅为0.07元/股。
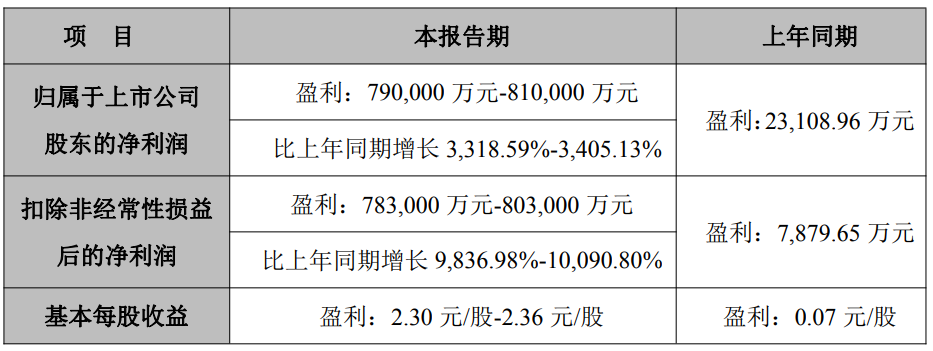
对比恒逸石化上半年业绩,公司第三季度预计实现归母净利润19.98亿元~21.98亿元,环比二季度的39.07亿元下滑43%~48%。但受2025年同期极低基数影响,第三季度净利润同比增幅仍约500倍,延续了2026年以来的高盈利态势。
对于业绩大爆发的原因,公告指出,公司是国内龙头化纤企业中唯一在海外布局炼化工厂的企业,深度受益于东南亚成品油供需长期偏紧的格局,成品油盈利水平持续向好,同时PX、苯等化工产品盈利继续维持高位水平。报告期内,文莱炼厂继续享受税收红利、市场化定价以及运保费低廉等核心优势,长期保持满负荷运转,单吨产品盈利长期维持高位水平,已成为公司当前及未来业绩增长的核心引擎。
此外,公司“年产120 万吨己内酰胺- 聚酰胺一体化及配套项目(一期)”大力应用多项自主研发的先进技术,并实现生产要素与能源资源的全流程集成配套,能耗物耗指标显著优化,在技术、一体化与生产成本等方面显著领先于同类企业。报告期内,该项目产销两旺,为业绩增长贡献重要增量。
恒逸石化表示,公司作为PTA、瓶片及聚酯长丝领先企业,充分发挥产业链一体化优势,各产品单吨利润同比增长,且未来几年产业链景气度有望保持回升,为公司中长期业绩增长提供长期支撑。
截至2026年10月15日收盘,公司股价报13.90元,总市值571.51亿元,年内股价涨幅40.26%。
(文章来源:深圳商报·读创)