9月30日,宿迁祝荣投资合伙企业(有限合伙)(下称“宿迁祝荣”)受让依依股份(001206.SZ)7%股权的公告发布,这场由产业资本入局的交易,将这家“宠物纸尿裤第一股”推至市场聚光灯下。
就在本次股权转让披露前夕,依依股份发布2026半年报,在“它经济”持续火热、多家宠物上市公司营收增长的背景下,依依股份业绩逆势承压:上半年实现营收8.45亿元,同比下降4.92%;归母净利润5513.08万元,同比大幅下滑46.06%。
一边是海外代工主业增长遇阻、盈利质量走弱,一边是实控人父子等7名股东集体出让股权、引入长期合作的产业资本。宿迁祝荣入局,是股东减持套现诉求的体现,还是依依股份主动寻求突破代工依赖增长瓶颈可能性的一次尝试?
10月10日、15日,就公司营收与海外代工业务、盈利下滑与利润质量、汇兑风险管理、自主品牌投入产出、股权转让等问题,时代商业研究院向依依股份发送邮件并致电询问,该公司表示不作回复。
宠物行业热度之下逆势失速:海外代工业务遭遇采购周期冲击
“它经济”持续扩容,全球宠物市场长期增长预期明确。依依股份半年报援引《2026年全球宠物行业白皮书》数据称,未来五年全球宠物行业市场规模预计增长45%,2030年市场规模有望突破5000亿美元。但赛道内部细分领域分化明显:国内宠物消费以宠物食品为主,自有品牌主粮盈利能力更强;宠物卫生护理用品、宠物医疗、服务赛道市场规模相对更小。
依依股份是宠物纸尿裤、宠物尿垫用品赛道的核心ODM厂商,已培育“乐事宠(HUSHPET)”“一坪花房”等自主品牌,长期依托代工模式对接海外大型连锁零售商、电商渠道,形成海外为主、国内自主品牌为辅的业务结构。
依依股份的业绩基本盘高度依赖海外市场。同花顺iFind数据显示,2022年依依股份境外收入占比高达95.07%;截至2026年上半年,境外收入占比仍高达89.27%。高度依赖海外代工的收入结构,让该公司业绩极易受海外客户采购节奏波动影响。
在上半年多家宠物行业上市公司的营收规模同比均实现扩张的背景下,依依股份的营收却逆势下降。今年上半年,依依股份实现营收8.45亿元,同比下降4.92%。
2026年上半年,依依股份境外收入同比下滑9.18%。核心原因在于海外客户出于成本管控持续去库存,下单、备货节奏显著收缩,叠加去年同期客户集中备货形成的高基数,直接拖累整体营收。
为对冲海外业务波动,依依股份发力国内自主品牌,境内收入迎来高速增长,上半年境内收入为0.91亿元,同比增长56.18%,收入占比为10.73%。不过国内业务体量尚小,难以抵消海外订单下滑带来的营收压力;自主品牌推广同步带来销售费用增加,亦对利润形成挤压。
现金充沛与盈利恶化并存:费用控制的脆弱平衡
从资产负债表来看,依依股份的财务安全垫较为厚实。
截至2026年上半年末,依依股份的货币资金为2.72亿元,占总资产的比例为12.52%,跟2025年年末相比下降0.84个百分点;交易性金融资产为4.17亿元,占总资产的比例为19.22%,跟2025年年末相比下降3.64个百分点。尽管如此,其货币资金、交易性金融资产合计高达6.89亿元,占总资产的比例达31.74%。同期末,该公司短期借款、长期借款均为0,资产负债率为15.44%,在制造企业中处于低位,账面具备并购、扩产的资金弹药。
充裕现金之下,经营端的压力正在凸显。
上半年,依依股份的归母净利润同比下降46.06%至5513.08万元,归母扣非净利润同比下降46.78%至4779.80万元。一方面是受到汇兑损失冲击、自主品牌推广费用提升等行业共性问题冲击;另一方面,Wind数据显示,其销售毛利率同比也下降2.24个百分点至16.73%。其中,境外业务毛利率同比下降2.37个百分点至17.44%。半年报未单独披露境内业务毛利率,无法判断国内自主品牌业务盈利水平。
利润大幅收缩之外,盈利含金量显著弱化。半年报显示,今年上半年,其经营现金流净额同比下降87.48%至2376.33万元,主要是本期销售商品、提供劳务收到的现金减少所致。Wind数据显示,依依股份的净现比从去年同期的1.86大幅降至0.43,盈利的“含金量”大幅下降。
值得一提的是,得益于极致的费用控制能力,尽管上半年依依股份的毛利率远低于其他多家宠物行业上市公司,但是其高达6.53%的净利率仅次于瑞普生物(300119.SZ)、源飞宠物(001222.SZ),位列行业第二梯队。
具体来看,尽管上半年其销售费用同比大幅提升,但是上半年该公司的销售费用率、管理费用率分别为3.01%、2.67%,合计仅为5.68%,甚至低于大部分宠物行业上市公司的销售费用率单项指标。不过,低毛利率与极致费用控制之间的平衡,可能面临着品牌投入刚性增长的挑战,若收入端不能同步放量,其净利率优势将难以维持。
产业资本入局成第三大股东,7%股权转让的战略博弈
在半年报发布后,依依股份实控人高福忠、高健父子等7名股东,通过协议转让方式合计出让7%股权,受让方为宿迁祝荣。
9月30日,依依股份的公告显示,本次股权转让单价为17.00元/股,与协议签署日前一交易日收盘价17.05元/股基本持平,属于平价转让,且宿迁祝荣承诺锁定24个月。结合半年报来看,此次股权转让后,宿迁祝荣将成为依依股份的第三大股东。而通过此次减持,依依股份7名股东合计套现2.2亿元。
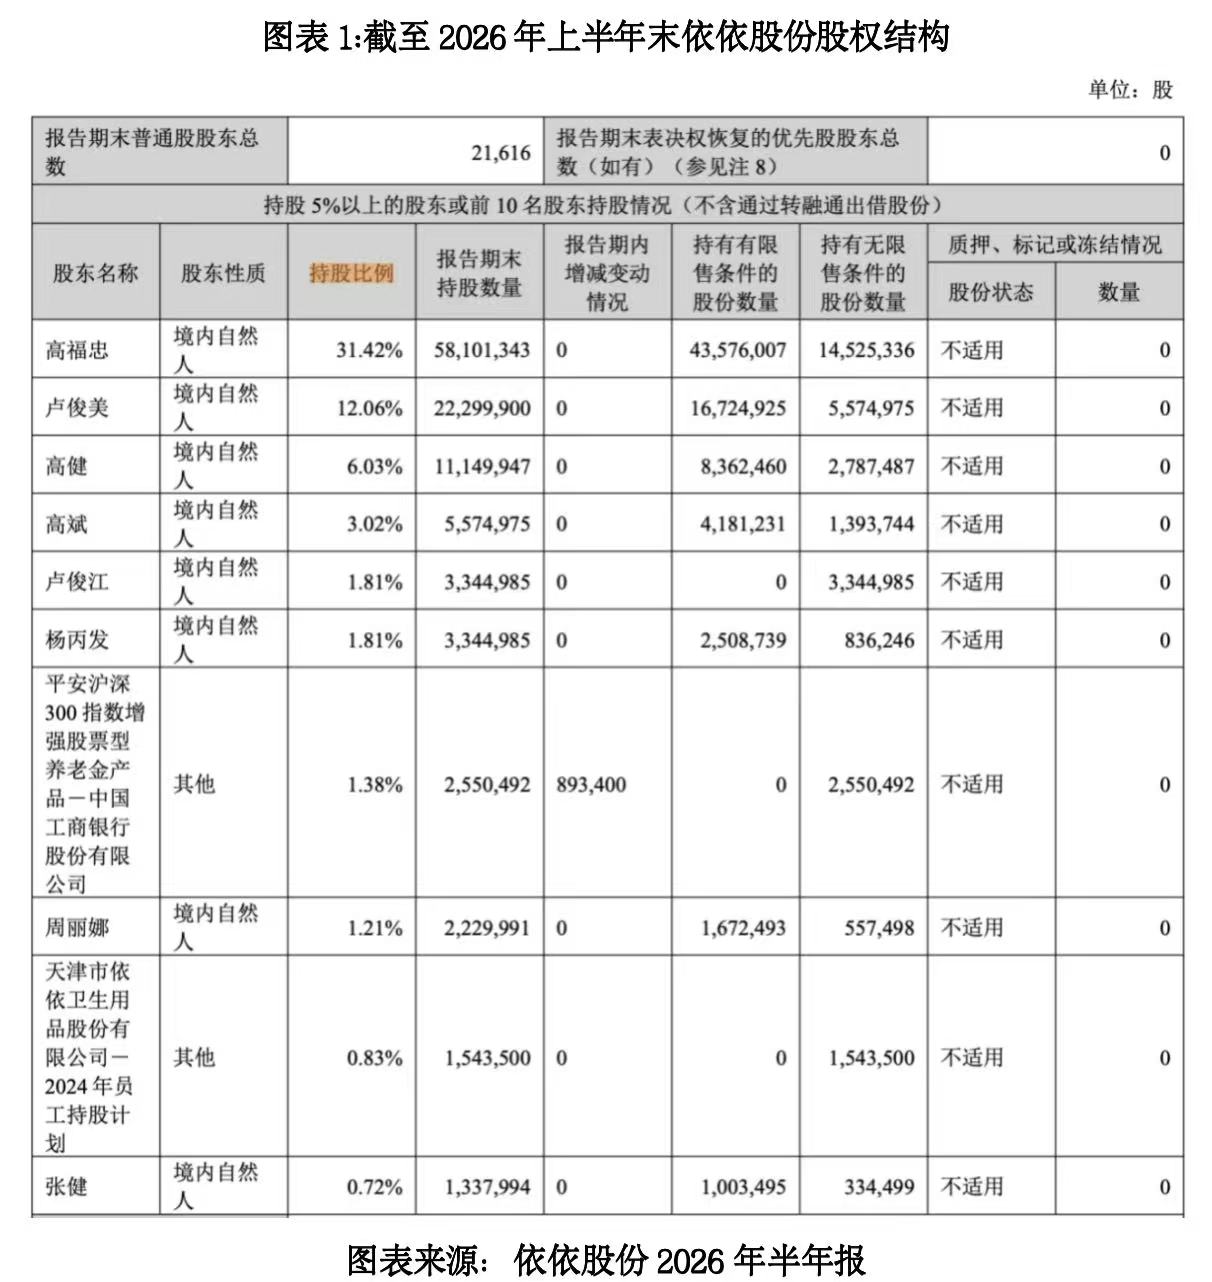
宿迁祝荣是什么来头?从公告来看,宿迁祝荣成立于2026年9月20日,距交易签署日仅9天,其出资方包括昆山德瑞星环保科技有限公司、深圳前海绿松投资有限公司、海南开元金鼎投资有限公司(下称“金鼎投资)、宿迁槐宁投资合伙企业(有限合伙)和祝愉琴,出资比例分别为31.67%、25.00%、20.83%、18.33%、4.17%。其中,金鼎投资是其执行事务合伙人,金鼎投资由北京华夏金鼎企业管理有限公司(下称”金鼎资本)100%控股。
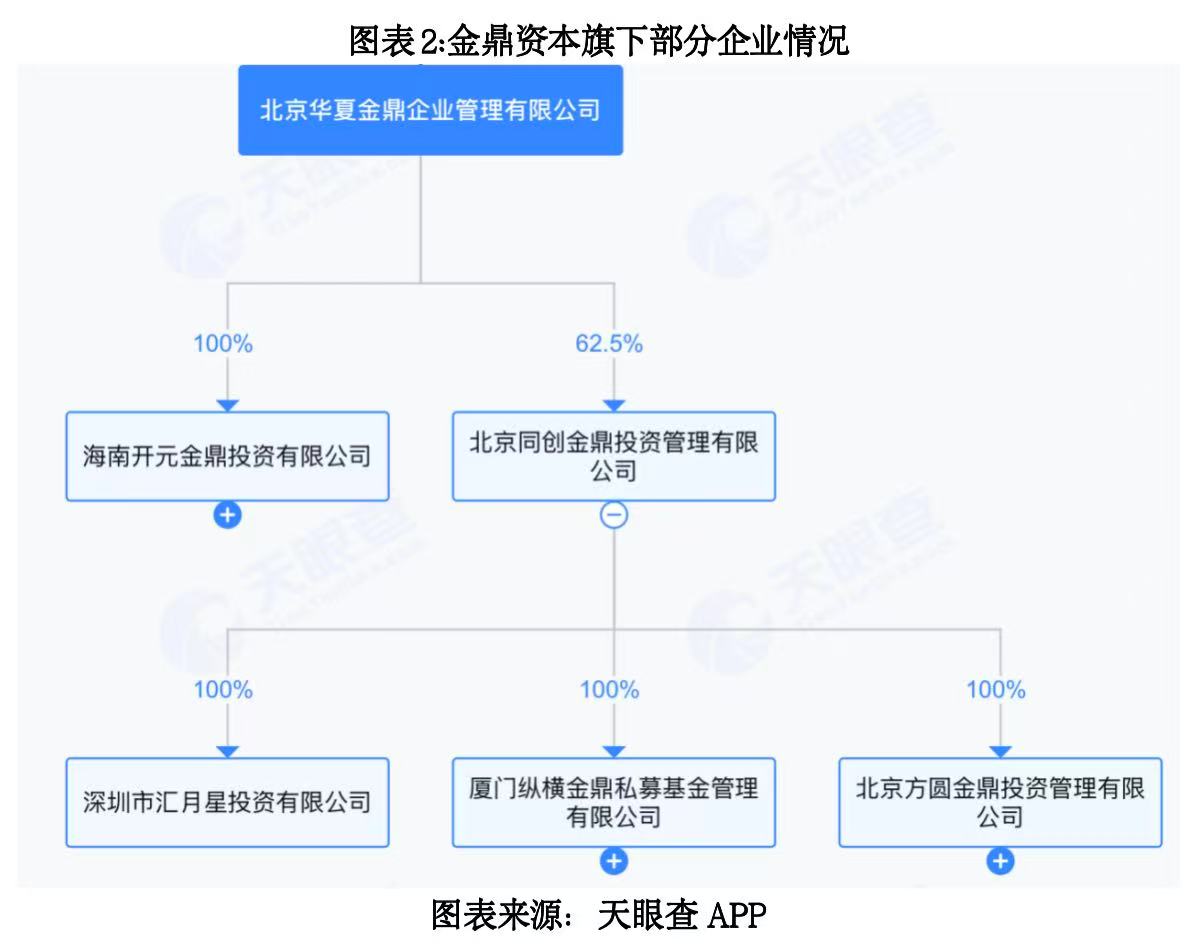
而金鼎资本是国内宠物赛道重点布局的产业资本,与依依股份已合作多年。根据依依股份的公告来看,其合作可以追溯到2021年8月,彼时依依股份为推进公司战略布局,更好地拓宽投融资渠道,整合产业资源,与金鼎资本旗下的北京方圆金鼎投资管理有限公司(下称“方圆金鼎”)及其他有限合伙人共同出资设立产业基金,该基金重点关注宠物赛道的相关领域,通过借助合作方专业的经验,积极布局宠物消费产业链,加速其外延式发展步伐,提升影响力。
2022年,方圆金鼎再次与依依股份共同设立产业基金,以管理人的角色助力依依股份在宠物、养老产业等消费赛道打造自身的供应链的核心竞争力。2025年曾撮合依依股份收购宠物品牌“高爷家”,尽管最终收购终止,但是依依股份表示,公司不改拓展产业链的决心,未来将继续通过产业基金或直接投资等方式布局宠物产业链,审慎布局与公司现有产品、渠道、供应链或技术形成优势互补、战略协同的优质标的。
如今,金鼎投资间接入股依依股份,意味着金鼎资本与依依股份的合作从基金层面合作升级到直接持有上市公司股权。从交易属性来看,本次股权让渡,一方面有助于优化公司股东结构,绑定产业资本资源,为其后续产业整合创造潜在条件;另一方面,本次交易为老股东存量股权转让,不排除股东层面的个人存在减持变现诉求。
此外,金鼎投资以20.83%的出资获得操盘权,是轻资本撬动上市公司战略绑定的典型安排。若金鼎投资后续无实质性并购落地,这笔交易可能停留在叙事层面。
核心观点:业绩周期与转型赛跑,并购叙事存在约束
宠物行业长期成长逻辑没有改变,但代工企业持续面临海外客户周期波动、产品溢价偏弱的固有短板。
综合来看,依依股份手握充足现金储备,具备战略转型的物质基础,但当下经营挑战突出:海外客户去库存带来营收下滑,盈利质量明显弱化,依靠压缩费用维持净利率的模式难以长期持续。
金鼎资本入股,为依依股份带来产业链并购的想象空间,但该叙事存在多重现实约束:此前高爷家收购终止,反映出宠物品牌并购在估值、整合层面存在障碍;后续并购落地则高度依赖金鼎资本项目挖掘能力、合适标的匹配。若并购推进不及预期,依靠资本整合实现转型的目标或将难以兑现。
(文章来源:时代周报)