近日,亿纬锂能(300014)公告签署206GWh储能电池供货框架协议。
然而,公司承诺交付量仅占7.8%,合作方母公司Fluence Energy(FLNC)此前已下调业绩指引。
史上最大电池订单:承诺量仅占7.8%
从规划规模来看,亿纬锂能与北美储能系统集成巨头Fluence Energy旗下子公司Fluence Energy Global Production Operation, LLC(下称“Fluence”)的这份协议,极具视觉冲击力。206GWh的供货总量,不仅是亿纬锂能2025全年动储电池总出货量(121.2GWh)的约1.7倍,也刷新了此前由海博思创与宁德时代保持的200GWh电芯采购框架协议纪录,多家主流媒体将其视为储能行业迄今规模最大的单笔框架协议之一。
按2025年其储能电池约0.339元/Wh的销售均价测算,假设价格中枢保持不变且订单未来全额执行,该协议理论上对应约700亿元的潜在收入。
然而,按照亿纬锂能披露的协议具体安排,206GWh的规划总量并不等于已经确定的采购量。在这份贯穿多年的长协中,2027年双方就16GWh的承诺交付量达成一致,约占总规划容量的7.8%,对应估算收入约54亿元;而2028年至2031年的190GWh则属于预留容量,占比约92.2%。
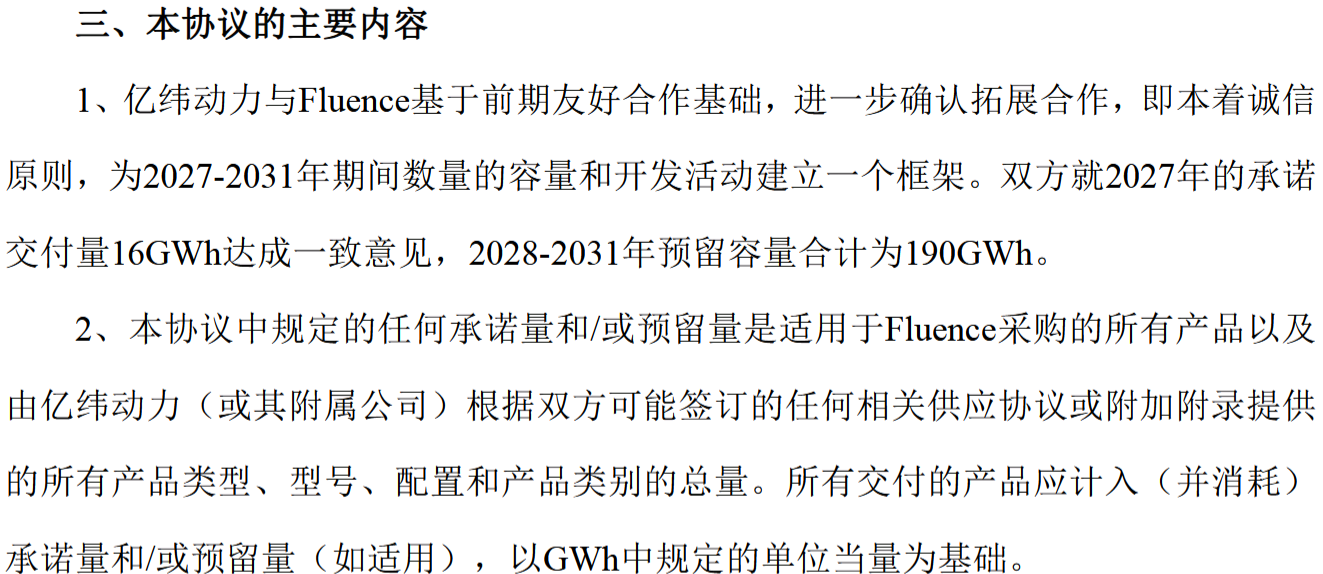
预留容量能否最终转化为实际采购订单,仍取决于后续订单安排与具体的项目执行情况。亿纬锂能在公告中也特别明确提示,具体合作事项仍以双方后续另行正式签署的采购订单为准。这意味着,206GWh的规模纪录与未来实际交付、收入实现之间,仍存在需要逐步兑现与验证的环节。承诺交付量与预留容量的结构差异,以及预留容量的高占比,构成了评估这笔“史上最大订单”实际含金量的重要依据。
合作方预警与跨国时间差
就在亿纬锂能披露大单公告的前夕,作为签约方母公司的Fluence Energy在经营层面出现了明显波动。据Fluence Energy投资者关系(IR)官网发布的新闻稿,美国当地时间2026年9月16日,Fluence Energy宣布下调2026财年业绩指引,将营收预期降至约24亿美元,调整后EBITDA亏损预期由此前的约1000万美元扩大至约2亿美元。公司将业绩下修的主要原因,归咎于美国生产供应链问题以及休斯顿合同制造工厂产能爬坡延迟。
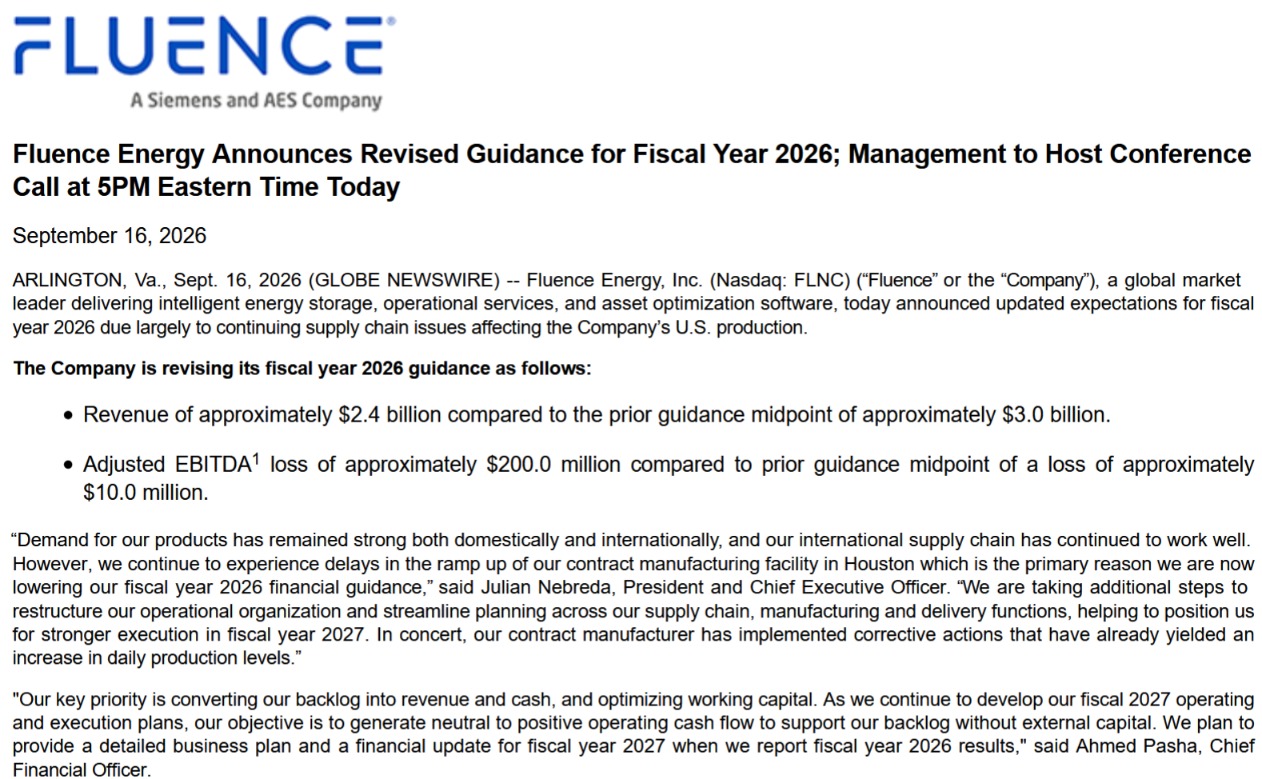
需要厘清的是,Fluence自身的业绩预警与生产交付延迟,并不直接证明其无法履行与亿纬锂能的采购协议。但对于一份覆盖2027年至2031年的长期供货框架协议而言,作为支撑远期产能消纳的核心载体,合作方的生产进度、项目交付安排与后续采购节奏能否顺畅衔接,仍是判断190GWh预留容量能否逐步转化为实际订单的重要背景。
从公开信息的时间线来看,Fluence于美国当地时间9月16日披露业绩指引调整,亿纬锂能于北京时间9月17日晚公告签署供货框架协议。两项公告的时间先后值得关注,但并不能据此认定亿纬锂能在签约前已经掌握Fluence的经营变化。
不过,这一时间差也提出了一个值得追问的问题:面对一家承担长期合作重要角色的海外大客户,亿纬锂能在签约前对其生产交付能力、供应链状况及经营风险进行了怎样的评估?如果合作方的产能爬坡问题此前已有迹象,公司是否已将相关因素纳入订单执行安排与风险评估?这些问题关系到206GWh框架协议后续兑现的基础,也有待更多信息加以厘清。
业绩向善
海外合作方的经营波折,恰好撞上了亿纬锂能内部财务结构呈现出的阶段性特征。公司于2026年8月20日披露的半年度报告显示,截至2026年6月末,合并报表资产负债率为63.60%,较2025年末有所下降。
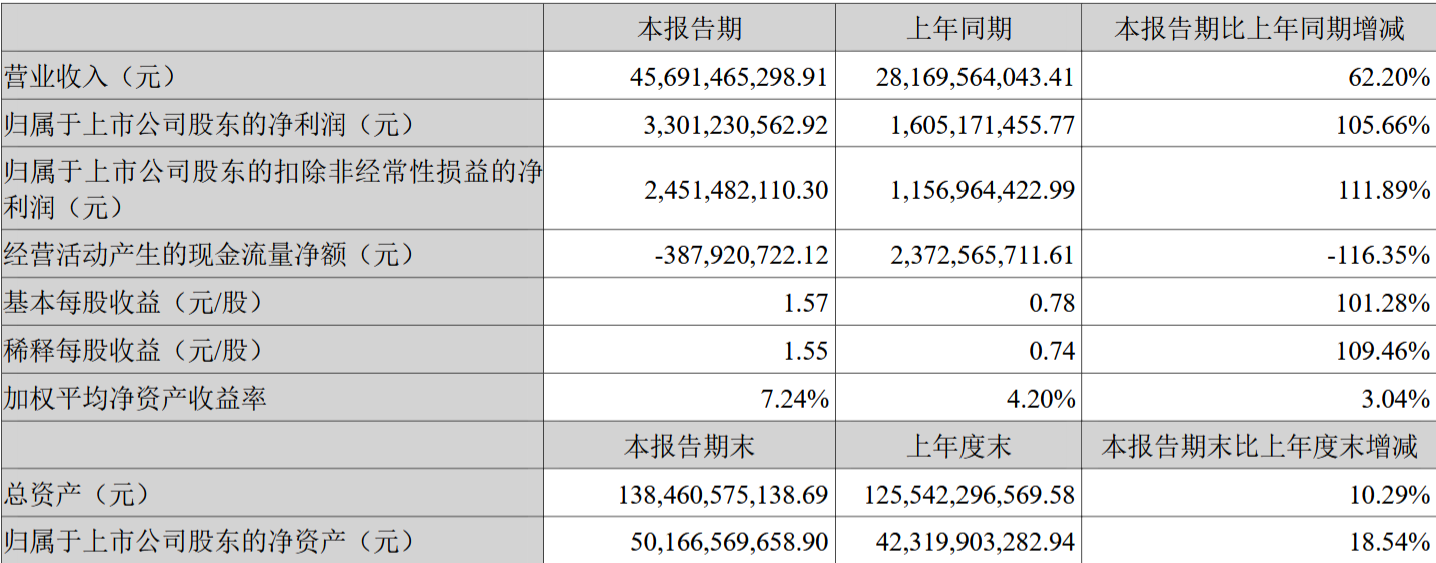
然而,亿纬锂能自身的经营数据呈现出另一组值得关注的反差。2026年上半年,公司实现营业收入约456.91亿元,同比增长62.20%;归母净利润约33.01亿元,同比增长105.66%。但在营收和利润高速增长的同时,同期经营活动产生的现金流量净额却为-3.88亿元,上年同期则为23.73亿元,形成了显著的“利润与现金时间错配”。
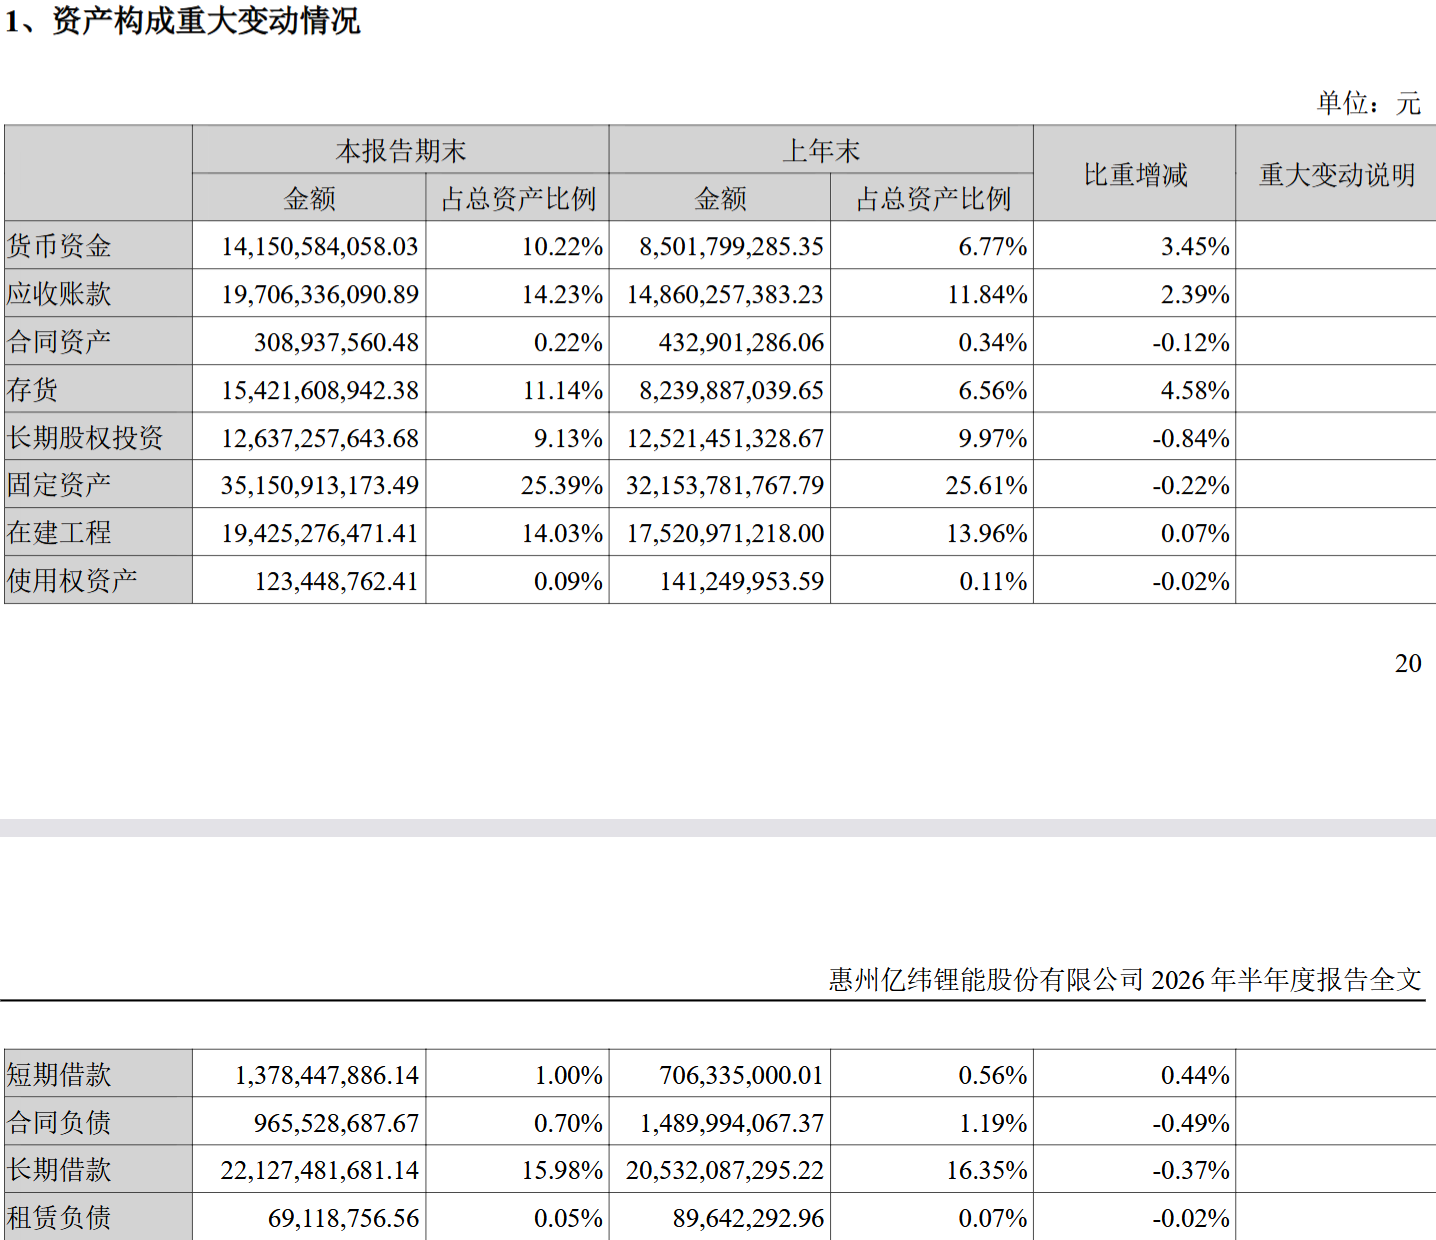
结合半年报营运资金项目的阶段性变化,这种背离主要源于主动战略备货与被动回款滞后的双重叠加。截至2026年6月末,公司存货余额达154.22亿元,较年初大幅增长87.16%,占总资产比重升至11.14%。公司在半年报中明确将现金流变化归因于“战略库存储备,支付货款”,表明其主动选择在原材料上行周期加大备货以锁定成本,导致大量资金沉淀在库存环节。与此同时,期末应收账款从年初的148.60亿元扩张至197.06亿元,与营收高增同步增长,反映出下游客户回款周期与收入确认周期的时间差。尽管期末应付票据及应付账款合计约471.76亿元,显示公司也在占用上游资金,但其增长规模仍不足以完全对冲存货与应收账款合计新增超118亿元的资金净占用。
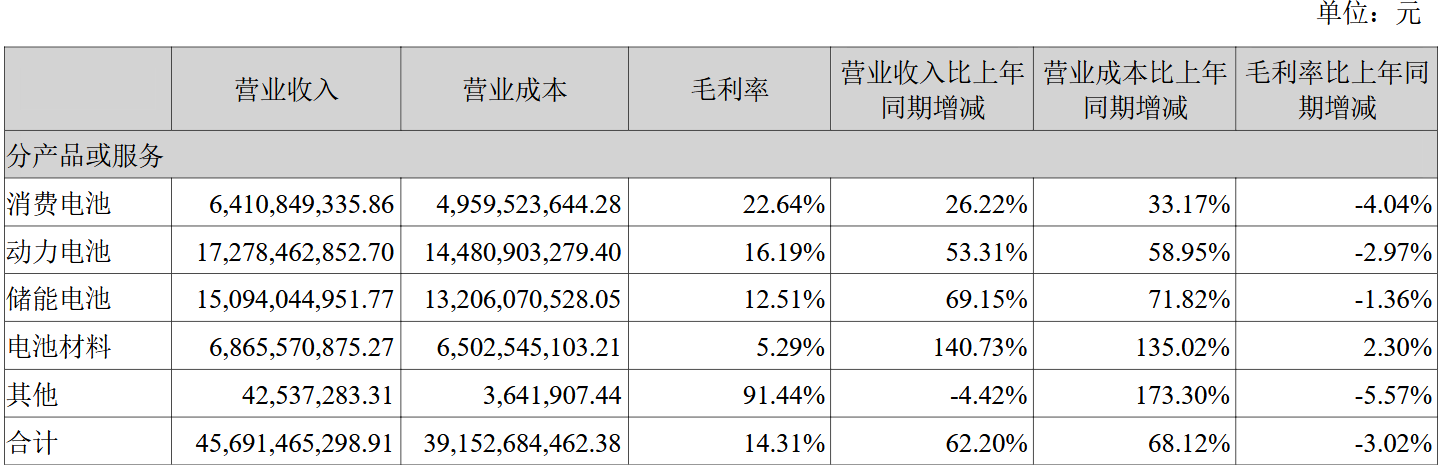
上半年公司综合毛利率为14.31%,营业成本增速(68.12%)快于营收增速(62.20%),说明成本端传导压力真实存在,提前备货固然有其商业合理性,但代价是当期经营现金流承压。
对于覆盖2027年至2031年的长期供货合作,后续订单规模、生产交付安排和结算条件,将共同影响实际业务规模及其资金周转需求。亿纬锂能目前的现金流数据并不能证明这笔合作会造成资金压力,但在利润增长与经营现金流表现出现差异的情况下,新增业务能否形成相匹配的现金回报,值得持续关注。
对于亿纬锂能而言,这份协议的价值最终不取决于206GWh这一规划数字本身,而取决于预留容量能否逐步转化为实际订单、合作方的项目交付能否与供货安排衔接,以及新增业务能否形成与投入相匹配的现金回报。对刘金成及管理团队来说,如何把长期合作规模转化为可执行的采购安排与可持续的经营现金流,比协议签署时的规模纪录更值得市场持续检验。
(文章来源:财中社)