10月14日晚间,中船防务(600685)发布2026年前三季度业绩预增公告,公司预计2026年前三季度实现归母净利润11亿元到12.5亿元,同比增加67.91%到90.80%;同时,公司预计前三季扣除非经常性损益的归母净利润为10亿元到11.5亿元,同比增加65.26%到90.05%。
至于本期业绩预增的主要原因,预告称,报告期内,船舶行业维持高景气运行,公司手持订单结构持续优化、在手生产任务充足饱满。公司深入推进精益生产管理,发挥系列化、批量化建造优势,不断提升整体生产运营效率,推动产品毛利同比增加。联营企业经营业绩显著向好、参股公司分红水平稳步提升,确认投资收益同比大幅增加。
公开资料显示,中船防务主营业务是海洋防务装备、海洋运输装备、海洋开发装备和海洋科技应用装备。公司的主要产品是防务装备产品、船舶海工产品、新兴业务产品。
此前最新一期业绩方面,8月25日,中船防务(600685)公布2026年半年报,公司营业收入为111.20亿元,同比上升9.31%;归母净利润为8.37亿元,同比上升58.94%;扣非归母净利润为7.82亿元,同比上升59.28%;经营现金流净额为52.53亿元,同比增长243.11%;公司拟向全体股东每10股派发现金红利1元(含税)。
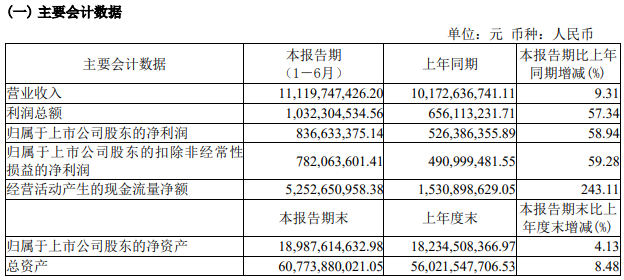
中船防务2026年半年报主要会计数据
半年报称,2026年上半年,本集团以“稳交付、提质效、保安全、促变革”作为年度管理主题,统筹推进经营生产各项工作,保持平稳发展势头,各项经营指标完成情况较好,价值创造能力持续提升,实现营业收入与净利润“双增”。
报告期内,本集团累计实现利润总额人民币10.32亿元,同比增长57.34%;归属于上市公司股东的净利润同比增长58.94%;归属于上市公司股东的扣除非经常性损益的净利润同比增长59.28%。主要原因有以下两点:一是本报告期,本集团持续深化精益生产管理、扎实推进成本工程,主建船型关键建造周期持续压降,生产效率稳步提升,成本管控取得成效,产品毛利较上年同期实现增长;二是本报告期,公司联营企业经营业绩显著向好、参股公司分红水平稳步提升,确认投资收益同比大幅增加;报告期内,本集团经营活动产生的现金流量净额同比增长243.11%,主要是本报告期收到船舶产品建造节点款同比增加的影响。
报告期内,本集团累计实现经营承接人民币201.65亿元,完成年度计划的122.8%,共承接8型55艘新造船订单,主要为集装箱船等。公司把握全球船舶市场发展机遇和手持订单饱满优势,聚焦主建船型、优势船型和绿色智能船型,推进自主船型开发,加大市场经营承接力度。公司持续巩固支线集装箱船市场全球领先地位;“SWAN/鸿鹄”产品订单承接势头强劲,自研产品批量化接单成果显著;推动5000TEU级以上集装箱船多船型批量签约,产品谱系建设卓有成效。
报告期内,本集团践行强军首责,持续夯实防务产业发展根基,稳步提高新质新域装备供应能力,积极推进装备建造能力建设。本集团深化生产管控机制、完善精益管理体系、推进成本工程建设,发挥批量建造优势,生产态势良好,生产提档加速,实现完工交船18艘、88.24万载重吨,包括支线集装箱船、重吊船等产品,做到多型产品较合同期提前交付。
截至本报告期末,本集团手持订单合同总价约745亿元,其中在手造船订单合同总价约734亿元,包括173艘船舶产品、1座海工装备,共628万载重吨。
来源:读创财经
(文章来源:深圳商报·读创)