10月12日上午,A股市场逾4000只个股下跌。上证指数下跌0.12%,深证成指下跌1.03%,创业板指下跌1.27%,科创综指下跌1.23%。
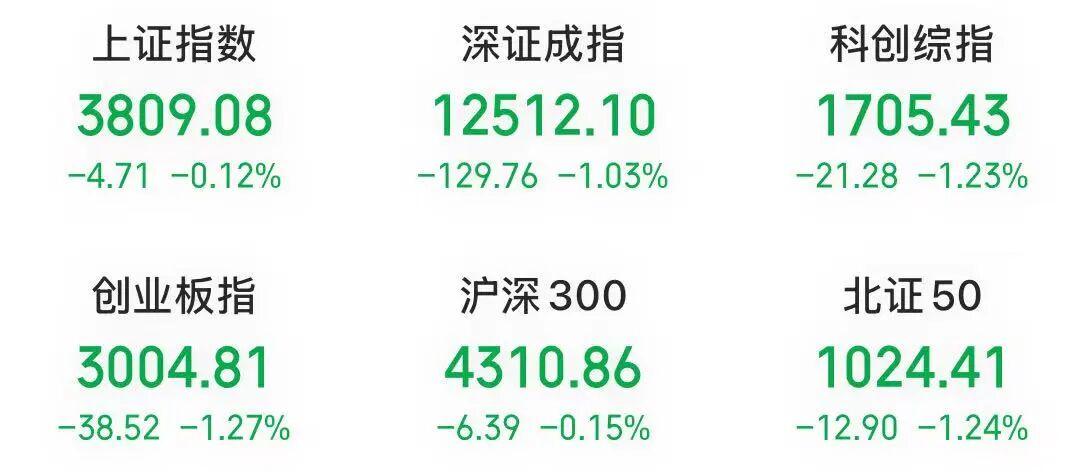
3800点成为近期上证指数多空双方反复争夺的关键位置。大盘能否在此位置完成筑底,进而向上反弹,有观点认为需要满足两个条件:一是科技股止跌;二是非科技股中,有板块能够持续走强,成为市场新的阶段做多主线。
至于市场反攻的时间点,中信证券认为,三季报前后为市场的进攻窗口期。
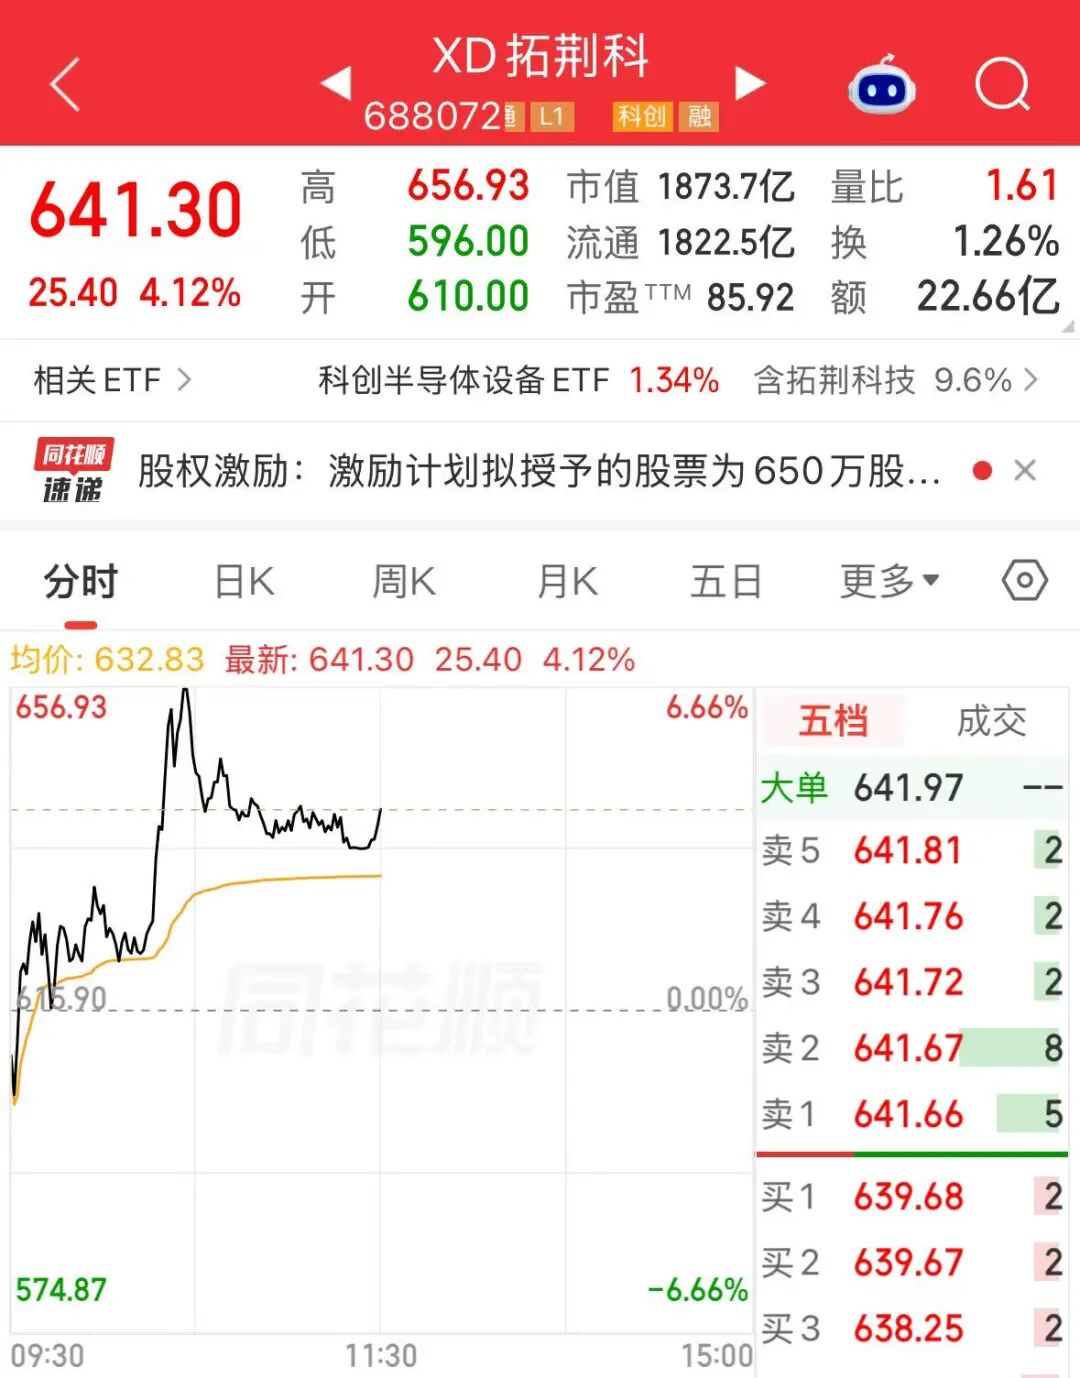
从今天上午看,条件一仍未满足,科技股继续调整,不过已有细分板块止跌,并持续反弹。比如,半导体设备板块,华峰测控、拓荆科技、中科飞测等个股上午上涨。
对于条件二,风电/固态电池、高股息资产、AI漫剧、消费级3D打印材料等板块上午走势活跃,这些板块近期走势都具有一定的持续性。从板块体量看,前两个更强,后两个板块上涨的锐度更犀利。此前市场寄予较高期望的AIDD(AI制药)赛道,上午陷入调整。
高股息资产最近走势大有重复2024年之势,不少网友又把那个经典口号“YYDS”喊了出来。所谓YYDS,是指YYDS=Yinhang银行(农业银行、中国银行)+Yunyingshang运营商(中国移动)+Dianli电力(长江电力、华能水电)+Shiyoumeitan石油煤炭(陕西煤业、中国海油)。当时有网友形容这些巨无霸:“每天不是创新高,就是在创新高的路上”。
今天上午,工商银行、建设银行、中国银行集体上涨,且盘中股价均创历史新高。
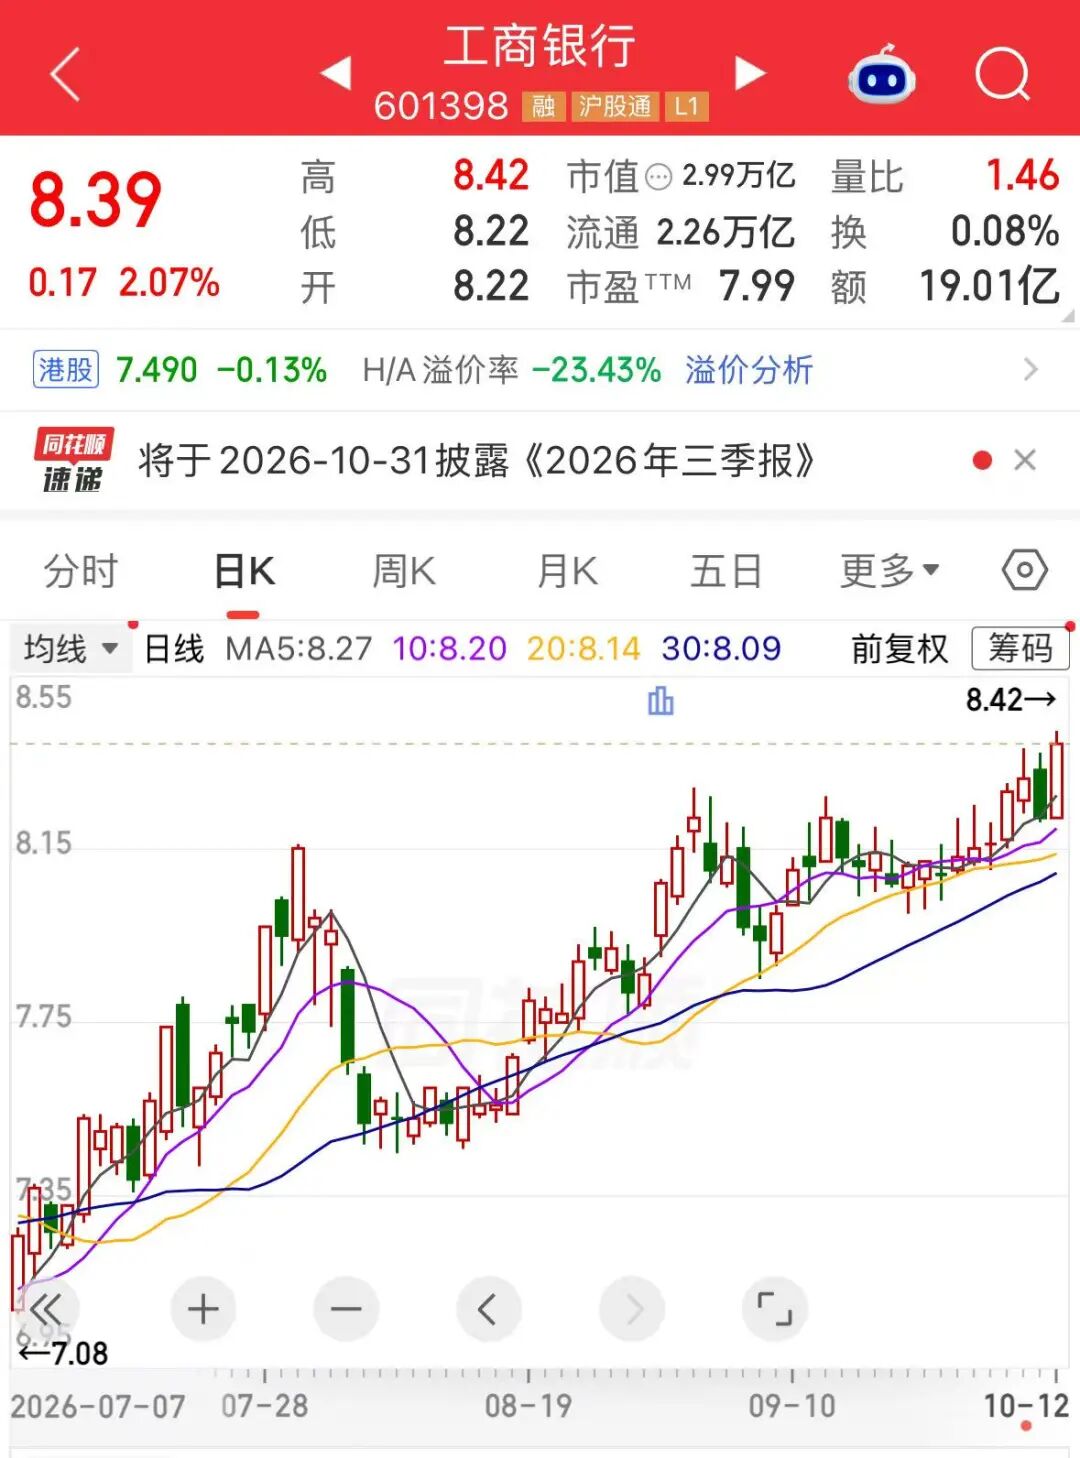
此外,中国石油、中国移动、中国电信、长江电力、中国神华、陕西煤业、京沪高铁等个股上涨。其中,长江电力、陕西煤业股价逼近历史高点。
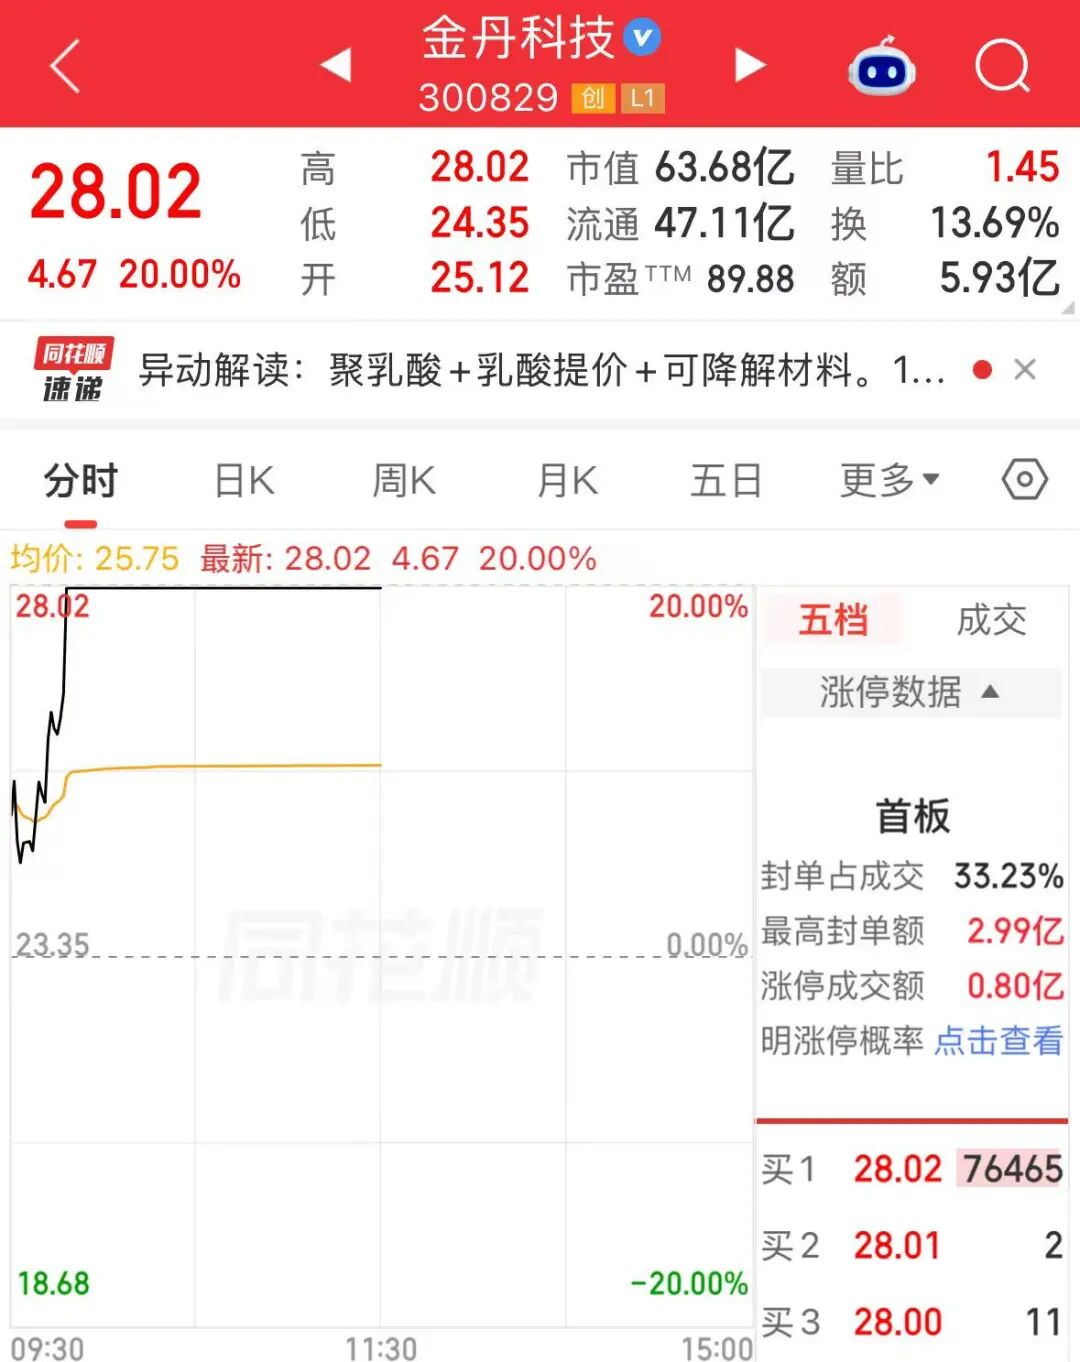
消费级3D打印材料板块中,金丹科技上午迎来“20CM”涨停,海正生材涨超9%。
消费级3D打印机是指为个人用户和小型企业设计使用的增材制造设备,以操作简便、价格低廉为核心定位,主要用于艺术创作、教育培训、工业原型和个性化物品制作。
随着自动调平、高速及多色打印等功能逐步成熟,3D打印设备的使用门槛持续降低;打印内容也由模型制作延伸至家居、文创及功能件等更多场景。易用性提升与应用场景拓展共同推动消费级3D打印走向大众市场,设备需求保持强劲增长,成为新消费领域值得关注的增长方向。
华泰证券表示,消费级3D打印设备放量有望带动耗材需求持续增长。新机销售带动初始耗材采购,设备保有量扩大与打印频次提升,则有望增加后续耗材消耗,形成持续复购需求。
华泰证券表示,FDM是消费级3D打印的主力路线,已形成以PLA(聚乳酸)、PETG(一种透明、高韧性的非结晶型共聚酯塑料)为基础,并向柔性材料、工程塑料延伸的丰富耗材体系。PLA凭借易打印、成型稳定等优势成为用量最大的FDM耗材;在3D打印需求拉动下,行业开工率和产品价格近期同步回升,供需趋紧态势初步显现。
该机构预计2026年—2029年全球PLA需求量为46/55/66/81万吨,对应行业开工率将分别达到67%/72%/78%/91%。PETG作为用量仅次于PLA的耗材,受益于消费者打印技巧提升以及功能件打印场景拓展,亦保持较快增速。此外,未来伴随应用场景的持续拓展,柔性材料/工程塑料等差异化耗材亦有较大增长空间。
(文章来源:中国证券报)