9月21日盘后,逸豪新材(301176.SZ)宣布拟定增不超过18亿元,扣除发行费用后的募集资金净额用于收购于江苏铭丰电子材料科技有限公司不低于78%的股权。
而铭丰电子近2年半合计亏损4.48亿元且处于“技术性破产”状态(资不抵债)。收购方逸豪新材则5年半经营现金流净流出5.47亿元且“增收不增利”,这一颇为少见的“抱团取暖”并购行动,引发市场密切关注。
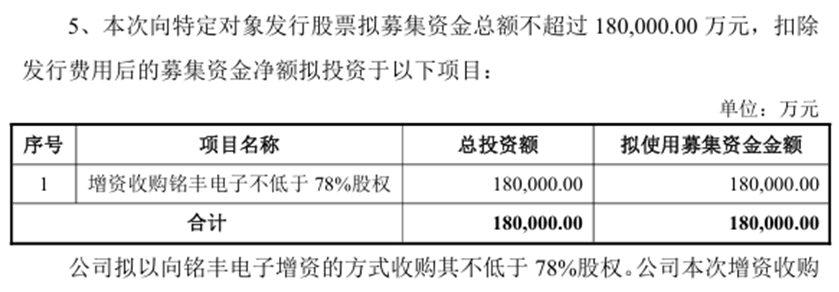
资料来源:公司公告
收购对象“资不抵债”
铭丰电子主营业务为高性能铜箔的研发、生产和销售,产品包括电子电路铜箔和锂电铜箔,设计年产能7万吨(含1万吨技改在建产能)。其主要客户包括宁德时代、瑞浦兰钧、海辰储能、鹏辉能源、中天科技等锂电行业头部企业,并在电子电路铜箔领域拥有数百家合作客户,以及多家优质的覆铜板、印制电路板行业头部潜在客户资源。
未经审计的财务数据显示,铭丰电子的营业收入处于上升阶段,2024年11.26亿元、2025年13.13亿元、2026年上半年11.28亿元,预计全年营收将大幅超越2025年。
但该公司的净利润持续亏损且有收窄趋势,2024年-2.05亿元、2025年-1.65亿元、2026年上半年-0.78亿元。截至2026年二季度末,铭丰电子的总资产为31.48亿元,净资产-1.50亿元,负债合计32.98亿元,资产负债率104.77%,资产负债率相比于2025年年末仍在微升。倘若以3%的借款利率计算,2026年的利息总额接近1亿元。
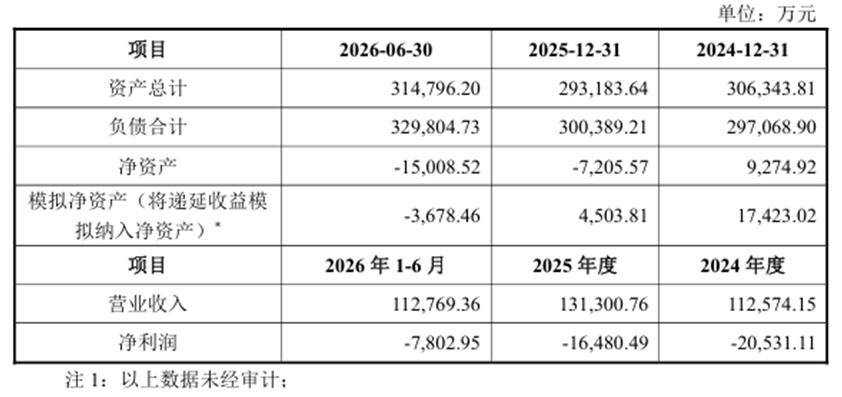
资料来源:公司公告
以2025年数据看,当年度负债金额是营业收入的2.88倍,意味着铭丰电子背负了远超其自身营收所能覆盖的债务包袱,而净资产为负或说明其缺乏足够的自有资本作为缓冲,高度依赖外部融资维持运转,抗风险能力较弱,处于“资不抵债、技术性破产”状态。当然,净利润收窄则是边际改善的积极信号,能否获得融资来维持现金流是非常关键的。
华西证券认为,铜箔为明确的重资产行业,且核心原材料铜价较高,对于现金流占用较大,在后续动力加储能电池需求快速增长的趋势下,产能供给较为紧张,加工费出现上涨趋势且空间较为可观。
定增预案还披露,铭丰电子产能规模大,位于行业前列,但由于营运资金缺乏导致产能利用率低,整体开工率不足50%,叠加近几年行业铜箔加工费处于历史低位,“本次向标的公司的增资款到位后,将直接充实标的公司资本金,解决其营运资金缺口及负债率高问题,破解标的公司盈利能力恢复的关键制约瓶颈。”
收购方并不“宽裕”
收购对象铭丰电子对外部“输血”的诉求强烈,而收购方逸豪新材却并不“宽裕”。据逸豪新材公司官网,该公司成立于2003年10月,于2022年9月在深交所创业板上市,是从事高精电解铜箔及新型电子元器件研发、制造与销售的国家高新技术企业,主要产品为电子电路铜箔、铝基覆铜板和印制电路板。
据2026年中报,逸豪新材上半年营业收入12.64亿元,归母净利润0.22亿元,同比扭亏;上半年经营活动产生的现金流量净额-2.88亿元,同比净流出大幅上升551.37%。截至2026年二季度末,逸豪新材总资产31.53亿元,资产负债率52.45%;应收账款6.36亿元,应付账款1.83亿元;期末货币资金2.25亿元。按当前现状看,利用自有资金及银行贷款来支付收购对价难度过大。
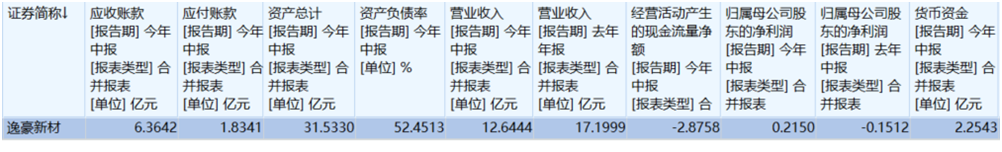
资料来源:Wind,截至2026.6.30
不仅如此,2021年至2026年二季度末,逸豪新材经营活动产生的现金流量净额合计为-5.47亿元,最近3年均为净流出状态;扣除非经常性损益后归属母公司股东的净利润(主营业务净利润)合计为0.90亿元,主营业务的“造血功能”尚未建立。与此同时,逸豪新材在此期间的投资活动产生的现金流量净额却持续净流出,合计-6.28亿元,并出现了高度依赖外部融资“输血”的现象,同期筹资活动产生的现金流量净额合计净流入11.79亿元,保持了一定的扩张性。
综上,本次交易双方均高度依赖外部融资,且两者的经营状况均未进入良性循环,逸豪新材采用向铭丰电子增资、并以持股方式承载其债务的模式,基本可以定性为“抱团取暖”式的产业整合,希望通过规模效应、产能协同、客户共享来改善盈利。
“抱团取暖”?
创始股东退出方式巧妙
那么,一个自然而然的逻辑是,抱团取暖的前提是双方都有“冷”的地方。首先,逸豪新材“冷”在盈利根基不稳,2026年上半年刚刚扭亏,盈利持续性(包括主营业务造血能力)正接受考验;“冷”在自身资产负债率连降之后连升,2021年至2025年分别为54.38%、24.29%、22.11%、33.15%、46.11%,2026年二季度末继续抬升至52.45%;“冷”在遭遇电子电路铜箔行业产能过剩、PCB(印制电路板)产品连续三年毛利率为负,以及资产减值损失和信用减值损失压力;“冷”在营收规模不够大,营业收入从2021年的12.71亿元增至2025年的17.20亿元,5年上升35.33%,低于CICS印制电路板(中证板块)47.70%整体增速超12个百分点。
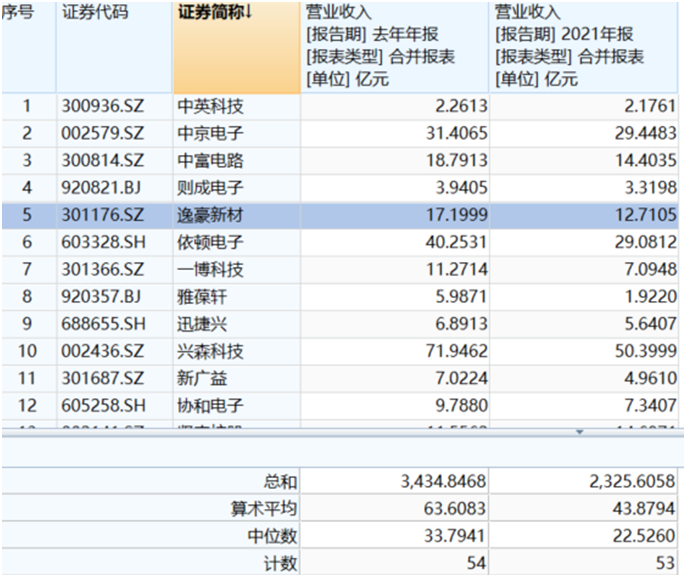
资料来源:Wind,截至2026.6.30
而铭丰电子的“冷”主要在于财务结构,“由于营运资金缺乏导致产能利用率低,整体开工率不足50%,且近年来大额投资导致负债率极高、财务成本高,”两年半合计亏损4.48亿元(缺钱),“有单也不敢接”导致产能得不到释放,资产负债率超100%(高度依赖外部融资),遭遇产能过剩导致行业加工费低等。二者“结合”后能共享产能、客户、技术,摊薄成本,提升行业议价能力。
但能否真正“取暖”,或取决于两个关键前提,一是铭丰电子能否在增资后提升开工率、提升加工费从而实现真正意义上的扭亏;二是逸豪新材自身能否持续盈利。倘若行业加工费持续低位、铭丰产能无法有效释放,那么“抱团”可能变成“两个冷的人抱在一起更冷”,合并后亏损可能扩大、商誉/减值风险上升。而这正是投资者需要持续跟踪的核心风险点。
另外,网传逸豪新材此次收购铭丰电子,是在“押注宁德时代锂电铜箔”,除了交易预案中提到宁德时代是铭丰电子的主要客户外,但没有披露宁德时代在铭丰电子营收中的占比、具体采购量、合同期限等关键数据,也并无其他有效渠道确认(包括宁德时代历史年报)。但开工率不足50%、资不抵债的铭丰电子,能否稳定供应宁德时代本身就是存疑的。
需要特别注意的是,从交易预案中可知,增资前铭丰电子全部股权价值不超过5亿元,但逸豪新材拟募资资金(扣除发行费用等)将全部用于增资收购不低于78%股权,这就意味着绝大部分资金将用于补充营运资金和偿还债务,而非支付给原股东。
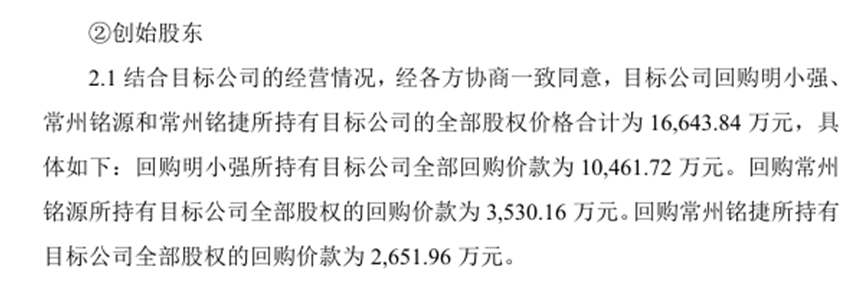
资料来源:公司公告
但很显然,以当前铭丰电子的情况看,这笔回购款并非其自有资金,大概率将会是来自于逸豪新材的增资款,满足触发条件后创始股东实现拿钱退出。也就是说,法律上出钱的是铭丰电子,实际出钱的是逸豪新材,参与定增的投资者则是这笔资金的最初来源(此次交易设置了由铭丰电子实施股权回购、回购款用于向创始股东支付退出对价的安排)。
(文章来源:理财周刊-财事汇)