新华财经北京10月8日电人民银行8日开展6060亿元隔夜逆回购操作,鉴于当日有8335亿元隔夜逆回购、2810亿元7天期逆回购和1000亿元14天期逆回购到期,公开市场全口径实现净回笼6085亿元。
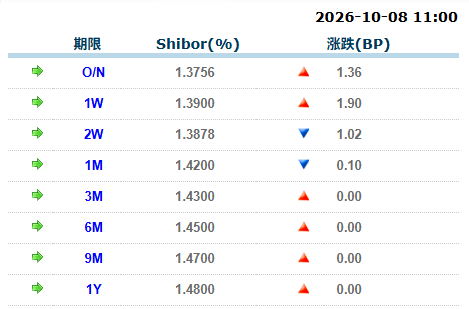
上海银行间同业拆放利率(Shibor)短端走高,长端不变。具体来看,隔夜Shibor涨1.36BP,报1.3756%;7天Shibor涨1.9BP,报1.3900%;14天Shibor跌1.02BP,报1.3878%。
上海银行间同业拆放利率(10月8日)
来源:全国银行间同业拆借中心
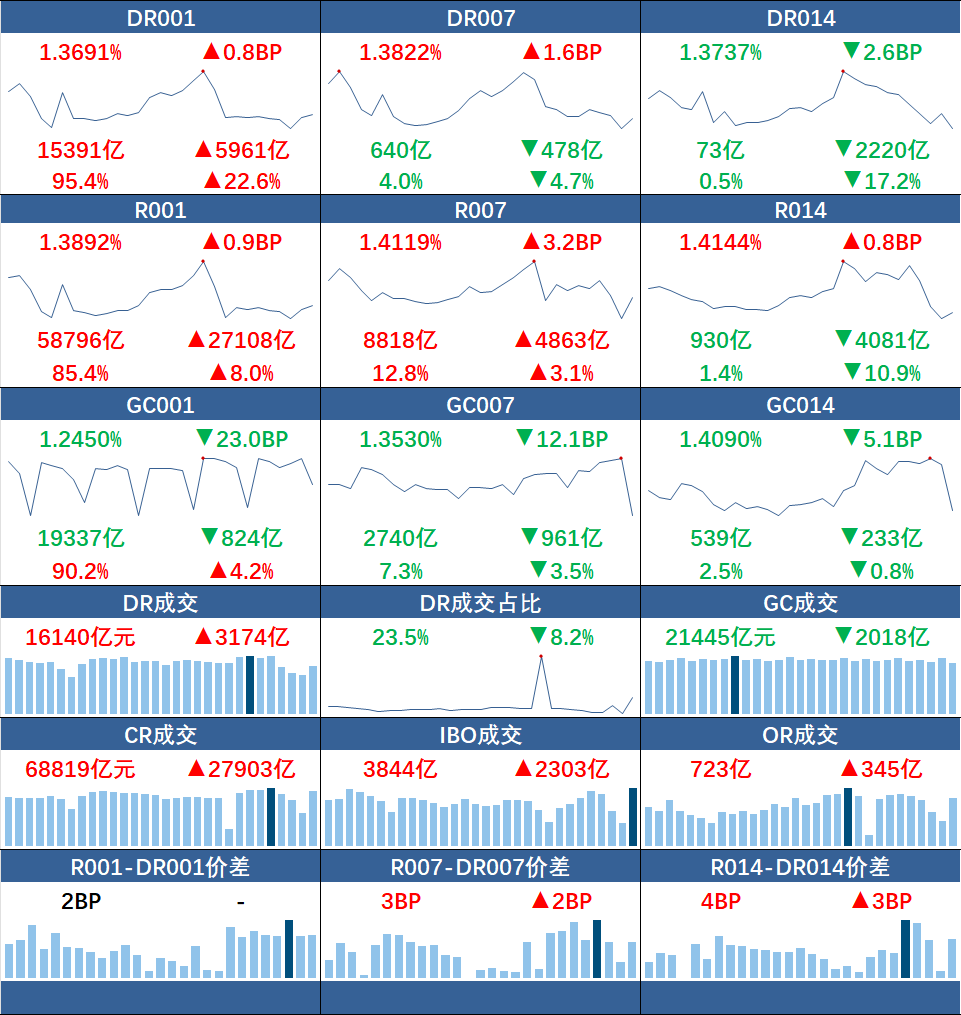
银行间质押式回购市场方面,隔夜品种量价齐升,DR001和R001加权利率分别升至近1.37%、1.39%,成交规模分别增加近6千亿元、2万7千亿元;DR007和DR014加权利率倒挂,R007加权利率站上1.41%上方,成交规模超8千8百亿元。具体看,DR001、R001加权平均利率分别上行0.8BP、0.9BP,分别报1.3691%、1.3892%,成交额分别增加5961亿元、27108亿元;DR007、R007加权平均利率分别上行1.6BP、3.2BP,分别报1.3822%、1.4119%,成交额分别减少478亿元、增加4863亿元;DR014、R014加权平均利率分别下行2.6BP、上行0.8BP,报1.3737%、1.4144%,成交额分别减少2220亿元、4081亿元。
货币市场利率(10月8日)
来源:全国银行间同业拆借中心
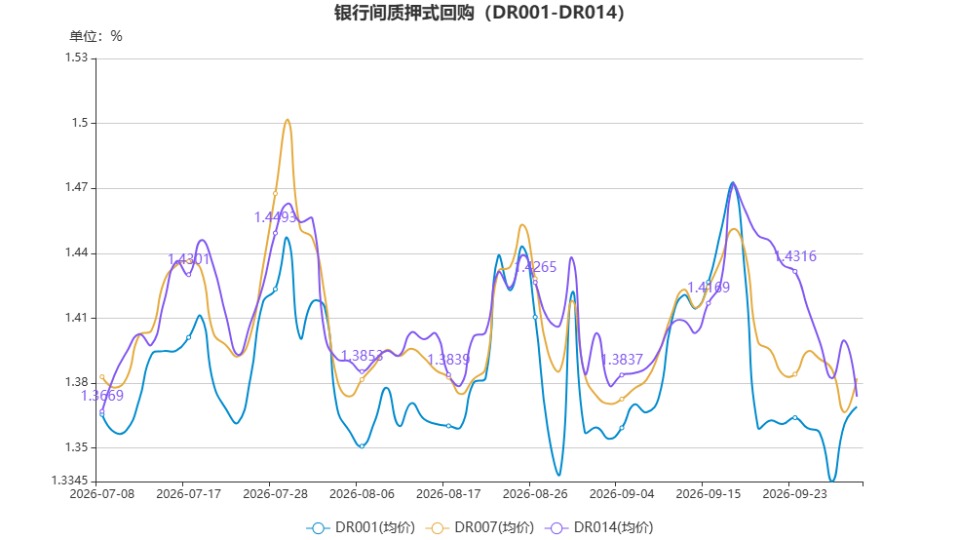
据上海国际货币经纪公司交易员消息,8日资金面整体均衡偏松。开盘大行国股融出积极,非银隔夜押利率存单成交在1.40%-1.41%附近,押信用ofr在1.43%附近;7天押利率1.40%需求较好,押存单成交在1.41%,非银押信用融出在1.43%。公开市场操作后各期限价格小幅下降,隔夜成交至押利率1.39%、押存单1.40%,押信用融出在1.41%-1.42%;7天押存单成交至1.405%,押信用ofr至1.415%-1.42%。整体保持均衡偏松至上午收盘。午后资金面融出变多,隔夜成交至押利率存单1.38%-1.39%;7天押存单1.41%成交,押信用ofr到1.415%-1.42%。临近尾盘,隔夜押利率最低成交至1.33%,押存单最低成交至1.35%-1.37%,整体保持宽松至收盘。
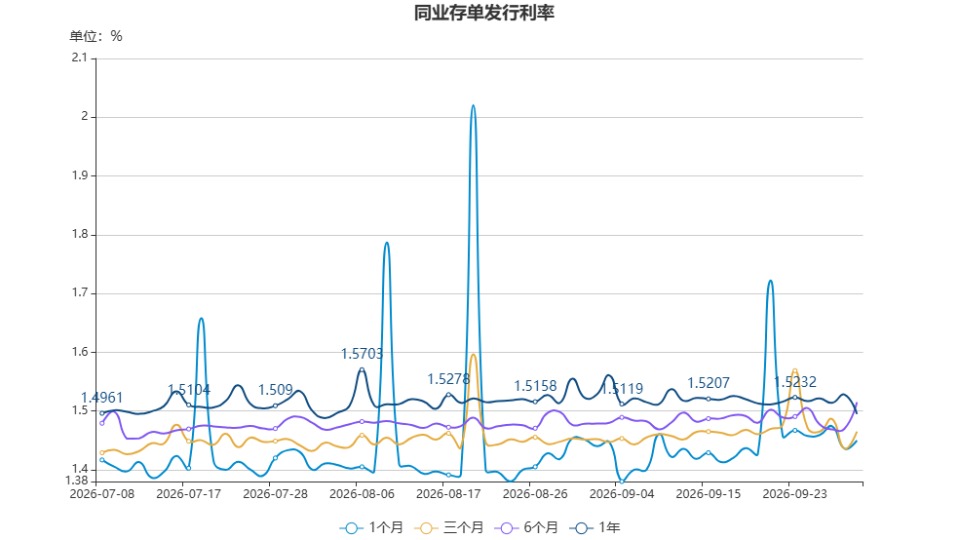
同业存单方面,节后第一个交易日,存单二级市场交投一般,各期限存单与上一交易日收盘小幅上行。其中1M国股大行日终收在1.385%附近,较上一交易日上行2.5BP;3M国股大行日终收在1.42%附近,较上一交易日上行2BP;6M国股大行日终收在1.453%附近,与上一交易日上行约1BP;9M国股大行日终收在1.4675%附近,与上一交易日上行0.75BP;1Y国股大行日终收在1.468%附近,较上一交易日下行0.2BP。1Y与9M相差0.05BP,与上一交易日基本持平;9M与6M相差1.45BP,较上一交易日收窄0.3BP;6M与3M相差3.3BP,较上一交易日收窄约1BP;3M和1M相差3.5BP,较上一交易日收窄0.5BP;1Y-1M曲线利差为8.5BP,较上一交易日收窄2.7BP;1Y-3M曲线利差为4.8BP,较上一交易日收窄2.2BP。
【今日关注】
· 人民银行发布关于人民币汇率的政策立场,强调中国实施以市场供求为基础、参考一篮子货币进行调节、有管理的浮动汇率制度,坚持让市场在汇率形成中发挥决定性作用。中国贸易发展根源于产业国际竞争力的提升,中国没有必要,也无意通过汇率贬值获取贸易竞争优势,从不搞竞争性货币贬值。汇率受经济增长、货币政策、金融市场、地缘政治、突发风险事件等多种因素影响,与经常账户不存在简单线性关系。
· 中小企业回款难、产业链上下游中小企业资金压力问题备受关注。记者调研了解到,当前,治理中小企业回款难正持续推进,特别是供应链金融加快创新发展,推动金融服务从“看抵押”转向“看链条”,正成为缓解中小企业资金难题的有力抓手。
· 9月以来,新型政策性金融工具已累计投放超1000亿元。专家认为,包括新型政策性金融工具在内的多路资金加快落地并形成实物工作量,将有力拉动基建投资增速。与此同时,央行下调抵押补充贷款(PSL)利率并扩大其支持领域,有助于进一步降低政策性银行负债成本,推动重点项目资本金和配套融资落实。
(文章来源:新华财经)