十一长假进入第三天。本周(9月28日至10月2日),A股市场仅有3个交易日(即9月28日、29日、30日),沪指收于3842.19点,9月累计跌3.62%;深证成指累计跌8.04%,创业板指累计跌8.82%。
Wind数据显示,从主力资金流向来看,31个申万一级行业中,净流入行业仅10个,净流出行业达21个,整体呈资金净流出态势。
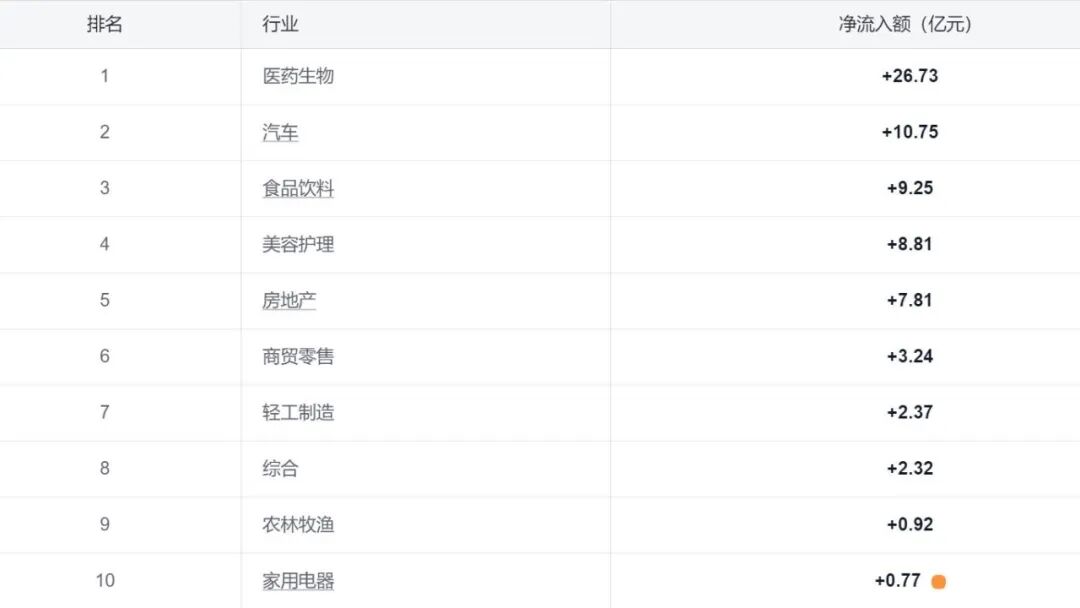
获得主力资金净流入最多的是医药生物行业,达26.73亿元;汽车、食品饮料、美容护理、商贸零售等消费行业获资金青睐;房地产行业净流入7.81亿元。
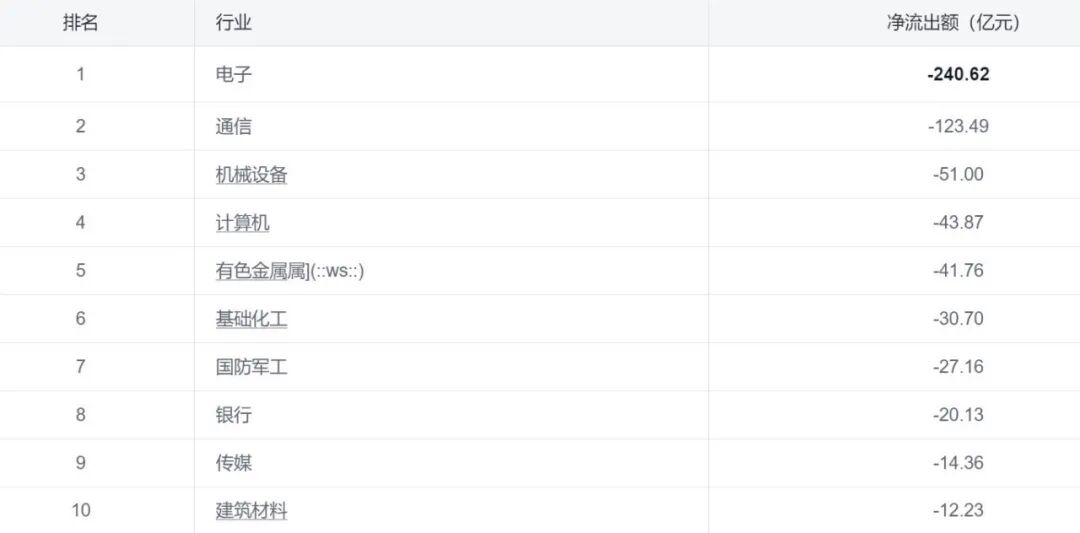
电子行业遭遇主力资金净流出240.62亿元,居于首位;其次为通信行业,净流出123.49亿元。机械设备、计算机行业分别净流出51.00亿元、43.87亿元,科技成长板块整体承压明显。有色金属行业净流出达41.76亿元。
个股方面,本周AI产业链概念遭到抛售,光模块龙头中际旭创以38.58亿元净流出位居首位,股价本周累计下跌约9.76%;CPO龙头新易盛净流出23.19亿元,股价本周累计下跌约10.57%。
值得关注的是,两只新股本周吸金超33亿元。其中,鸿富诚以16.72亿元主力资金净流入高居榜首;力勤资源紧随其后,主力资金净流入16.34亿元。
9月29日,鸿富诚在深交所创业板挂牌上市。该股开盘大涨680.64%报600元,投资者中一签(500股)浮盈超26万元,成为今年以来A股市场最赚钱的新股之一。本周,该股累计涨幅达663.21%。
资料显示,鸿富诚成立于2003年,总部位于深圳宝安,是一家专注热管理、电磁屏蔽和吸波等先进电子功能材料,以及器件研发与产业化的国家级专精特新重点“小巨人”企业。
9月30日,力勤资源登陆深交所主板,该公司主营业务为镍产品贸易、镍产品生产与销售。当日开盘,力勤资源大涨206.17%报65元,盘中一度冲高至84.85元,截至收盘报65.09元,涨幅206.59%。
10月8日,A股迎来节后首个交易日。展望四季度,西南证券研报认为,短期地缘局势、油价及美债利率上行仍压制风险资产。国内节前缩量主要源于季节性观望,并非趋势转弱。若无新增通胀冲击、加息预期见顶,科技板块四季度或迎修复。
华龙证券认为,10月或有较好配置机会。从经济数据来看,产业景气度延续,且前期高估值情况有较明显消化,建议关注电子、通信、计算机、电力设备等行业;受益于政策效能持续发挥及内生动能推动的方向,建议关注家用电器、汽车、医疗器械、基础化工、有色金属等行业。
国金证券提醒,市场趋势性机会仍然不明确,结构性的应对仍然是主要思路。长期看,当下科技并不具有再加速能力,而在极致的加息预期落地与地缘矛盾缓和后,阶段性反弹正在孕育;本轮油价波动可能释放全球对能源的补库需求,石油、油运和炼化为代表的能化链条将继续受益。
(文章来源:中新经纬)