2026年,面向下一代800VDC AIDC的固态变压器(SST)开始进入真实采购和验证阶段。
7月,阳光电源发布EnerNeo SST,同时与东阳光、中联数据签署超过130MW框架采购协议;9月,公司披露已向客户交付数台SST,预计四季度投运。金盘科技则已将13.8kV SST样机发往海外测试,中国西电取得4台13.8kV AC/800V DC海外数据中心订单。更早一些,台达与美团、秦淮数据合作的SST直流供电项目已经投入商业运行。与此同时,Google、Microsoft和NVIDIA于8月通过开放计算项目OCP进一步推动800VDC标准化,将中压交流直接转换为800VDC列为长期供电架构之一。
SST已经能够工作,也开始有客户采购。但在面向下一代800VDC AIDC的公开项目中,当前仍主要处于小批量交付和客户验证阶段。当前产业真正需要回答的,是三个更实际的问题:经济上值不值得换,工程上为什么还不敢大规模换,以及最终怎样形成可以重复采购的标准产品。
01
200万元的SST,贵不贵?
SST目前公开价格样本仍然很少,但已经可以找到一组容量接近的传统方案作为参照。
2026年8月,“智云常经开”平台机房SST采购预算为200万元,供应商拟定为南瑞继保旗下常州博瑞电力。相关报道披露设备容量为2.5MW,折算单价约0.8元/W;9月常州市政府进一步确认,该项目采用SST将10kV交流直接转换为800V直流。由于200万元仍是采购预算,而非最终成交价格,0.8元/W更适合作为当前可观察的价格锚。
传统方案已有更成熟的采购数据。2026年,中国移动江苏公司为南京江北数据中心采购4套2500kVA中压一体化电源系统,项目预算950.4万元。第一中标候选人的不含税单价为176.99万元,按13%增值税折算约200万元/套。中国移动江苏后续同类产品招标对“一体化电力模块”的业绩口径显示,此类产品主要组成部分需同时包含变压器、低压配电柜和UPS或整流模块,并整体交付。
2500kVA与2.5MW并非完全相同的单位,前者是交流视在功率;但数据中心负载功率因数通常接近1,因此两者可以作为大致相当的容量等级进行观察。也就是说,目前一个2.5MW级SST采购预算约200万元,而一套2500kVA传统中压一体化电源的实际中标价格也约200万元。由于两次采购的设备边界、冗余方式和技术配置并不完全一致,这组数据尚不能证明SST已经与传统方案平价,但至少说明其设备价格已经进入同一数量级。
市场上还有更高的报价口径。产业媒体“行家说三代半”2026年8月在估算台达、为光能源SST订单价值时,采用了“国内SST厂商约1.2元/W”的报价假设;中信建投2026年8月的报告显示,“最终方案SST产业化初期约3-5元/W”。这些数字属于产业调研和订单价值测算,并非公开成交价格,仅作为量级参考。
如果采用1.2元/W进行测算,SST在整个数据中心建设成本中的占比仍然有限。Turner&Townsend基于300多个近期或在建项目统计,2025年美国传统数据中心建设成本在不同市场约9.5—13.3美元/W,同等IT容量的液冷AI数据中心平均还要高7%—10%;其成本口径包含土建、机电设备及安装,但不包括服务器等主动IT设备。液冷数据中心中,电气系统平均约占建设成本的48%。
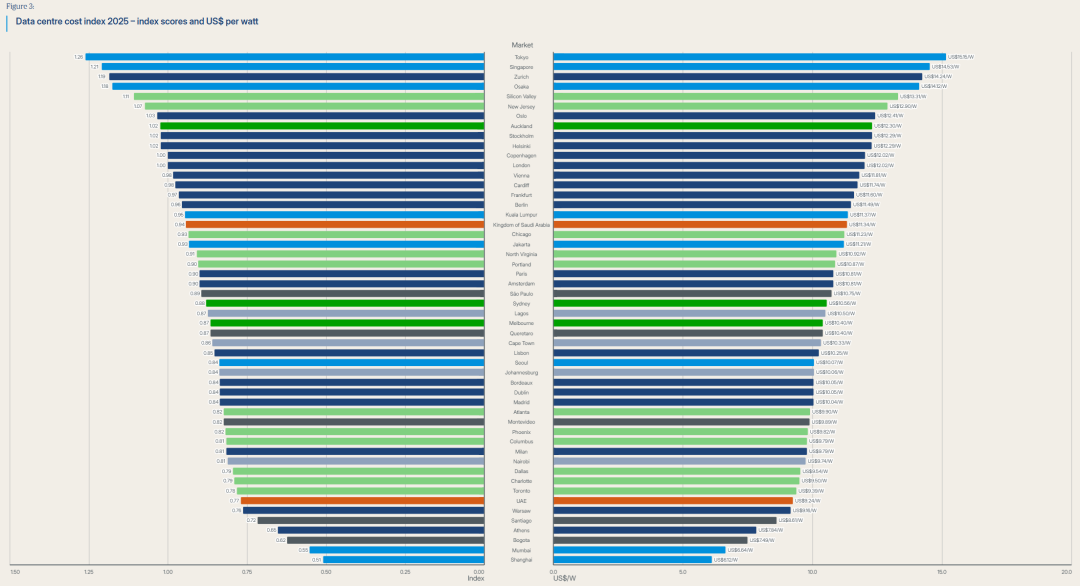
数据中心成本指数2025
来源:Turner&Townsend
按1美元兑6.7元人民币粗略折算,AI数据中心基础设施建设成本约68—98元/W。若简化假设1W SST配置容量对应1W IT设计容量,1.2元/W的SST约占其中1.2%—1.8%,占电气系统投资约2.6%—3.7%。需要注意的是,此处以国内SST报价与美国30—50MW级数据中心建设成本进行比较,地区、项目规模和设备配置均存在差异,可能低估SST在国内项目中的实际投资占比。但从量级上看,SST本身在AIDC基础设施投资中的占比仍然有限。
运行期的经济账同样值得关注。台达公布的案例测算显示,其SST 800VDC方案可将端到端供电效率由89.1%提高至92.1%;NVIDIA则预计整个800VDC架构最高可改善约5%的端到端供电效率。两者统计边界并不完全一致,后者更适合作为行业方向性参照。
以2.5MW IT负荷、平均负载率80%计算,一年IT用电约2.5MW×80%×8760h=1752万kWh。按照89.1%和92.1%的效率分别倒算电网侧购电量,两者一年相差约64万kWh;若综合电价为0.6—0.8元/kWh,对应约38万—51万元电费。伊顿今年6月发布的2.5MW MV SST 2.0称“单台设备年节约电费超52万元”,与上述测算处于相近数量级,可以作为简单参考。
进一步做一个敏感性测算。假设SST方案相对可比传统方案多投入0.4元/W,2.5MW项目对应100万元;若上述效率改善能够稳定实现,仅电费节省约2—2.6年即可覆盖这一假设溢价。
那么自然就有一个问题,既然经济账可能算得过来,为什么客户现在还只买几台验证?
02
为什么还处于验证阶段?
(1)上下游时间点不一致
其中一个原因是,SST的需求时间点还没有真正到来。
NVIDIA规划从2027年开始以Kyber机架推动原生800VDC数据中心进入规模生产。2026年的情况更像一个过渡期:中压到800VDC的SST已经能够制造,下游原生800V设备生态仍在形成。NVIDIA预计800VDC正式规模部署将与2027年的下一代MW级机架同步。
因此,今年客户采购几台设备进行真实负载验证,并不反常。阳光电源7月表示,国内示范工程将在2026年供货,美国市场批量订单预计在2027—2028年,目前仍在与海外头部CSP共同定义产品规格。公司管理层进一步给出的节奏是,2026年以小批量样机和试验验证为主,2027年开始出现批量订单,2028年以后才进入规模部署。
(2)存在折中方案
更关键的是,客户采用800VDC,并不意味着必须立即采用SST。
OCP今年8月公布的800VDC路线明确保留两种部署方式。对于现有数据中心,可以继续保留原有中压变压器和480VAC配电,在计算机架附近增加Side Power Rack,把480VAC转换为800VDC。OCP将其称为当前AI数据中心获得800VDC能力的最快路径,在交流容量和机房空间足够时,甚至无需改变上游电气基础设施。
另一条长期路线才是中压交流直接转换为800VDC,即由兆瓦级中压整流器或SST直接向整个Data Hall供电。后者减少中间交流转换环节,也更方便储能直接接入800V母线,但需要重新设计更大范围的供电系统。
这意味着,800VDC需求增加与SST需求增加并不存在简单的一比一关系。对于已经拥有成熟交流供电体系的数据中心,Sidecar可以降低架构切换风险;新建的大型AI工厂则更适合评估中压直达800VDC。SST需要证明的,是相较这条过渡路径还能提供足够的效率、空间、成本和可靠性收益。
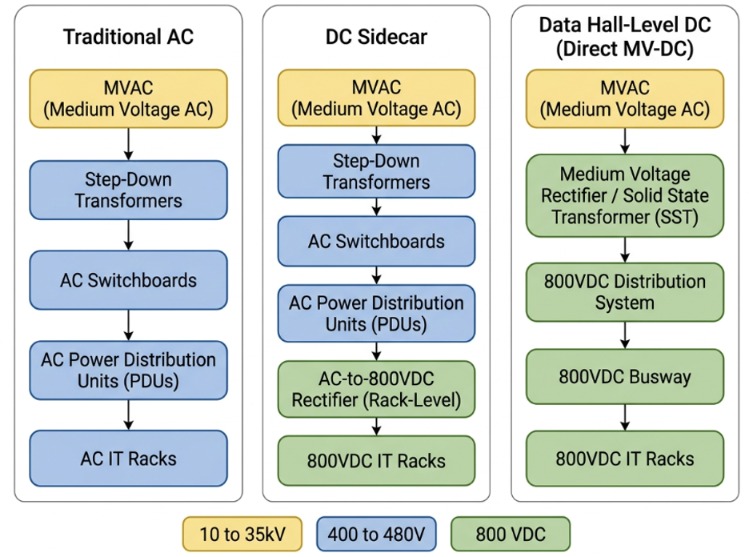
传统交流架构与两种部署选项
来源:Open Compute Project,2026.8
(3)产品尚未完全定型
OCP目前公布的仍是SST Design Specification v0.3,部分短路、接地、直流母线和系统协同参数仍在完善,同时还需要与UL、NFPA、IEEE和IEC等认证和安全体系衔接。
标准尚未完全冻结,只是其中一个表象。更实际的问题是,一台能够工作的SST样机,距离可以被不同客户重复采购的标准商品还有一系列工程环节。对于厂商而言,从10kV国内样机走到13.8kV北美产品,也不仅是调整输入电压,还涉及60Hz电网适配、中压绝缘、保护策略、户外环境以及客户现场测试。
金盘科技的研发过程提供了一个较典型的样本。2025年8月,公司完成10kV/2.4MW、适配800V架构的SST样机,并预计当年四季度完成相关测试和认证。此后产品继续向北美规格迭代,到2026年上半年,公司已开发出13.8kV版本,完成厂内测试后发往海外测试。截至9月,公司尚未公开披露这一北美版本的认证结果。
随着产品范围扩大,研发投入也继续增加。金盘科技2025年中期披露的“数据中心10kV固态变压器研发”预计总投入约1300万元,到2026年上半年已经提高至3858万元,累计投入2094.86万元。公司还需要继续验证800V母线短路、故障穿越、高频变压器绝缘以及运输可靠性等性能,其中800V母线短路后约5ms恢复电压,高频变压器需要通过60kV/1min耐压等测试。
这些进展说明,SST产业化的难点已经从“能不能做出样机”,转向“能不能把样机做成经过认证、参数稳定、能够批量复制的商品”。样机完成后,研发和验证投入并没有快速下降,反而随着海外规格、认证和客户要求继续增加。
(4)风险收益不对称
即使产品完成认证,客户也不会立即从几台测试扩大到几十台、上百台采购。原因在于SST存在明显的风险收益不对称。
前文测算显示,SST自身只占AIDC基础设施投资的几个百分点,即使设备价格上涨几十个百分点,对整个项目CAPEX的影响可能仍不到1个百分点;但一旦SST成为数MW算力负荷的供电入口,设备失效造成的影响却远高于自身价值。以5MW供电单元为例,其覆盖的负荷量级相当于约50个100kW高密机柜。客户真正需要验证的,因此是长期可靠性、故障隔离、冗余运行和批量产品一致性。
阳光电源目前的数据可以反映这种谨慎。公司2026年底规划SST产能1.2GW,按3MW标准产品计算约为400台年产能力;7月披露的框架采购容量超过130MW,相当于约43台;截至9月,公司公开口径仍只是“已向客户交付几台SST,预计四季度投运”。
这种差距并不能简单理解为产能过剩。1.2GW更多代表供应商提前建设的批量交付能力,而大型CSP仍需要通过首批项目验证产品可靠性、制造一致性和现场服务能力。阳光电源也明确表示,高压系统可靠性测试仍是SST的重要挑战。当前真正稀缺的,可能并不是SST产能,而是足够长的运行时间和可以重复验证的项目经验。
03
从10kV走向13.8kV
接下来值得观察的一个指标,是13.8kV。
目前国内落地的SST项目主要采用10kV,与中国配电系统相适应;面向北美AIDC,则需要进一步适配13.8kV、60Hz及相应认证体系。金盘科技的13.8kV样机已经进入海外测试,中国西电今年6月取得4台13.8kV AC/800V DC海外数据中心SST订单,阳光电源也计划开发UL认证和13.8kV户外产品。
13.8kV本身并不代表技术一定更先进,更重要的意义在于产品国际化。从国内10kV设备走向北美市场,需要同时解决电网保护、中压绝缘、安全认证、户外环境和客户现场验证。随着OCP推动统一接口,厂商最终需要证明的,是同一种产品能够在不同CSP和不同数据中心重复部署。
SST的产品边界也可能随之扩大。OCP长期架构允许储能直接接入800VDC母线,用于负荷波动和备电;台达现有方案也已经将SST、直流母线和储能组合使用。未来客户比较的可能不仅是一台SST的价格和效率,而是SST、储能、直流保护和控制系统组成的整体Power Block。
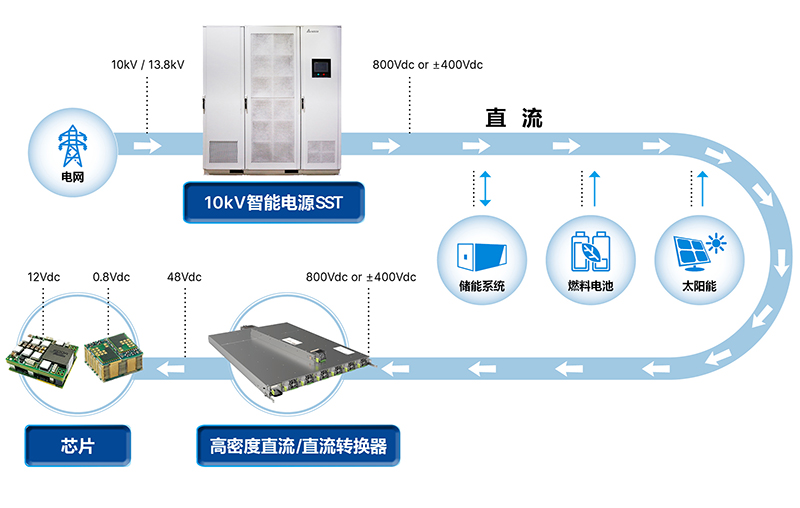
全链路数据中心供电解决方案
来源:台达
从时间上看,2027年下半年可能是第一个值得观察的节点。秦淮数据与台达合作的SST项目自2026年7月开始商业运行,到2027年下半年将积累超过一年的现场数据。虽然这一周期远不足以验证15年以上设计寿命,但已经可以观察早期故障、维护频率以及不同负载条件下的运行稳定性。
需求端也将在同期发生变化。NVIDIA规划2027年开始规模生产原生800VDC的Kyber机架。不过,800VDC放量并不意味着SST同步放量,Power Rack等过渡方案仍将存在。因此,2027年更适合看作SST从验证走向早期批量的观察期;到2028年,如果能够同时看到首批项目稳定运行、海外产品完成认证以及同一客户出现复购和跨项目复制,才更有把握判断SST开始进入规模化部署阶段。
(文章来源:新财富)