本周,沪指累计下跌约0.60%,深证成指累计下跌2.37%,创业板指累计下跌2.48%。
Wind数据显示,从近5日主力资金流向来看,31个申万一级行业中,医药生物行业净流入金额位居首位,有5个行业遭遇净流出。
医药生物行业净流入276.51亿元居首
近5个交易日,获得主力资金净流入居于首位的行业是医药生物行业,达276.51亿元。此外,净流入超百亿元的还有电子、计算机、房地产行业。
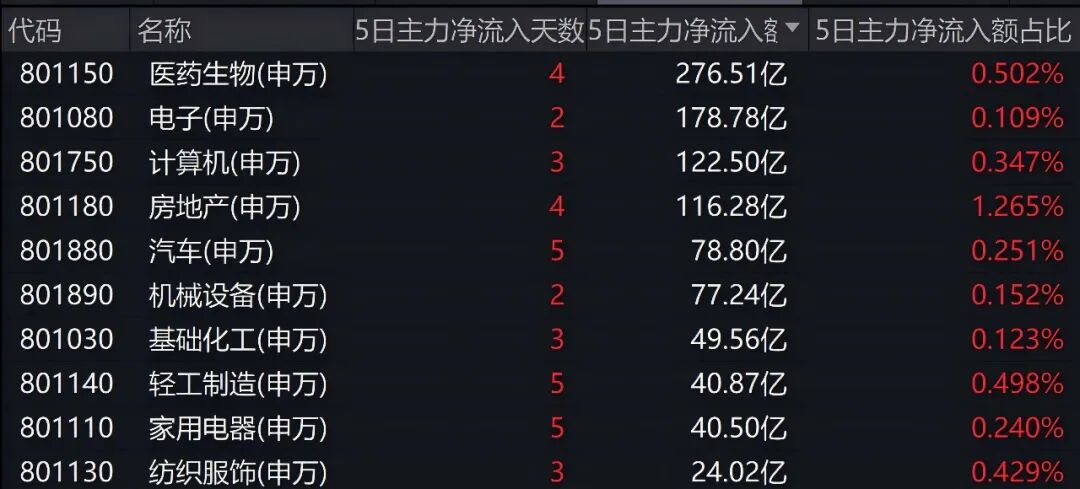
通信遭遇主力资金净流出131亿元,有色金属、公用事业、银行、建筑材料分别净流出84.42亿元、30.60亿元、10.82亿元、0.33亿元。
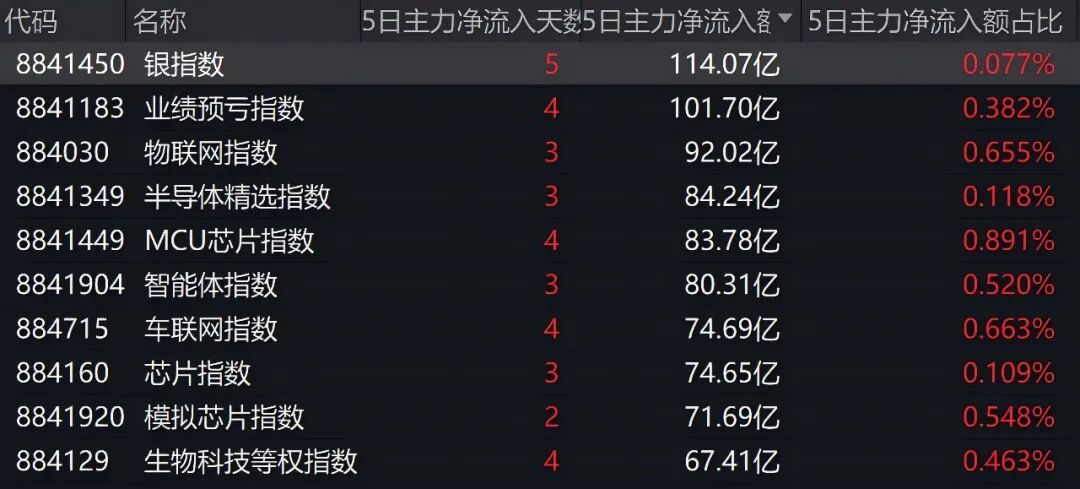
Wind概念板块方面,近5个交易日,银指数、业绩预亏指数获得超100亿元净流入,物联网指数、半导体精选指数、MCU芯片指数、智能体指数均获得超80亿元净流入。
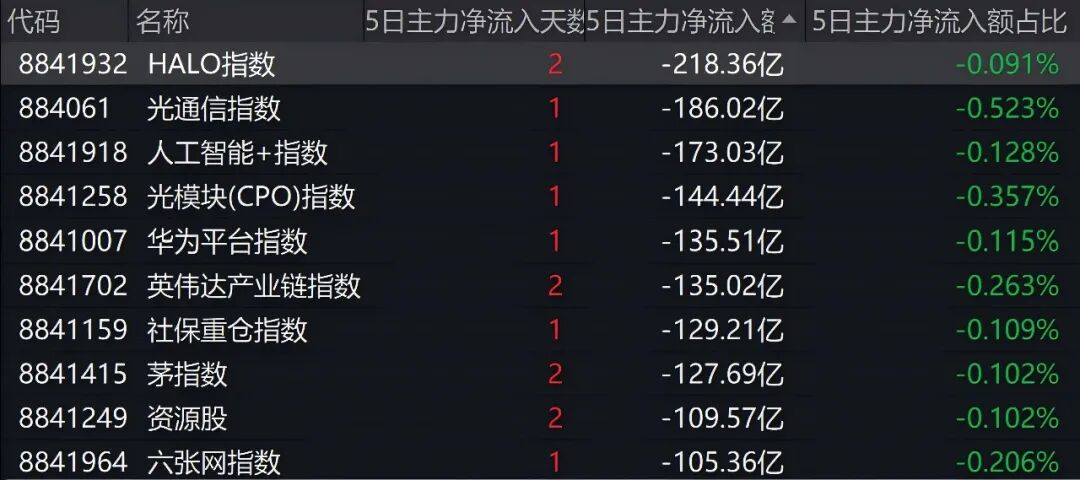
HALO指数遭遇主力资金净流出超200亿元,光通信指数、人工智能+指数净流出超150亿元。
值得关注的是,9月21日早盘,A股医药板块表现抢眼。开盘后不久,北交所个股峆一药业直线涨停,上涨29.91%;科创板个股诺禾致源、洁特生物涨停,上涨20%;瑞康医药、澳洋健康、百花医药、哈药股份、神奇制药、南华生物、精华制药、新华制药等个股涨停,涨10%。
21日午后,白酒板块异动拉升,皇台酒业直线涨停,金种子酒、天佑德酒、水井坊、今世缘、舍得酒业等快速跟涨;地产板块持续升温,万科A、绿地控股、华发股份、我爱我家等集体涨停。
22日,算力芯片概念日内涨势扩大,旋极信息封20cm涨停,此前中国长城、禾盛新材、综艺股份涨停,摩尔线程一度涨15%,万通发展、沐曦股份、龙芯中科、海光信息均涨超6%。
消息面上,业内指出,华为昇腾960超节点近期进展超过此前预期,反映了国产算力芯片可能将更快地迎来出货量上升期,国产芯片的性能比拼亦从单卡性能竞争走向系统效率竞争,有助于拓展国产芯片的能力边界、提升长期空间。
9股主力资金净流入超20亿元
个股方面,近5个交易日有3只个股获得超30亿元主力资金净流入,分别为先导基电、瑞芯微、华天科技,其中先导基电获超50亿元资金净流入。
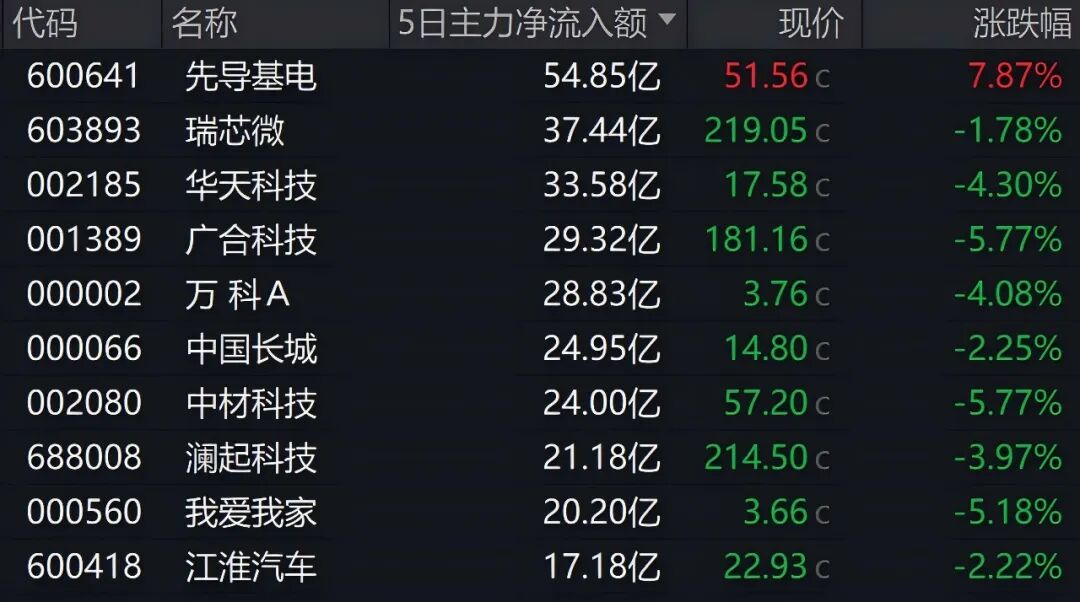
另有6只个股净流入超20亿元,包括广合科技、万科A、中国长城、中材科技、澜起科技、我爱我家。
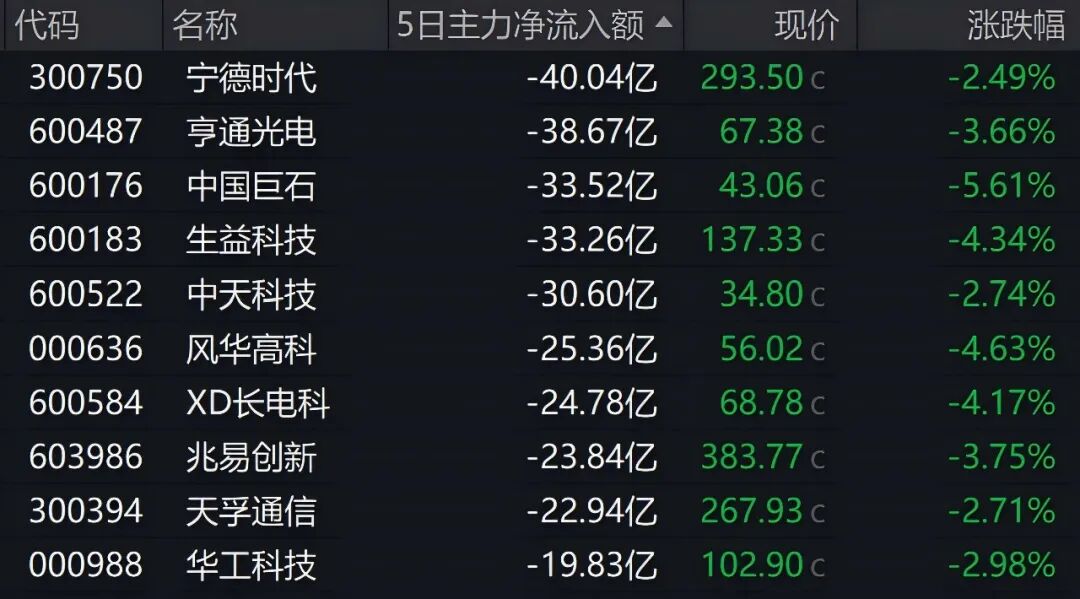
主力资金净流出前十的个股分别为:宁德时代、亨通光电、中国巨石、生益科技、中天科技、风华高科、长电科技、兆易创新、天孚通信、华工科技。其中,宁德时代主力资金净流出超40亿元,亨通光电、中国巨石、生益科技净流出超30亿元。
本周,A股市场迎来了3只新股,中塑股份、世纪数码9月22日分别登陆创业板、北交所,凯达重工9月23日登陆北交所。3股上市以来主力资金净流出额分别为:中塑股份2.06亿元,世纪数码1.27亿元,凯达重工2.53亿元。
其中,凯达重工为年内发行价最低的新股,发行价为4.26元/股。该股开盘上涨580.75%,股价报29.00元/股,投资者中一签(100股)浮盈约2474元。
中塑股份和世纪数码两只新股22日开盘大涨。中塑股份上市首日开盘涨384.37%,该股发行价为55.28元;世纪数码上市首日开盘涨288.64%,该股发行价为15.67元。当日午后,中塑股份涨幅扩大至677.86%,触发二次临停;世纪数码涨幅扩大至521.83%,同样触发二次临停。
22日晚,中塑股份公告称,公司股票于2026年9月22日在深交所创业板上市,发行价55.28元/股,上市首日收盘价433.00元/股,涨幅683.29%,显著偏离行业估值水平。公司静态市盈率168.38倍、市净率17.14倍,远高于行业平均的29.02倍和2.26倍。
对于后市,申万宏源22日发布研报表示,进入2026年下半年,全球资产定价的核心矛盾已由年初的AI叙事阶段性切换至美伊冲突反复与能源供给冲击。农产品作为“最后一棒”已兑现一波上涨。
该机构认为,结构上看,A股尤其是科技股仍需更大级别产业催化来凝聚共识,中期维持“景气科技+周期Alpha”,关注算力链、高股息与资源品。战略上继续看好战略资源、景气科技与人民币优质资产的性价比修复。
光大证券22日发布研报称,当前国内经济呈现新旧动能分化、供需两端分化、内外循环分化的“三重分化”格局。美联储9月落地“鹰派”加息,释放出年内或不止一次加息的信号。展望后市,短期内10年期美债收益率大概率维持在 4.7%至5.0%的高位区间运行;美股短期有望修复,但中期走势仍取决于后续加息政策的落地节奏。
针对四季度资产配置,该机构给出五大方向:国内利率债可把握做多机会、A股聚焦结构性行情、黄金作为组合压舱石配置、美债保持谨慎态度、美股聚焦AI核心赛道。
(文章来源:中新经纬)