金融投资报记者林珂
在节前最后一个交易日,A股市场不仅未能迎来预期中的反弹,反而出现加速下跌行情。
9月24日,上证指数小幅低开后便一路震荡走低,盘中在击穿3910点支撑后下跌开始加速,最终在全日最低点收盘。深证成指、创业板指、科创50指数走势相仿,盘中持续向下滑落,跌幅均超过2%。
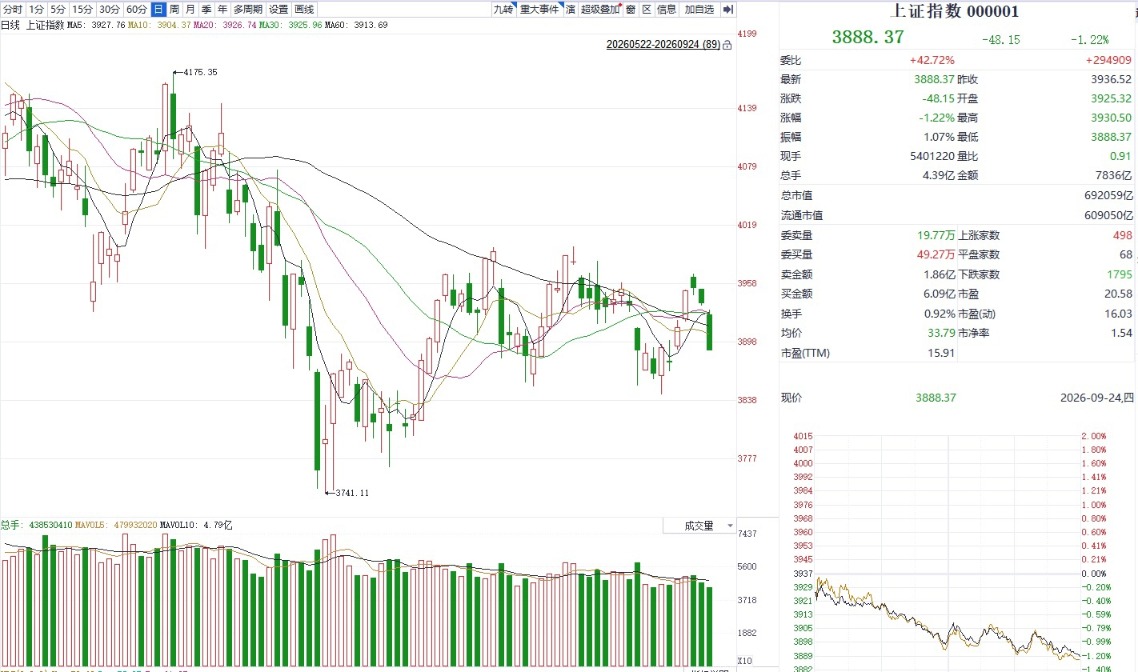
上证指数日K线图
截至收盘,上证指数报收3888.37点,下跌1.22%;深证成指报收13316.97点,大跌2.34%;创业板指报收3288.95点,大跌2.68%;科创50指数报收1621.87点,大跌2.35%。沪深北三市成交额仅有1.67万亿元,较前一交易日萎缩超过1100亿元。
从海外市场来看,隔夜美股快速回调,一定程度上影响了A股市场情绪。消息面上,美联储理事释放鹰派信号,可能还需要进一步调整货币政策。全球无风险利率同步上行,直接压制风险资产估值,尤其对成长方向形成情绪扰动。同时,国内临近中秋国庆长假,板块轮动加快,资金交投意愿下降,节前效应与外部利率扰动共同加大了今日的调整幅度。
不过,有分析指出,不应把短期下跌简单地归结为外围趋势恶化。海外加息预期虽一度升温,但其概率已从75%回落至68.6%,说明市场对紧缩路径的定价并非单向强化。长端美债利率快速上行,更多反映的是通胀担忧与国债供给压力的叠加,而非对加息次数的持续上调。美债利率冲高后,对权益市场的边际冲击也可能逐步钝化。国内方面,有数据显示,股票私募基金仓位指数连续两周上涨,仓位超过八成的私募基金占比高达67%。机构资金在调整中主动加仓,表明其对中期走势并不悲观,今日调整更多是节前流动性收缩与情绪脆弱的结果,而非基本面逆转。
巨丰投顾高级投资顾问杨昌龙在接受金融投资报记者采访时表示:“经过前期估值消化,市场整体风险有所释放,短期板块轮动加快,中期不确定性趋于平稳,整体风险可控。若海外不确定性因素缓解,压制资金情绪的因素减弱,股市情绪有望持续修复。节后需观察海外利率走向、国内政策信号与成交量恢复情况。风险主要来自海外紧缩超预期、节前流动性波动和情绪反复,需以仓位管理应对。”
对于节后走势,有证券分析师在接受金融投资报记者采访时表示:“节前资金观望情绪浓厚,接盘意愿不强,随着大盘持续回调快速释放风险,一旦节后资金回流,有望迎来超跌反弹。”
(文章来源:金融投资网)