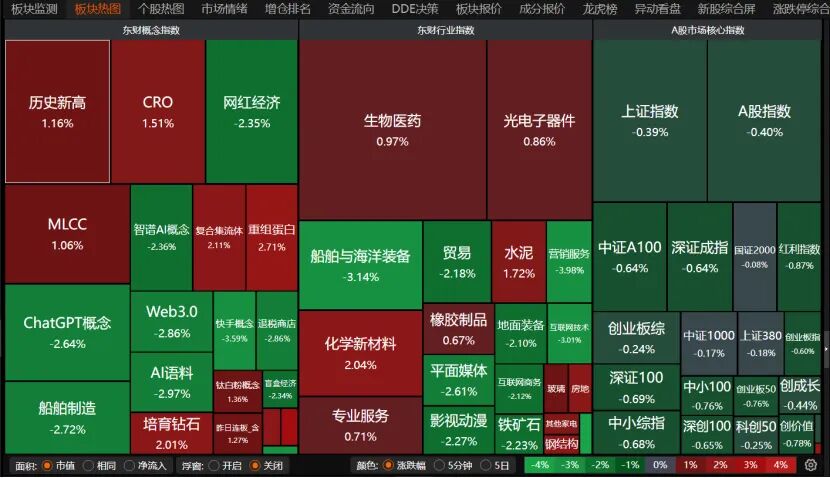
9月23日,A股整体呈现弱势震荡格局,各大指数小幅收跌,市场成交额回落至1.8万亿元下方,量能明显萎缩,个股亏钱效应凸显,共计3564只个股收跌,行业板块延续快速轮动态势,其中MLCC(多层陶瓷电容器)、CRO(医药研发外包)板块逆势收涨,智谱AI、AI语料等人工智能相关板块则领跌。
受访人士表示,受节前资金避险情绪升温、板块走势分化加剧、市场短期缺乏明确主线等多重因素叠加影响,A股整体缩量走弱。节前持仓建议以稳健为主,核心思路为降低脆弱仓位、坚守核心资产、预留调整空间。
3564只个股收跌
指数全天整体走弱。沪指收跌0.39%报3936.52点,创业板指收跌0.6%报3379.61点,深证成指收跌0.64%。沪深300、上证50、科创50微跌,北证50收涨2.6%。
成交方面,沪深京三市日成交额达1.78万亿元,较前一交易日减少3705亿元。杠杆资金方面,截至9月22日,三市两融余额增至2.66万亿元。
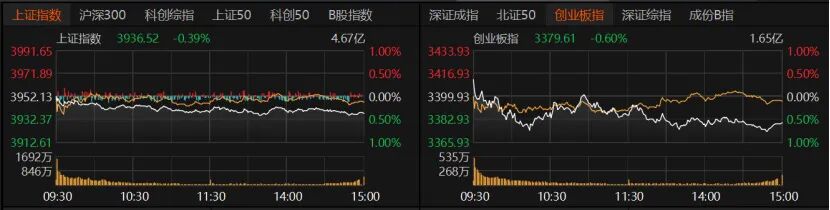
盘面上,生物医药、光电子器件、重组蛋白、MLCC、化学新材料、水泥板块走强,智谱AI概念、AI语料、地面装备、平面媒体、船舶与海洋装备板块均大跌。
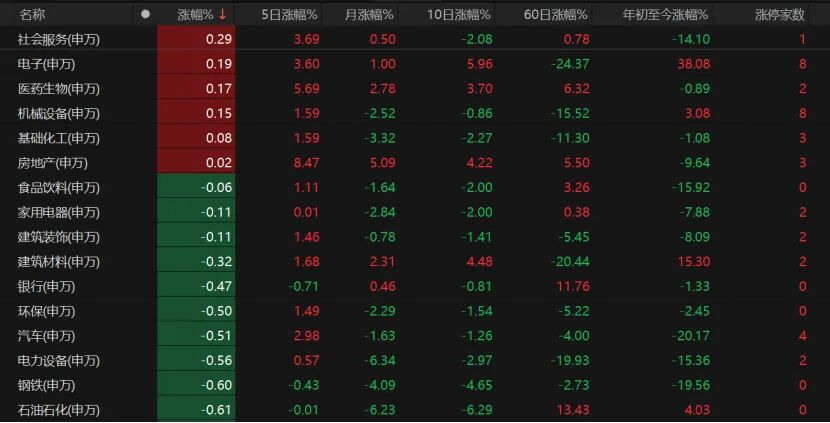
31个申万一级行业中,6个行业微红,社会服务、电子、医药生物、机械设备等微涨,食品饮料、家用电器、建筑装饰、银行微跌。
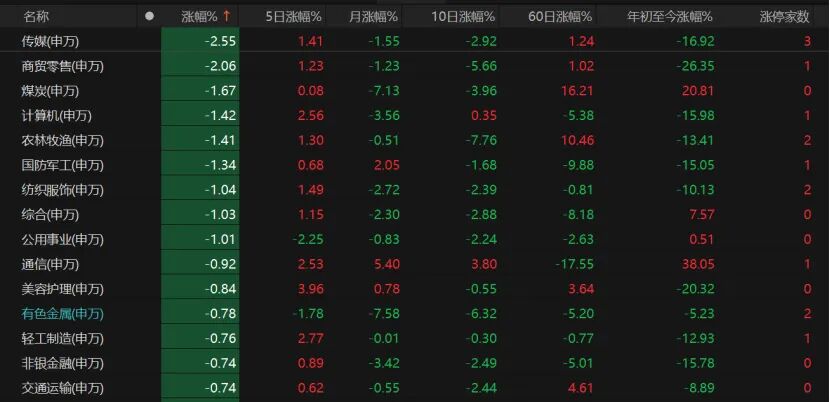
25个申万一级行业收跌,跌幅超过1%的共计9个,传媒、商贸零售跌逾2%,煤炭、计算机、农林牧渔也走弱。
市场呈现亏钱效应,共计3564只个股收跌,跌停股14只;1891只个股收涨,涨停股51只。
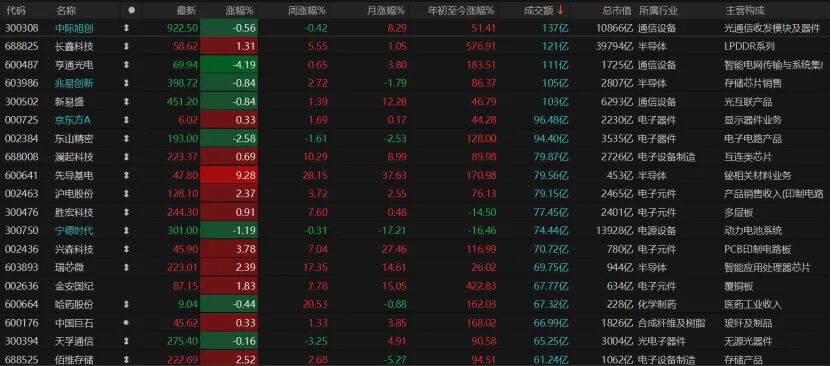
交易活跃股方面,今日仅有5只个股日成交额超过100亿元,均是科技股。通信设备个股中际旭创、新易盛微跌,亨通光电收跌4.19%报69.94元/股;半导体个股兆易创新跌近1%报398.72元/股,长鑫科技收涨1.31%报58.62元/股。
节前资金观望明显
如何理解今日A股缩量普跌,以及近期板块轮动的行情?这背后释放了哪些市场信号?
“今日市场缩量走弱,主要受节前资金避险、板块内部分化及短期主线缺失共同影响。”排排网财富研究员张鹏远向记者分析,一是双节长假临近,季末资金存在回笼需求,避险资金提前减仓,成交收缩、做多动力减弱;二是市场暂无新的统一主线,轮动加快,观望情绪抬升。
恒生前海基金基金经理龙江伟告诉记者,A股三大指数今日集体回调,北证50逆势大涨。市场全天成交额较前一交易日缩量,临近长假市场避险情绪升温,资金交投意愿不足。在节前存量博弈格局下,资金在科技赛道各细分方向之间快速切换。整体而言,本次调整更多是内部资金行为叠加节前效应共同带来的结果。后续行情的关键观察变量在于中美会谈进展、国内政策落地节奏以及AI产业趋势能否接续发力。
尚艺基金总经理王峥认为,今日缩量调整,反映出节前资金观望意愿较强。中秋与国庆假期相隔很近,投资者会更谨慎地安排仓位,买盘不足时,部分资金兑现离场容易带动股价下行。板块表现方面,电子板块相对抗跌,传媒、商贸零售跌幅居前,也说明资金仍在选择方向,尚未形成广泛的做多共识。缩量本身并不能说明调整已经结束,下跌个股较多意味着市场承接仍然偏弱。后续重点需要观察,指数回落过程中能否企稳,反弹阶段成交量能否有效放大,单日量能变化不足以判断底部。
大道兴业投资总经理黄华艳直言,市场今日大幅缩量,似乎进入“节日模式”,交投不活跃,资金进攻意愿不足。当前市场分歧集中在科技与医药两大板块的轮动节奏:部分资金继续坚守科技板块,赛道持续震荡,考验持仓耐心;医药板块中的创新药近期赚钱效应突出,但行情持续性仍存不确定性。他建议,明日优先选择持股不动,静待市场冲击4000点整数关口。
奶酪基金投资经理潘俊表示,今日市场缩量弱势,本质是反弹后承接乏力叠加节前观望情绪,既不能简单视作正常洗盘,也不足以判定趋势反转。节前新增买盘趋于谨慎,叠加前期反弹后的获利兑现压力,市场重回存量资金轮动格局。板块高频轮动,反映热点延续性不强、追涨资金承接有限。综合来看,市场释放的信号并非恐慌出逃,而是资金不愿进一步抬升风险敞口,前期反弹仍缺乏巩固基础。
资瑞兴投资研究总监邢奕才指出,本次市场弱势更多属于节前效应,并非趋势性走弱。板块层面是结构性调仓、资金观望,而非系统性出逃。背后主要有三点原因:一是临近中秋、国庆长假,部分资金出于避险和流动性考虑选择降低仓位、降低交易频率,这是每年长假前常见的节奏;二是前期科技等主线涨幅较大、交易相对拥挤,节前出现获利了结与调结构操作,属于正常波动;三是外部利率环境仍偏紧,对风险偏好形成一定压制。值得注意的是,缩量本身意味着抛压相对有限,市场并未出现恐慌,更多是长假前的谨慎心态。相比单日涨跌,后续更需要关注节后基本面与业绩验证情况。
震荡待结构性修复
双节将至,9月底至10月A股将如何演绎?
“缩量调整表明抛压并未集中释放,但短期亦难快速反攻,大概率维持震荡格局。9月末市场以震荡整理为主,资金偏向防守,方向选择需等待节后催化。”张鹏远分析,其一,月末资金面偏紧,叠加长假不确定性,资金不愿大幅进攻。其二,10月进入三季报披露窗口,业绩兑现将成为定价核心,市场将更看重基本面。其三,外部市场波动与海外政策预期仍存扰动,行情以结构性机会为主,难现全面普涨。
王峥认为,9月末市场可能仍以震荡整理为主,10月则更多取决于企业业绩。假期临近,资金加仓趋于谨慎,短期行情容易反复。随着三季报陆续披露,前期受追捧的产业方向,能否兑现为收入和利润增长,将影响资金的后续选择。科技板块内部可能进一步分化,传统行业也需要盈利改善来支持估值修复。节后若成交恢复、业绩表现较好,再叠加政策支持,市场有望继续回暖。但海外利率和地缘局势仍可能打断修复节奏,对上涨的持续性还需要保持耐心。
潘俊对9月末至10月行情的基准判断为:月底震荡整固,10月存在结构性修复机会,但全面上涨仍需验证。9月底不宜期待仅靠节日效应就形成持续上攻;进入10月,更值得关注的是资金是否回流、企业盈利预期能否改善,以及上涨是否从少数题材扩散到更多有业绩支撑的公司。国内可依托三季报判断盈利修复的成色;海外方面不宜提前预判宽松,美联储9月16日加息25个基点,高估值资产仍将持续受到利率约束。10月更适合看作业绩与估值再筛选的窗口,而非普涨式节后行情。若节后成交量持续抬升、上涨个股占比提升,产业龙头得到三季报或订单数据验证,反弹才有望延续;倘若只是指数小幅抬升、多数个股跟涨乏力,热点快速轮动,则仍应按照震荡思路进行持仓管理。
“9月末到10月更大概率延续结构性行情,全面性普涨的难度较高。”邢奕才认为,一方面,长假期间海外利率、地缘等不确定性因素会累积,节后市场容错率偏低;另一方面,场内仍是存量博弈,主线轮动快、持续性弱的特征短期难以根本改变。后续重点跟踪三大变量:海外利率预期与美联储政策动向、地缘局势对油价及输入性通胀的影响、三季报业绩兑现质量,尤其是“金九银十”的旺季需求能否落地。
持股还是持币过节
9月24日是中秋节前最后一个交易日,投资者应当持股还是持币过节?
对此,潘俊表示,明日持仓管理应以“降低脆弱仓位、保留核心资产、留出调整余地”为主,而不是简单选择满仓或空仓过节。优先减持短期涨幅大、缺乏业绩支撑的题材标的,以及逻辑弱化、风险高度集中的高波动持仓;对于订单、盈利与估值匹配度较好的核心资产,不必因单日缩量下跌盲目卖出。仓位偏高、组合波动较大的投资者,可适度增加现金作为缓冲;处于中低仓位的投资者,无需为规避假期风险大幅降仓,也不宜追高当日少数强势板块。
王峥建议,节前可以把持仓重新梳理一遍,重点看仓位是否过重、是否过度集中于某个方向。科技股持仓较多的,可适当降低高估值、业绩支撑不足品种的比重,保留经营情况和订单较清晰的公司。传统板块则要看盈利有没有改善,单纯跌得多、估值低,未必能带来补涨。仓位较轻的投资者可以保留一些现金,等节后成交和业绩情况更清楚,再分批布局。使用杠杆的投资者尤其需要留足资金余量,防范长假期间海外市场波动,引发节后开盘被动减仓风险。
“短期来看,市场焦点仍在AI算力、半导体、光通信等景气方向与低估值板块之间的再平衡。”龙江伟建议,短期可适当关注政策催化明确、产业景气度较高的半导体、光通信、AI算力等科技成长方向,同时逢低关注高股息防御板块,A股市场整体将继续呈现结构性轮动特征。
整体而言,邢奕才建议保持谨慎乐观,以业绩确定性为主线,在成长与防御之间做均衡,而不是去押注某一方向的爆发。不以节前最后一天的短线博弈为目标,而是把组合放在“攻守均衡”的框架里管理。长假临近,更应看重两件事:一是回撤控制与流动性,避免在假期不确定性累积前,把组合暴露在过度集中的风险里;二是结构上的均衡,不押单一方向、不盲目追高,给组合在不同风格间留有缓冲。
(文章来源:国际金融报)