又一只银行优先股即将退场!
日前,中信银行发布公告,拟于2026年10月26日赎回全部3.5亿股“中信优1”,总规模350亿元。《国际金融报》记者注意到,这已是年内第6只被宣布赎回的银行优先股。随着南京银行、北京银行、招商银行、平安银行、光大银行等相继完成赎回,年内银行优先股赎回规模将达1355亿元。
在赎回窗口密集到来、融资成本持续下行的背景下,受访专家指出,高息优先股正加速让位于低成本的永续债,银行资本补充工具正呈现结构性更替。不过,从市场端来看,存量银行优先股缩水或将加剧理财资金“资产荒”,推动固收类产品收益中枢下移、净值波动放大。
年内赎回超千亿元
中信银行日前发布公告称,已于近日收到国家金融监督管理总局对优先股赎回事项无异议的答复,拟于2026年10月26日赎回全部已发行的3.5亿股“中信优1”,每股面值人民币100元,总规模350亿元。同花顺iFinD数据显示,“中信优1”发行于2016年10月21日,初始票面股息率为3.80%。
银行优先股属于一级资本工具,兼具股票和债券的双重特性。上市银行发行优先股,往往是为了补充一级资本、优化资本结构及满足监管要求等,且多数会设置赎回条款,自发行之日起5年后有权赎回。
自2025年以来,银行优先股迎来一轮密集赎回潮。《国际金融报》记者注意到,“中信优1”已是年内第6只被宣布赎回的银行优先股。
9月8日,南京银行发布关于优先股全部赎回及摘牌完成的公告,宣布已向相关股东足额支付了“南银优2”票面金额及股息,共计人民币52.035亿元,该优先股赎回及摘牌已完成,被赎回的优先股共计0.5亿股。7月29日,北京银行也发布公告称,该行于2016年7月非公开发行1.3亿股优先股,发行规模为人民币130亿元,该优先股的赎回及摘牌已完成,于2026年7月28日注销。
更早前,招商银行、平安银行和光大银行也纷纷向相关股东足额支付了优先股票面金额,全额赎回此前发行的优先股。等到此次中信银行优先股赎回摘牌完成后,年内被赎回的银行优先股总规模将达到1355亿元。
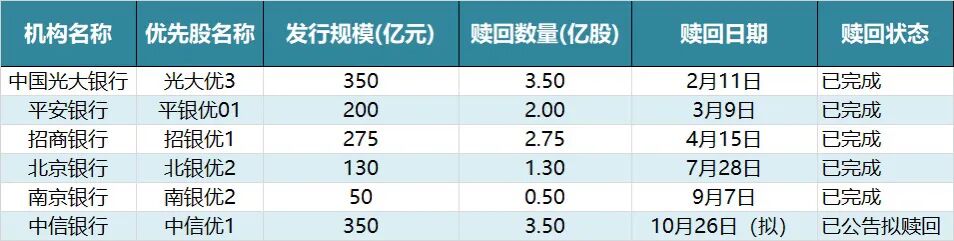
年内银行优先股赎回情况制表:李若菡
资本补充工具结构性更替
赎回窗口期密集到来,以及近两年来不断降低的融资成本,或许是近两年来银行优先股纷纷赎回的重要原因。
据统计,2014年至2016年发行的银行优先股,票面股息率普遍能达到5%或6%以上,经过利率调整期后也能达到约4%的水平。据同花顺iFinD数据,同为银行补充资本的重要工具,目前银行新发“二永债”(二级资本债和永续债)的票面利率大多在3%甚至2%以下,成本优势明显。
华源证券固收廖志明团队指出,银行优先股通常没有到期日,但大多设有赎回条款,规定发行满5年后,银行有权选择赎回。这种安排给予了银行资本管理的灵活性,使其可以在资本充足且融资成本下降时赎回高成本的优先股,并以更低成本的资本工具替代。
“从资本补充的角度而言,银行资本补充工具正在结构性更替。”排排网财富研究总监刘有华指出,“银行资本补充正从‘优先股’向‘永续债’全面迁徙。永续债凭借成本低、审批快且利息可税前扣除等优势,已顺利接棒成为其他一级资本补充的主力工具,推动了整个行业的精细化资本管理。”
“银行优先股二级交易规模于2019年达到峰值,而自2020年起,大部分银行补充其他一级资本的首选变为永续债,而非优先股;加之2014年到2015年首批发行的优先股在2019年到2020年陆续满5年,发行人行使赎回权,部分银行优先股被赎回并退市,导致2020年后新发优先股几乎停滞、存量规模有所下降,其交易活跃度随之大幅下降。”廖志明指出。
多年未有新成员入场,银行存量的“资金池”正在缩水。在刘有华看来,高息优先股的供给持续收缩或将导致理财产品收益中枢下移。作为理财资金获取稳定高息收益的重要底层资产,优先股的收缩可能导致理财公司面临严峻的“资产荒”,不得不增配权益类资产,这将导致固收类理财产品的收益中枢继续下行,且净值波动放大。
(文章来源:国际金融报)