近期,全球航运市场受到地缘冲突、极端天气和港口拥堵等多重因素扰动,运价再度走强。
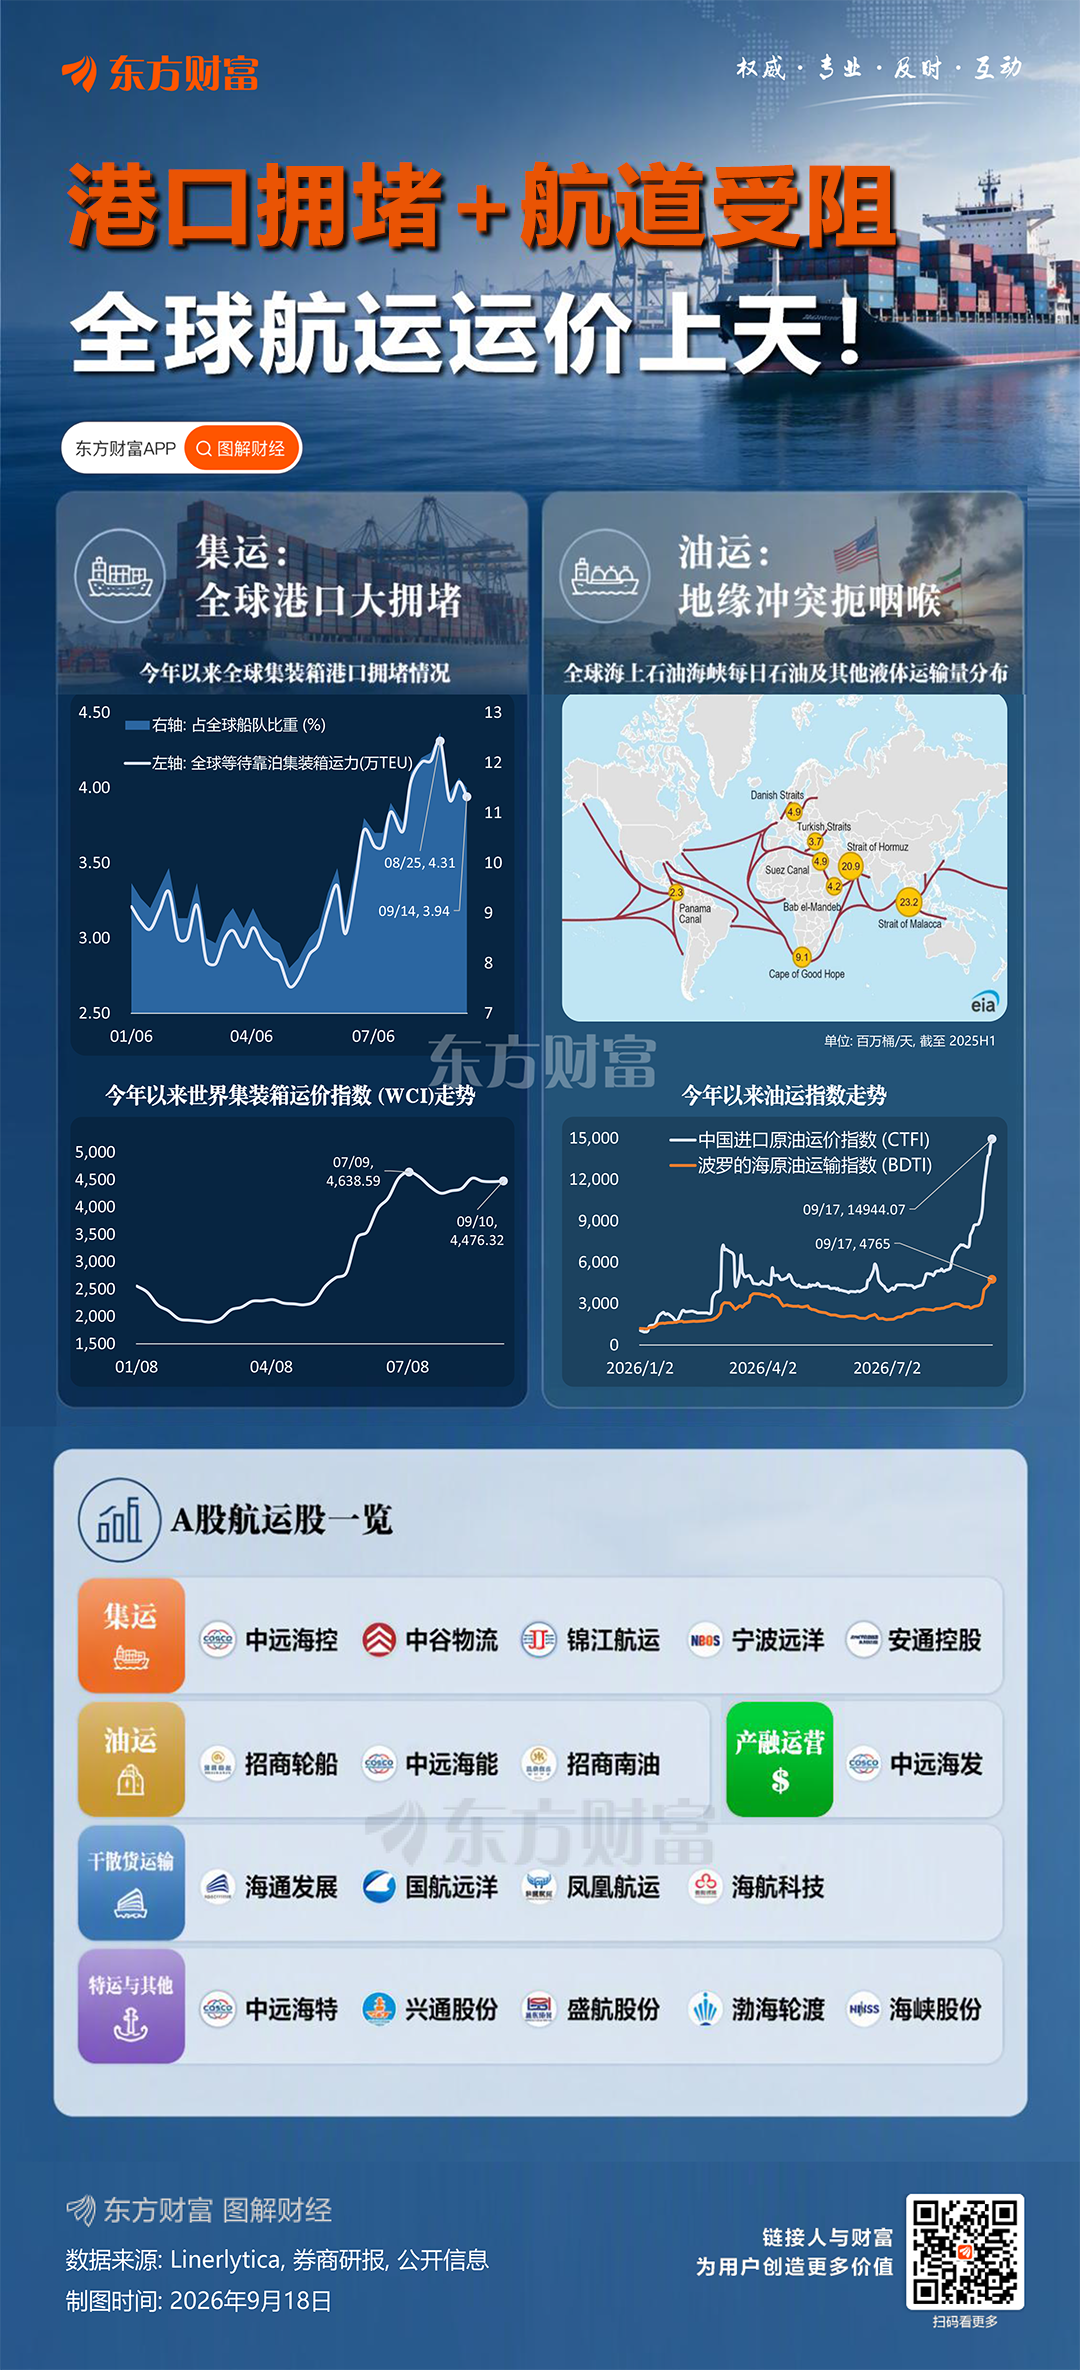
3月美伊冲突爆发以来,霍尔木兹海峡和红海航运安全风险上升,9月以来局势再度升级。面对地缘冲突,部分船舶绕行或减少通行,推高燃油、保险和运输成本。截至9月17日,波罗的海原油运输指数全年已累计上涨261%。
极端天气则进一步加剧港口拥堵。7月以来,多轮台风袭击中国沿海,上海、宁波等主要港口多次暂停作业,大量船舶和货物积压。9月初,上海、宁波部分港口船舶等待时间一度达到7至10天,部分航线出现跳港、甩班,进一步压缩有效运力。Freightos指出,连续台风使亚洲主要港口拥堵趋于持续,并成为近期跨太平洋运价维持高位的重要因素。
与此同时,极端厄尔尼诺现象引发的干旱正在影响巴拿马运河通行能力,迫使当局限流。多重扰动之下,全球航运市场正在形成“航道受阻—港口拥堵—有效运力下降—运价上涨”的传导链条。
产业逻辑传导至资本市场,A股航运板块7月以来持续走强。9月18日,油运巨头招商轮船创下历史新高。
招商证券指出,集运方面,中东地缘不确定性持续、旺季备货需求及供应链紊乱等影响,有望推动美线、东南亚及中东线运价环比上行,中长期港口拥堵及供应链碎片化对干线运价形成支撑,中小船型供需格局相对更优,支线集运景气持续性或更强。
对于干散货航运市场,招商证券认为,受厄尔尼诺现象及巴拿马运河拥堵影响,预计今年三季度干散货市场景气度维持高位。如果今年四季度至明年,厄尔尼诺现象加剧并导致巴拿马运河干旱,运价或进一步上行。
油运方面,财通证券表示,当前核心矛盾已经从传统的“船舶数量”转向“有效船舶天数”,如果霍尔木兹通航受限、短驳和过驳模式延续,同时冬季补库和替代货源进一步拉长运输距离,油运市场高景气仍可能延续,并向成品油轮市场扩散。
(文章来源:东方财富研究中心)