“十五五”规划明确提出健全投资和融资相协调的资本市场功能。业内解读,这一改革方向旨在构建“融资—投资—回报—再投资”的良性闭环,让投资者切实获得收益。注销式回购是上市公司回报投资者最直接、最实在的方式之一。
近日,国金证券公告,将回购的1739.96万股股份,由原“用于维护公司市值及股东权益”变更为“用于注销并减少公司注册资本”。年内国泰海通、浙商证券、华创云信已完成回购股份注销,另有两家券商推出全额注销方案。
受访人士表示,注销式回购直接增厚股东权益。回购股份用途的调整,本质是回购逻辑的升级,意味着股东回报从“预期管理”走向“实质兑现”。
拟注销1.5亿元股份
9月14日,国金证券董事会审议通过变更回购股份用途的议案,拟将2026年6月至8月期间回购的1739.96万股股份,用途由“用于维护公司市值及股东权益”变更为“用于注销并减少公司注册资本”。该事项尚需提交公司股东会审议。
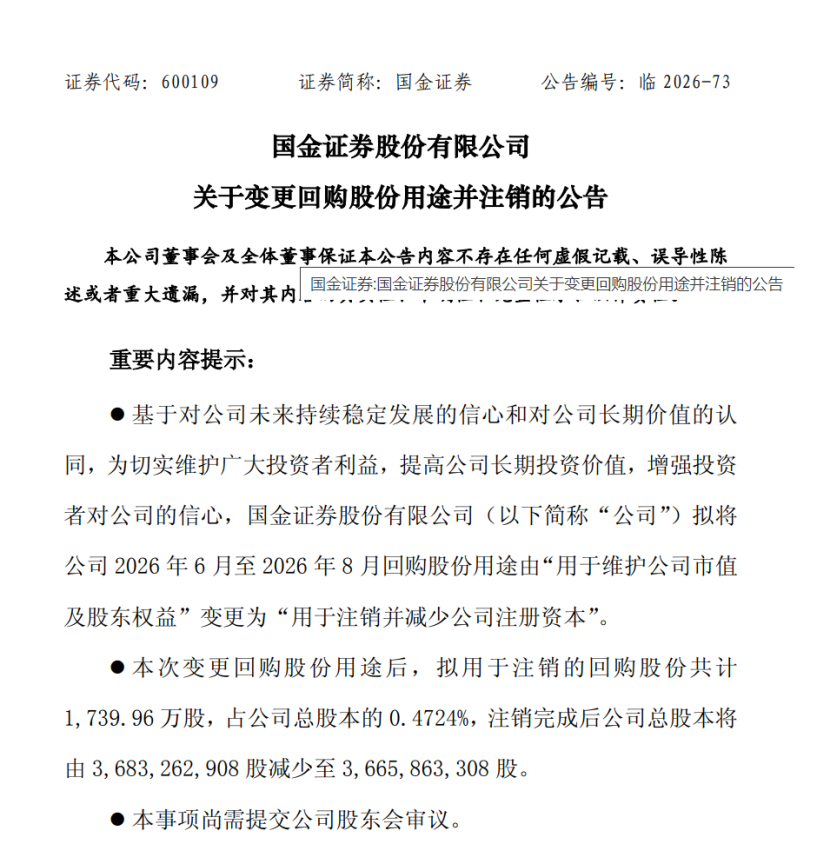
具体而言,国金证券于2026年6月9日启动股份回购,8月26日回购实施完毕,累计回购1739.96万股,占总股本的0.4696%,成交最高价为9元/股,最低价为8.16元/股,支付总金额约1.5亿元(不含交易费用)。本次拟注销股份占公司当前总股本的0.4724%。注销完成后,公司总股本将由36.83亿股减少至36.66亿股。
“2023年以来,国金证券已实施四轮回购,累计耗资约5.1亿元,并三度注销回购股份。”国金证券表示,注销式回购是公司回报投资者最直接、最实在的方式之一。回购股份一经注销即永久退出公司总股本,公司每股收益、每股净资产相应增厚,存量股东权益得到实实在在的提升。
广发证券同样是券商板块回购股份注销的代表性案例。据其2026年9月15日投资者关系活动记录,公司股东会于2025年2月审议通过《关于变更回购A股股份用途并注销的议案》,同意将已回购A股股份用途变更为“用于注销并减少注册资本”,即注销公司回购专用证券账户中的全部1524万股A股股份,并相应减少公司注册资本。
记者梳理发现,今年以来,国金证券、国泰海通、浙商证券、华创云信已完成回购股份注销;中泰证券、红塔证券则计划将回购股份全额用于注销并减少注册资本。
一位不愿具名的业内人士告诉记者,股份注销会让回购股份永久退出股本。在净利润不变的前提下,能够直接增厚每股收益、每股净资产,切实提升存量股东权益,相比短期市值护盘具备更深层次价值。
丰德集团旗下黑崎资本首席战略官陈兴文分析,国金证券此次调整回购用途,折射出上市公司股东回报逻辑正在发生积极转变。1739.96万股股份从“用于维护公司市值及股东权益”变更为“注销并减少注册资本”,表面看只是用途调整,本质是回购逻辑升级:注销相当于企业拿出真金白银缩减股本、增厚每股净资产和每股收益,股东回报从“预期管理”走向“实质兑现”,这是市场成熟度的体现。
提升投资回报
谈及券商回购用途的演变脉络,陈兴文进一步分析,早期券商回购多用于员工持股计划或股权激励,本质上将股份视为内部治理工具,利益流向是公司团队;后来转向“维护市值”,更多应对短期市场波动,属于防御性动作;而如今选择注销减资,则是把回购直接转化为全体股东可计量的价值增量。这一演变,清晰回答了券商“为谁而回购”的核心问题:回购的落脚点应是股东回报,而非工具本身。从员工激励到注销减资,路径的演进反映的是公司治理理念从内部驱动向股东中心转变,这也是“重回报”监管理念在微观层面的自然落地。
从顶层设计来看,相较于“十四五”聚焦增强资本市场融资功能,“十五五”规划明确提出健全投资和融资相协调的资本市场功能。改革着力扭转以往重融资、轻投资的市场失衡格局,构建“融资—投资—回报—再投资”的良性闭环,让投资者切实获得收益。
陈兴文指出,券商作为资本市场的“看门人”和直接受益主体,理应成为提升投资者回报的表率。券商可从三个维度发力:一是稳定且透明的现金分红,让投资者获得确定性现金流;二是像国金证券这样以注销式回购提升每股含金量,可在估值低迷时传递信心;三是通过专业投研和财富管理服务,帮助投资者真正获取并持有收益。三者结合,才能把回报从“公告里的数字”变成“账户里的收益”。
上述业内人士认为,券商提升投资者回报可从三方面着手。第一,依托注销式回购增厚股东权益。回购注销后总股本缩减,在盈利总量不变的前提下,增厚每股收益、每股净资产、净资产收益率等核心指标,是回馈股东的真金白银举措。第二,提高现金分红水平。以持续稳定分红、适度提高分红比例,让投资者共享经营成果,与回购形成组合拳。第三,提升经营质量与市值管理能力。持续改善基本面与盈利能力,完善市值管理制度,推动业绩与估值合理匹配。
判断回购“诚意”
普通投资者该如何从公告中,判断上市券商的回购诚意?上述业内人士指出,可从三方面甄别、感受真实投资收益:
一是看是否“真注销”。回购股份注销,与留存用于激励、择机再售有本质区别。注销使股份永久退出总股本,在盈利不变条件下直接增厚每股收益、每股净资产,被市场解读为更纯粹的股东回报行为,价值回馈含量最高;而以“维护市值”为名的回购,却留作他用,甚至高位再售,对存量股东的实际贡献有限。
二是看执行落地情况。诚意体现在行动而非表态:优质案例往往是“昨日公告、今日回购”,回购后及时完成注销并披露进展;反之,仅发布回购公告,长期无实际买入动作、注销流程迟迟无法落地,大概率是“纸面诚意”。
三是看连续性与价格匹配。多次实施回购、持续推进注销,且回购价格上限高于当期市价,能够体现公司对自身价值的认可和发展信心。结合业绩改善、低位估值的背景开展注销式回购,才能形成实打实的价值支撑。投资者判断回购价值,不能只看公告,还需持续跟踪执行进度和公司基本面,切勿仅凭单次公告下定论。
针对投资者如何切实获取投资收益,陈兴文总结核心在于三个“真”:
一是真金白银,分红回购是否真金白银支付,而非画饼。
二是真实意图,回购是短期护盘还是长期承诺,用途变更是否具有持续性。
三是真实效果,公司是否在低估值区间果断出手,而非高位作秀。
“判断公告诚意,不能只看单次金额,更要看行为的可重复性和与公司战略的匹配度。”陈兴文指出,国金证券此次变更回购用途,恰好说明其把维护投资者利益放进了长期价值框架,而非把回购当一次性动作。
(文章来源:国际金融报)