今日早盘,股价持续回调的宁德时代,股价下挫后开始反弹翻红。
此前9月16日,宁德时代A股盘中跌破300元/股关口,创近一年新低。截至9月16日收盘,宁德时代A股下跌3.44%,H股下跌2.91%。
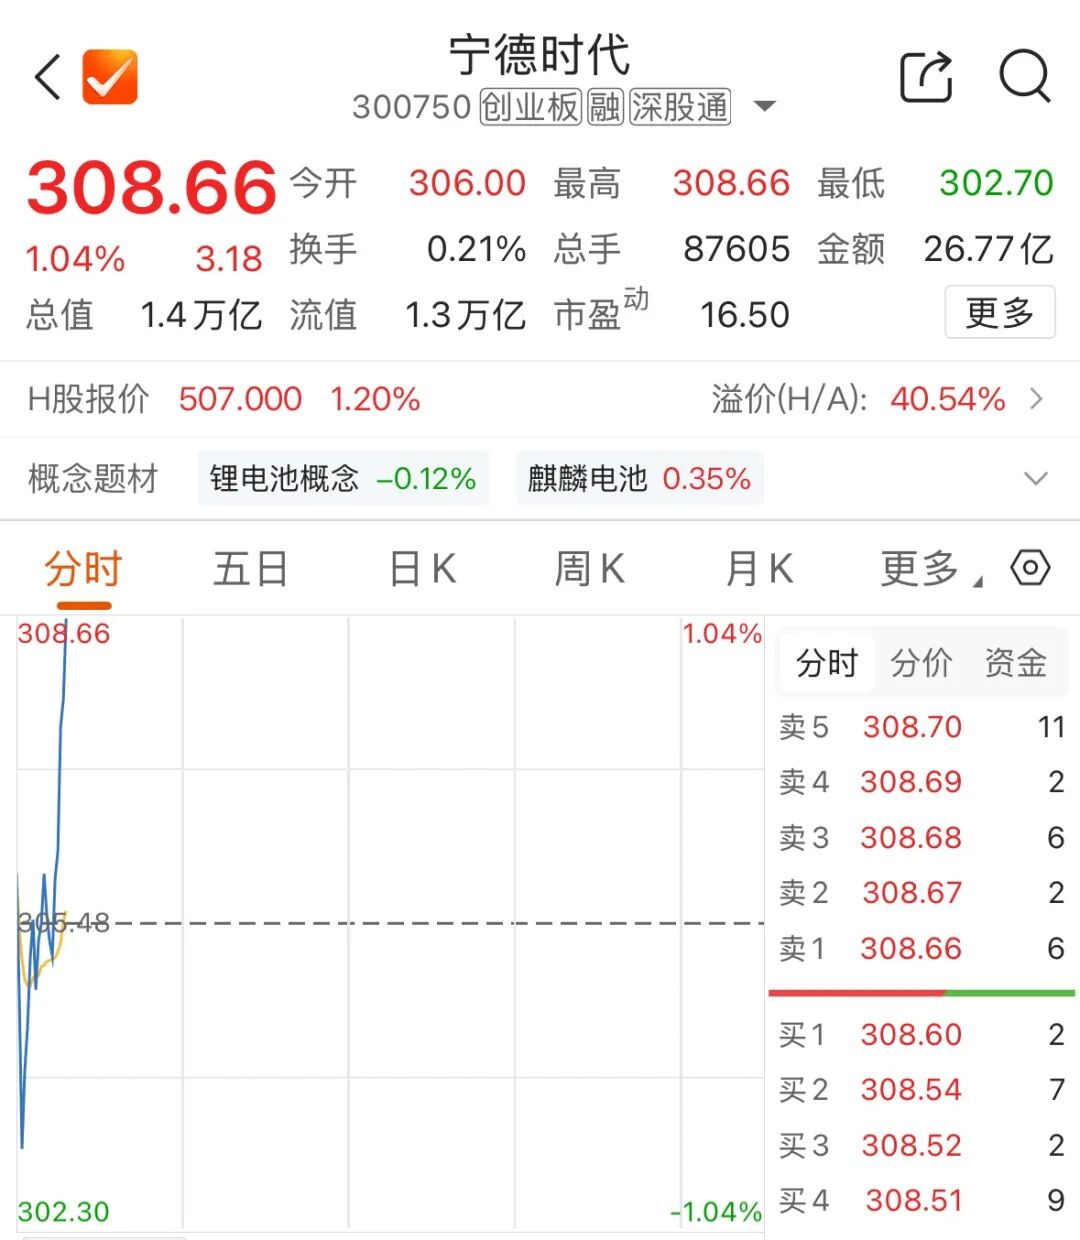
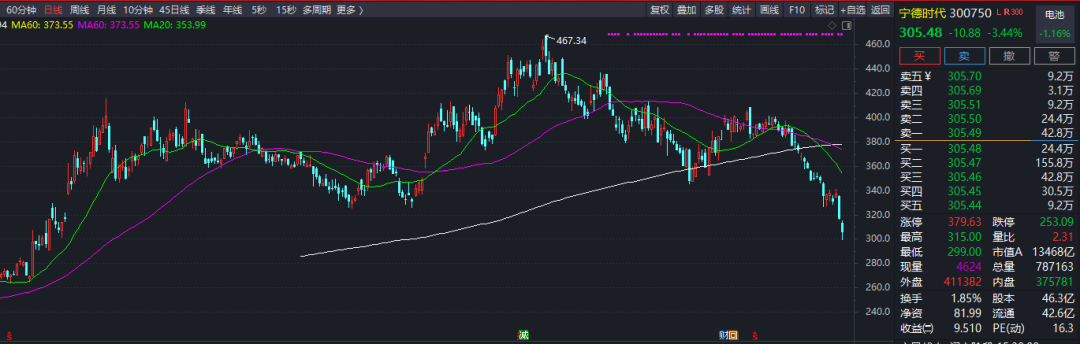
宁德时代A股股价走势图
耐人寻味的是,股价波动的背后,“去宁化”成为近期被频繁提及的话题——理想汽车增资欣旺达子公司欣旺达动力,小米集团牵手中创新航,小鹏汽车、零跑汽车、赛力斯等也在扩大动力电池供应商名单。
为何车企集体改变新能源车电池供给格局?
多家车企和专家告诉记者同一个答案:承压的国内新能源车企在有意扶持二线电池企业,希望以此削弱宁德时代的定价权和主导地位。
对于行业而言,这或许是一件好事。
业内专家告诉记者,长期看,车企与电池企业更多元的结对合作,如果能打破“一家独大”的局面,促进行业技术进步,将有利于中国新能源汽车产业链的健康发展。
电池供应链会怎么改变?
目前,不同整车企业的供应链调整路径存在差异。部分企业引入多家二级供应商、扩大供应商体系;部分企业选择入股电池生产企业;还有企业自建电池研发中心。
9月4日,欣旺达公告,理想汽车拟出资26.5亿元,增资公司子公司欣旺达动力,从而获得欣旺达动力增资后11.17%的股份,成为其第二大股东。
三天后,理想汽车进一步披露,新一代理想MEGA车型的首批交付采用的是宁德时代的5C三元锂电池,随着理想自研电池的生产准备完成,将全量切换为理想自研5C三元锂电池。
事实上,2026年6月上市的理想L8全系电芯已由欣旺达提供,宁德时代退出该车系供应。
理想汽车并非个例。
9月4日,小米集团正式公布与中创新航的战略合作关系,并宣布小米与中创新航以“全链路协同”的方式联合开发龙甲电池。在此之前,小米集团的小米SU7、YU7新能源车上装载的主要是宁德时代的电池。
一段时间以来,多家国内主流新能源车企都在重新调整动力电池供应体系,宁德时代地位的变化在这一过程中明显体现。其中,赛力斯选择牵手国轩高科,小鹏汽车选择牵手亿纬锂能,宁德时代已经不再是主流车企在动力电池核心零部件的唯一选择。
根据中国汽车动力电池产业创新联盟数据,宁德时代动力电池2025年全年装车量333.57GWh,市占率同比下滑1.67个百分点至43.42%,处于多年低位。不过,2026年1—7月,宁德时代的市占率回升至45.37%。
业内专家对记者分析,目前宁德时代仍然是国内和全球动力电池装车量的冠军,依旧占据行业主导地位。不过,伴随最近车企电池供应链的变化,市场已经开始担心其领先优势的丧失和主导地位的动摇。
车企为何要“去宁化”?
就像发动机之于燃油车,动力电池是新能源汽车最核心的零部件。
当前,国内下游新能源车企的利润和上游宁德时代的利润之间已经形成鲜明反差。
根据2026年半年报数据,宁德时代归母净利润为432.84亿元,而A股、港股15家主流上市车企同期合计归母净利润约210.48亿元。
简言之,宁德时代半年的净利润,就超过了国内十几家主流上市车企的利润总和。
广汽集团前董事长曾庆洪曾公开表示,动力电池成本已占新能源汽车成本的40%-60%,并提出车企“给宁德时代打工”的说法。
而且,上述15家上市车企中,有11家的利润下滑或亏损。
事实上,收入在增长,利润却被成本侵蚀,已经成为国内车企普遍面对的财务困境。
中国汽车流通协会乘联分会秘书长崔东树告诉记者,2026年1月-7月,汽车行业收入60780亿元,同比增长2.7%;成本54058亿元,同比增长3.8%;利润2162亿元,同比下降20%;行业利润率仅为3.6%,低于下游工业企业6.5%的平均水平。
作为对比,乘联分会统计数据显示,2026年上半年,以宁德时代为代表的上游电池板块净利润达到683亿元,净利率升至9%;毛利从302亿元增长至1574亿元,毛利率稳定在20%左右。
综合上述数据来看,整车企业为何要在此时调整供应链的答案就比较明显了。
同济大学汽车与能源学院汽车产业与技术战略研究中心主任王宁向上海证券报记者分析称,这主要有以下三方面原因:
一是成本压力,这与新能源汽车产业当前的盈利能力、利润结构及利润分配格局直接相关。
二是供应链风险管控需求,整车厂商倾向于构建多元化供应体系以提升韧性,多供应商策略成为行业普遍选择。
三是核心技术自主诉求,整车厂希望将更多核心关键技术掌握在自身手中,尽管实现全产业链自主难度极大,但行业内自研投入正持续加大。
理想汽车动力电池高级总监柳志民直言,理想汽车选择自研和牵手欣旺达是为了掌握定义权,而不是为了替代而替代。理想汽车看重欣旺达在技术投入、客户协作、创始人长期经营和动力电池业务投入上的价值观匹配。
当然,有了改变新能源电池供给格局的愿望,还要有改变的实力。
记者采访了解到,车企敢于推动“去宁化”,一个重要背景是国内动力电池技术差距正在收窄。
业内专家对记者分析,以磷酸铁锂电池为例,国内二线电池企业的电芯化学体系差距已经不大。其中,亿纬锂能还通过大圆柱电池成为宝马新世代平台的核心供应商,绕开了方形电池的同质化竞争。
中创新航董事长刘静瑜也对记者表示,中创新航和小米集团双方通过质量体系深度协同,已经可以把高标准落实到每一块电池。
“如果自研产品的综合指标不具备竞争力,也不会搭载上车。”柳志民告诉记者。
市场格局如何演绎?
对于后续,业内专家对记者表示,面对一个强势的宁德时代,车企主动改变动力电池供应商是试图重新获得新能源汽车中最昂贵、最关键的部件的话语权,车企希望将产品竞争力的锚点收归自身,让消费者选择整车的核心逻辑回归整车品牌,而非电池供应商。
“电池行业是充分竞争的市场,同时整体仍处于增量阶段,汽车市场的销量规模能够支撑行业持续发展。”王宁也认为,“车企布局自研电池,更多是为了提升供应链安全与韧性,同时增强自身的议价筹码。”
展望未来,王宁认为3年至5年内,整车企业与电池企业双方互相参股的比例可能会有所提升,技术层面也可能出现更多的联合研发,这将会给产业发展带来一定影响。
不过,王宁也对记者表示,头部电池企业的技术先进性与领先优势依然存在,宁德时代的市场份额可能会出现一定下滑,但下降幅度有限,行业根本格局不会从根本上改变。
对于车企纷纷改变电池供应商的趋势,同济大学汽车与能源学院教授朱西产等专家认为,领先技术和产品质量是宁德时代最大的“护城河”。根据财报数据,宁德时代2026年上半年又新增授权3210项,国际专利申请量位列中国企业第二。
因此,专家认为,对于二线电池厂商而言,想要真正站稳脚跟,还需在技术、成本控制、供应保障等方面持续发力,把握海外市场增长机遇,依托规模经济效应挖掘增量市场空间。
(文章来源:上海证券报)