9月16日,A股早盘延续弱势震荡,午后在通信、电子等科技股拉升带动下回暖,全天4170只个股上涨,科创50指数涨幅超4%。
受访人士表示,本轮上涨源于筹码充分消化、多项产业利好共振,叠加存量资金风格切换,科技成长板块领涨带动市场企稳反弹。这属于恐慌调整后的修复行情,尚不能判定为趋势反转。投资者不宜因单日行情频繁调仓。随着美联储议息会议靴子落地,海外不确定性逐步缓解,叠加A股成交量回暖、科技板块业绩景气度较高,市场有望延续结构性反弹。
4170只个股收红
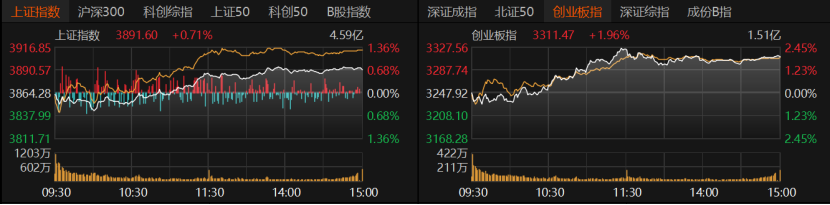
指数方面,早盘维持弱势震荡,午后发力走高、全线翻红。沪指收涨0.71%报3891.6点,创业板指收涨1.96%报3311.47点,深证成指收涨1.26%。沪深300、上证50微涨,北证50收涨1.15%,科创50大涨4.14%。
市场成交放量,增量2272亿元,沪深京三市全天成交额升至1.85万亿元。杠杆资金层面,截至9月15日,三市两融余额约2.63万亿元。
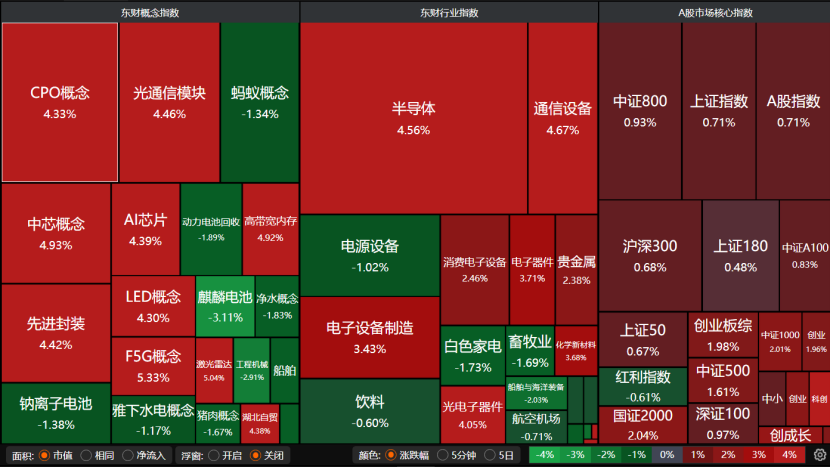
盘面上,科技板块迎来爆发。半导体、通信设备、消费电子设备、电子器件、先进封装、AI芯片均大涨;电源设备、麒麟电池、白色家电、畜牧业板块收跌。
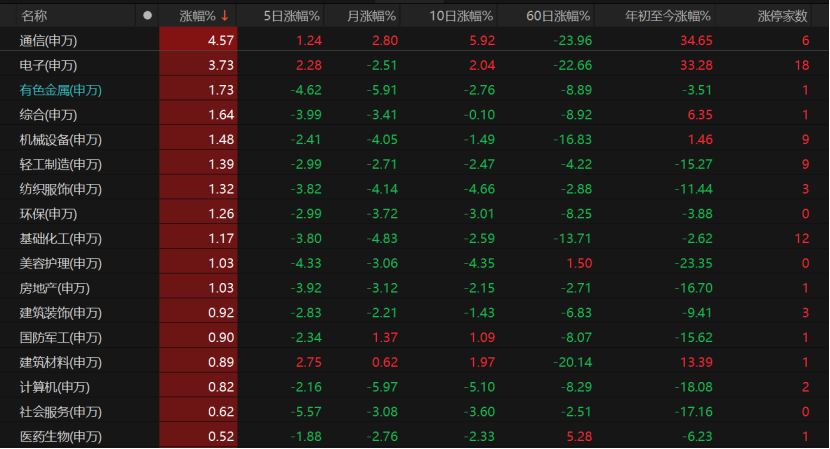
31个申万一级行业中,21个收涨,通信大涨4.57%,电子大涨3.73%,有色金属、综合、机械设备、轻工制造、纺织服饰、基础化工、美容护理、房地产涨幅超过1%。
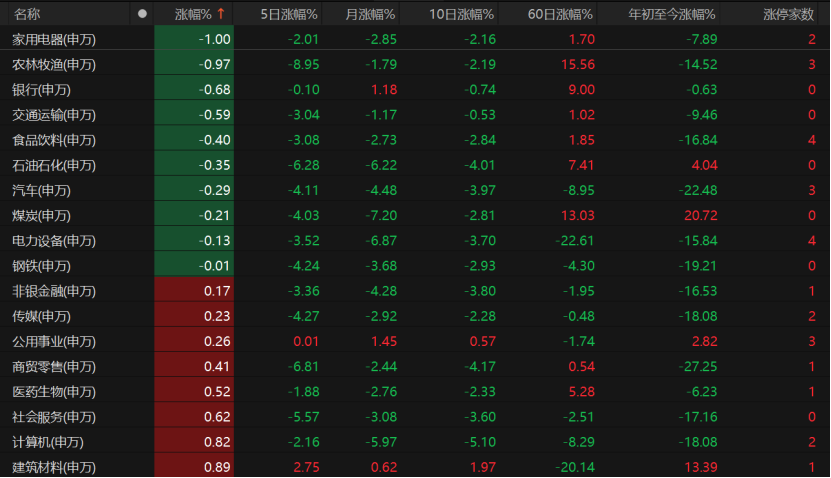
10个板块收跌,整体跌幅温和,下跌板块集中在家用电器、农林牧渔、银行、交通运输等传统板块。
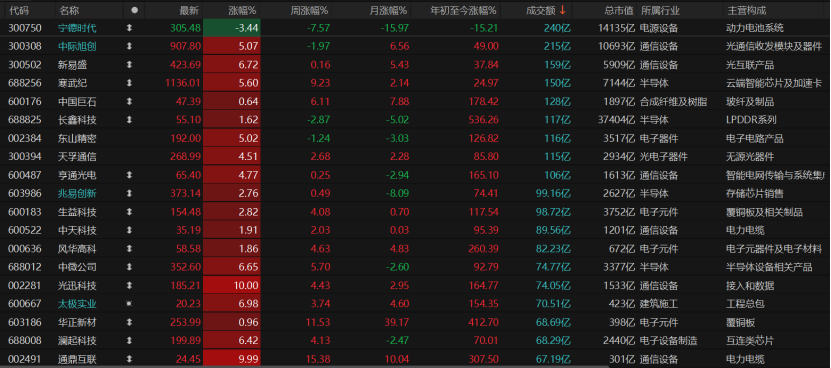
此前A股量价持续走弱,今日市场迎来反弹,个股涨多跌少:4170只个股收红,91只涨停;1189只个股收跌,跌停股4只。交易活跃股方面,今日有9只个股日成交额超过100亿元,以科技股为主,收涨居多。宁德时代放量下跌,今日收跌3.44%报305.48元/股。
CPO概念股“易中天”三只个股均大涨,中际旭创收涨5.07%报907.8元/股,新易盛涨近7%报423.69元/股,天孚通信收涨4.51%报268.99元/股。亨通光电涨近5%报65.4元/股。长鑫科技收涨1.62%报55.1元/股,寒武纪收涨5.6%报1136.01元/股。
通信等科技股大反弹
就今日市场表现,恒生前海基金经理龙江伟向记者表示,A股低开高走、放量大涨,三大指数集体收红,市场呈现“科技成长全面走强”的格局。科创50大涨逾4%,显示科技成长方向在前期调整后迎来情绪修复与资金回流,AI算力、半导体国产替代等产业趋势主线重新获得市场认可。
明泽投资基金经理胡墨晗分析本轮反弹动因:外部压制因素短期触顶,叠加内部产业催化落地,两者形成共振。午后指数走强,本质是量能确认后资金的扩散行为,而前期超跌带来的技术面条件,为反弹提供了基础。
今日以电子、通信为代表的科技板块大幅反弹,尚艺基金总经理王峥分析,一是连续调整后,科技板块交易拥挤度有所消化,抛压较前期减轻;二是电子信息制造业“十五五”规划落地,提振通信、电子等方向的市场预期。午后指数进一步走强,成交随之放大,说明早盘的局部修复开始吸引资金回流,并带动市场情绪回暖。超过4000只个股上涨,表明反弹具有一定广度。不过资金仍集中布局科技、有色等高弹性品种,市场结构尚未完全均衡。
“筹码充分消化、多重产业催化共振、存量资金风格切换,三重因素叠加,推动科技成长板块领涨,市场放量上行。”鸿风资产投资总监黄易表示,资金从防御板块撤出,集中回补双创成长赛道。一方面,很多硬科技赛道回撤充分、交易拥挤度降到低位;另一方面,美联储议息会议将于9月17日凌晨落地,属于利空前置博弈窗口,部分资金在落地前布局成长板块,修复风险偏好。美债收益率上行对成长股的压制阶段性弱化,叠加三季报窗口期临近,市场更倾向选择景气可验证、具备业绩弹性的硬件赛道,而非防御板块。
反弹行情能否延续
市场放量反弹释放了哪些信号?
黄易认为,今日行情是缩量震荡之后风险偏好修复带动的科技主线反弹,行情属性优先定义为结构性机会,尚不能直接判定为指数级反转。
胡墨晗同样表示,本次属于恐慌调整后的企稳修复,并非趋势反转起点,但积极信号已经显现。
“这次反弹实现量价配合,比此前的缩量修复更扎实,但能否延续还要看后续几个交易日。”在王峥看来,单日普涨还不足以确认新一轮主升行情。若成交额能够维持在较高水平,通信、电子板块的上涨从少数高弹性品种扩散到业绩较好的公司,且指数回调时有资金承接,则市场仍具备继续修复空间;倘若量能快速萎缩,科技板块再度明显分化,今日上涨更可能只是连续调整后的集中反抽。
“短期修复有望延续,中期不宜线性外推。”胡墨晗表示,短中期大盘大概率以区间震荡为主,大涨新高和大跌新低的概率都不高。支撑因素在于外部冲击触峰、加息或落地、十月产业线索增多;制约因素则在于流动性由增量转存量,指数级别上行缺乏基础。微观结构风险仍需时间消化,但大多数股票结构健康,宽基指数并无系统性风险。现阶段可适度乐观,阶段性反弹修复窗口正在打开。
中睿合银研究总监杨子宜维持中期乐观、短期观望的思路。随着本周美联储议息靴子落地,9月底至10月初有望迎来下半年行情升波节点。在靴子落地前,建议保持耐心并预留仓位弹性,在震荡行情中把握板块轮动带来的交易机会。
中欧瑞博认为,9月以来,地缘事件持续发酵,市场担忧不再局限于口头威慑,而是开始计价油运供应链实质受损、海上航运保险与运输抬升、霍尔木兹海峡通航风险加剧等现实冲击。叠加全球原油库存持续去化,进一步放大市场恐慌情绪。受油价上行影响,投资人普遍预期9月加息的概率到了九成左右。往后看,短期双方维持对峙僵持的可能性更高;在低库存环境支撑下,油价大概率延续偏强运行。但长期来看,持续冲突并不符合各方核心利益,后续各方大概率将达成可落地的协议,届时油价有望回落。
持仓不宜频繁切换
投资者该如何做好持仓管理?
龙江伟指出,当前市场仍处于博弈阶段,海外地缘局势与美联储加息扰动尚未完全消化,短线或仍延续“热点快速轮动”的格局。随着美联储议息会议“靴子落地”,海外不确定性逐步出清,叠加A股量能回升、科技板块业绩景气度较高,市场有望延续结构性反弹行情。
王峥直言,当前持仓不宜跟随单日涨跌频繁切换。已有科技仓位的投资者,可以借反弹重新检查持仓,保留业绩和订单能够兑现、产业景气仍在的核心品种;对于前期涨幅过大、估值缺少支撑的品种,可在反弹过程中适当降低仓位。持有传统板块的投资者无需急于全部转向科技,低估值、现金流稳定的资产仍有配置价值。空仓资金可以分批参与,等待回踩和量能确认,尽量避免在普涨当天集中追高。
胡墨晗指出,存量行情下配置的核心在于把握市场结构。方向上看好科技领域的自主可控与国产替代、机器人、有色等战略资源板块,同时关注大金融、农牧板块。操作层面保持仓位灵活,选股结构比单纯判断仓位高低更为重要,在板块分化中挖掘预期改善的机会。
“短期来看,科技成长板块内部分化加剧,市场焦点仍在AI算力、光通信等景气方向与低估值防御板块之间再平衡。”龙江伟提出,中长期来看,国内政策面持续发力,经济修复预期仍在,指数下方具备一定支撑,上行空间仍存但需成交持续配合。配置方向上,短期可适当关注业绩确定性较高、估值相对合理的通信、电子等科技成长方向,同时逢低布局银行、保险等高股息防御板块。
中欧瑞博表示,当前市场整体情绪平稳、盘面环境稳健,市场风格更适配自下而上的个股投资逻辑,是挖掘个股Alpha收益的优质窗口。估值不贵的优质公司,会是慢牛格局的受益者。
黄易按照景气确定性、业绩支撑与行情弹性对科技板块进行了排序:
一是AI算力硬件链。逻辑:资本开支周期确定性强、海外大厂指引向上,叠加1.6T产品迭代、超节点技术带来新需求,近期行业展会催化密集,具备订单与出货验证。节奏:短期属于大会前的预期交易,9月17日至19日华为大会、后续云栖大会是重要验证点,利好兑现后有分化回踩风险;中长期是全年主线。
二是半导体材料/设备、HBM/存储、高容MLCC等涨价链。逻辑:供需改善、产品涨价、库存去化完成、AI服务器结构性需求拉动,偏周期复苏+国产替代双逻辑;相比光模块,当前弹性略低,但业绩确定性更强、受海外事件扰动更小,适合偏配置资金。
三是国产算力/昇腾、商业航天、MCU、机器人等。商业航天长期产业逻辑强、发射节奏催化明确,但当前订单兑现密度低于算力硬件,更适合波段操作;国产算力高度依赖华为大会内容与生态落地,事件驱动属性更强,分化会很大;终端/应用/纯AI软件本轮反弹偏弱、业绩验证弱,属于后排轮动。
(文章来源:国际金融报)