9月15日,A股缩量普跌,三市日成交额降至1.63万亿元,4376只个股收跌。板块方面,商贸零售、社会服务领跌,电子、建筑材料微涨。
受访人士表示,外部事件不确定性持续压制市场风险偏好,叠加节前资金观望情绪浓厚、杠杆资金主动降仓,整体交易意愿持续走弱。目前市场处于弱势磨底阶段,这一格局大概率延续至国庆假期之后,节前难以出现系统性反弹行情。建议投资者降低组合波动、严控交易频率,在守住回撤底线的前提下,择优把握市场结构性机会。
量能降至1.63万亿元
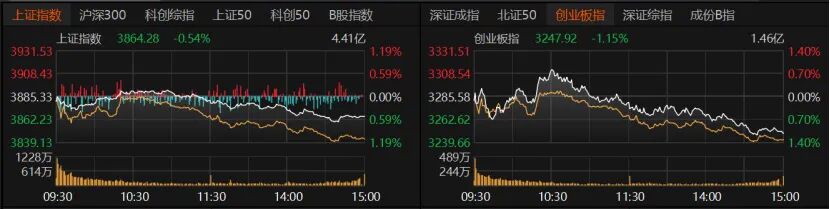
今日指数震荡走弱,午后加速下跌。沪指收跌0.54%报3864.26点,创业板指收跌1.15%报3247.92点,深证成指收跌0.72%。沪深300、上证50收跌,但跌幅不超过1%;科创50收涨1.55%,北证50收涨0.65%。
量能持续萎缩,今日沪深京三市日成交额缩减177.6亿元,降至1.63万亿元,逼近4月7日创下的年内最低成交水平。
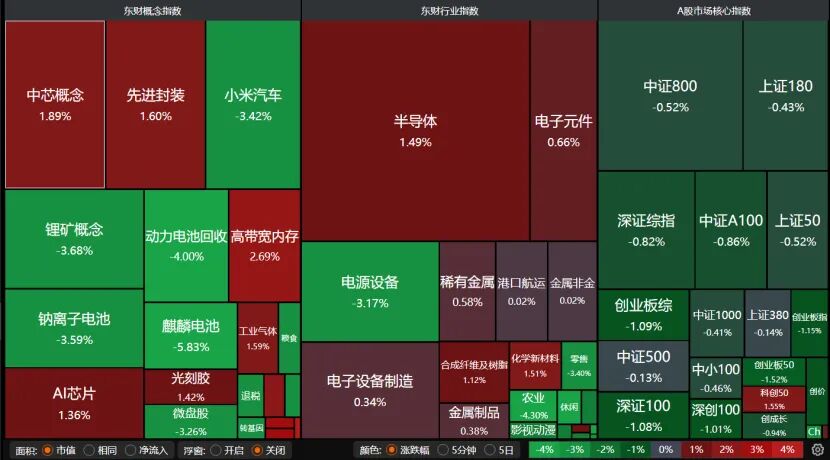
盘面上,半导体、AI芯片、光刻胶、化学新材料、电子元件、高带宽内存、先进封装、中芯概念收涨,小米汽车、电源设备、麒麟电池、钠离子电池、锂矿概念跌幅较大,零售、农业也大跌。
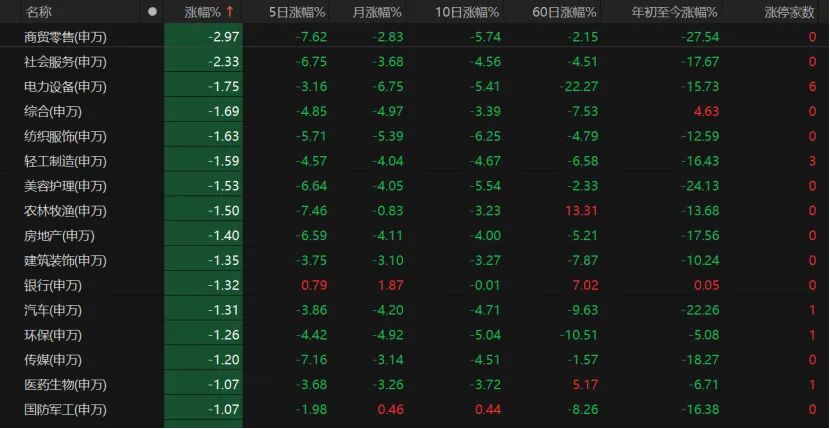
31个申万一级行业中,仅电子、建筑材料收红,但涨幅均不超过1%。煤炭、家用电器、交通运输、基础化工、通信、有色金属跌幅均不超过1%。
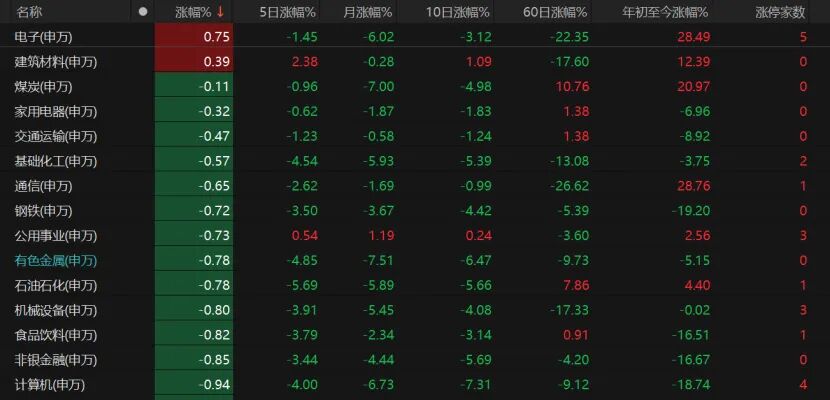
16个板块跌幅超过1%,商贸零售跌近3%,社会服务、电力设备、综合、纺织服饰跌约2%,国防军工 、医药生物也走弱。
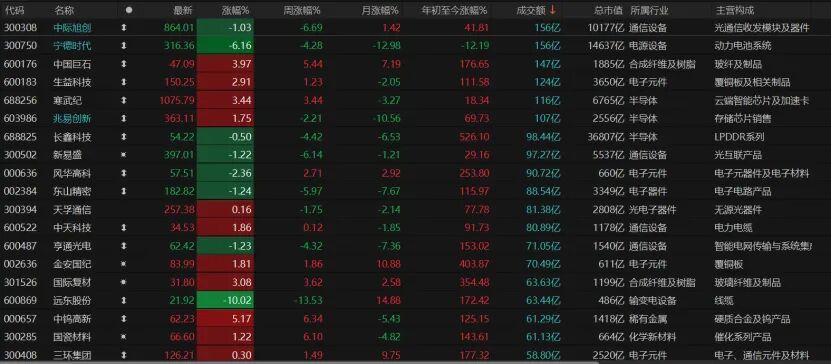
市场亏钱效应明显,共计4376只个股收跌,跌停股33只;1120只个股收涨,涨停股32只。6只个股日成交额超过100亿元,中际旭创收跌1.03%报864.01元/股,宁德时代收跌6.16%报316.36元/股;中国巨石涨近4%报47.09元/股,生益科技涨近3%报150.25元/股,寒武纪收涨3.44%报1075.79元/股,兆易创新收涨1.75%报363.11元/股。
为何持续缩量走弱
针对今日A股缩量走弱的行情,安爵资产董事长刘岩向记者解读背后原因:
一是外部层面,美联储加息预期升温,美债收益率维持高位,全球风险偏好受到压制,外资操作趋于谨慎。
二是场内维持存量博弈格局,增量资金持续缺位,叠加节前观望情绪、杠杆资金降仓,资金交易意愿不断走弱。
三是前期核心领涨主线退潮,新的持续性主线尚未形成,板块轮动节奏过快,短线资金难以形成合力,仅能在少数高景气细分赛道抱团,多数板块陷入阴跌,机构资金普遍选择观望等待明确信号,进一步压制了市场交投热度。
“量能缩减至年内新低,说明愿意在此时位置买入和卖出的资金同时减少。4369只股票下跌,但上证指数只跌了0.54%,反映个股层面亏损面较大,资金集中在极少数板块里。”格上基金研究员毕梦姌表示,结合近期连续缩量调整走势,本轮缩量普跌主要有三层原因:
第一,市场缺少增量资金入场,交易以存量资金博弈为主。场内资金不愿意主动加仓,场外资金保持观望,少量抛压就可以带动多数个股下行。
第二,市场没有形成持续的主线板块。板块轮动速度快,热点维持时间短,资金不敢长时间持仓,获利资金倾向逢高兑现。
第三,外部事件不确定性压制风险偏好,资金主动降低仓位,减少交易频次,直接带来成交量持续收缩。
“缩量普跌不代表短期恐慌抛盘集中释放。”毕梦姌补充,当前缩量更多是买方意愿不足,不是卖方力量耗尽。这种状态下,指数和个股容易出现阴跌或者弱势震荡,快速反转的条件不具备。同时,涨跌家数大幅失衡,说明市场赚钱效应很差。资金防御偏好抬升,只有少数板块能够抵抗调整,大部分板块会跟随市场整体情绪走弱。
从市场信号来看,刘岩指出,地量成交既反映出市场情绪极度谨慎,也意味着主动抛压逐步衰竭,市场进入震荡磨底阶段。普跌之下仍有结构性行情,说明存量资金并未全面离场,只是在板块间腾挪再平衡。整体未出现恐慌性杀跌,观望是当前主导情绪。短期市场弱势格局已经确认,需等待外部政策落地、国内业绩验证等关键信号。从中期角度,短期扰动不会改变市场底层运行逻辑,待不确定性逐步消解后,市场仍存在修复空间。
缩量磨底延续多久
量能持续萎缩,市场弱势震荡,这种行情还要延续多久?
毕梦姌指出,核心要看两个可观测指标:一是市场成交额能否稳定放大,代表增量资金入场;二是能否走出具备产业逻辑、能够带动上下游的主线板块。在这两个信号出现之前,市场大概率维持弱势震荡。
“当前这种缩量低迷的磨底行情,大概率延续至10月假期后,国庆长假前难有系统性反转。核心拐点窗口将在海外央行政策靴子落地,市场才有望摆脱观望状态,迎来方向性选择。”刘岩认为,从历史规律看,极致缩量后,通常需要一到两周消化不确定性,叠加节前避险情绪,资金交投意愿很难快速回升,震荡偏弱的格局大概率贯穿9月下旬。特别值得关注的是,本周为全球央行政策密集落地的关键窗口期,国内宏观经济数据、美联储利率决议以及多国央行议息结果将陆续公布,其中美联储的政策指引是决定短期市场节奏的核心变量。
刘岩同时提醒,近期需警惕四类风险:一是美联储政策超预期鹰派,推高美债收益率与美元指数,进一步压制成长板块并抑制外资流入;二是基本面修复力度不及预期,动摇经济复苏共识,顺周期板块面临回调压力;三是节前避险情绪与衍生品交割共振,放大短期市场波动;四是产业端解禁减持压力在缩量环境下冲击成长赛道,海外科技股波动也可能持续向A股传导。
毕梦姌也提醒称,本周有重要外部事件落地。美联储议息会议将公布利率决议,美债收益率变化会影响国内权益资产的估值定价。国内方面,本周会陆续公布部分宏观高频数据,数据结果会影响市场对盈利修复节奏的判断。接下来需要重点关注三类风险:第一,外部利率预期变化带来的估值压制。如果美债收益率维持高位,成长板块估值会继续承压。第二,消费板块盈利预期下修风险。本次商贸零售、社会服务领跌,反映市场对消费复苏力度的担忧,需要持续跟踪消费端高频数据。第三,存量博弈下的板块轮动风险。热点切换速度快,短线题材缺乏业绩支撑,追高交易容易出现快速回撤。
美联储议息会议即将落地,将对A股带来哪些影响?金鹰基金权益研究部宏观策略研究员金达莱告诉记者,7月以来市场科技与非科技的强弱分化,进一步验证经济盈利扩张预期有限的背景下,科技板块估值分歧导致阶段性缺乏进攻主线,短期仍将是以板块轮动为主的缩量行情。市场已在一定程度上定价美联储9月加息,但仍不可掉以轻心,后续流动性预期还会随经济数据、地缘及油价变化持续波动。基准情景下,预计本次9月议息会议将加息25BP,相关预期已被市场部分消化,但仍需重点关注点阵图、发布会问答所释放的中期政策利率路径;若美联储释放持续加息信号,仍会对市场形成压制。
摩根士丹利基金认为,美联储议息会议将于本周三举行,如果按兵不动但表态鹰派,在未来仍会形成明显扰动。目前外部因素对市场的压制已处于近期较高水平,随着本周相关不确定性有望逐步落地,预计后续市场对外部消息的反应或将趋于钝化,对高景气资产的冲击或相对有限。国内8月CPI同步回升,呈现温和再通胀特征,但并非影响市场的核心因素,涨价线索仍集中在上游板块。
控总量、稳结构、慎操作
存量资金博弈特征明显,市场主线不清晰,当前投资者该如何持仓布局?
“当前市场处于弱势磨底阶段,板块分化明显,资金博弈强度高。持仓管理的核心思路是降低组合波动,控制交易频率,等待确定性机会。”毕梦姌提出三个建议:
第一,控制整体仓位。不要满仓参与博弈。
第二,优化持仓结构。减持缺乏业绩验证的纯题材标的,优先选择现金流稳定、估值合理的个股。
第三,减少短线频繁换股。在板块快速轮动行情中,频繁交易容易持续侵蚀账户收益。
行业配置层面,金达莱建议中期保持均衡配置。在市场缩量环境下,聚焦产业趋势、供需改善带来的业绩景气与估值性价比方向。科技赛道方面,海外流动性扰动反复叠加市场风险偏好回落,AI产业链短期仍将震荡整固、消化筹码压力,新一轮中期行情尚待产业催化与景气验证。短期不宜追高,可在调整阶段关注供需偏紧、业绩确定性强的核心环节,包括海外产业链的光模块、PCB,以及国产链的先进制程与半导体设备。价值板块方面,短期优先关注低估值、具备防御属性且供需格局改善的品种。
展望未来,摩根士丹利基金建议重点关注四大方向:一是AI硬件中交付能力受限的环节,光通信、存储与液冷散热受益于长协定价与供给瓶颈,确定性最强;二是涨价资源链,铜、煤炭、航运与部分化工品受益于再通胀与供给约束;三是出海板块,8月出口同比增长25%、顺差1190.9亿美元的高增是客观现实,汇兑压力同比有望改善;最后是高股息资产,或可作为组合的稳定器。
富荣基金认为,结合加息预期逐步落地、科技行业高景气延续,对科技板块后续投资可以适度乐观,整体策略仍是利用震荡期优化结构、去伪存真,提升“业绩兑现性”的权重。行业配置上,建议继续关注两大主线:一是成长主线,聚焦AI算力、应用及半导体等方向;二是非AI线,关注新能源、创新药等具备困境反转逻辑或政策预期改善的方向。
谈及科技板块表现,格林基金权益投资总监郑中华认为,全球科技行业自7月底低点反弹,涨幅接近三分之一。反观国内双创指数,短暂反弹后再度脉冲式下行,最新点位接近7 月底低点,和全球科技行情形成明显剪刀差。该剪刀差更多源于交易层面因素,行业基本面仍持续向好。在国内科技与全球科技景气共振上行的背景下,国内科技板块后续股价修复有望同时体现绝对收益与相对收益优势。
“当前持仓布局管理需遵循控总量、稳结构、慎操作、备预案的核心原则,在守住回撤底线的同时把握结构性机会。”刘岩给出三点建议:
第一,总仓位维持中性偏谨慎水平,既不满仓激进博弈,也不空仓完全踏空,预留一定比例现金缓冲,应对政策、数据密集发布期的不确定性,同时不错过失控落地后的修复行情。
第二,持仓结构可采用防御底仓加弹性进攻仓的分层配置,以低估值、高股息、盈利稳定的红利资产作为底仓平滑组合波动,用部分仓位布局产业逻辑清晰、景气确定性强的细分成长赛道,坚决规避无业绩支撑的纯题材炒作股与解禁压力集中的高估值品种。
第三,交易节奏上坚持逆向操作,板块冷清回调时分批布局,一致性冲高时适度兑现,控制单板块与单个股仓位集中度,减少无效交易损耗。同时提前针对全球央行决议、经济数据落地及长假窗口做好情景预案,根据事件结果灵活调整仓位进攻性,在长假前尽力降低组合波动风险。
(文章来源:国际金融报)