保险公司增资脚步不停。
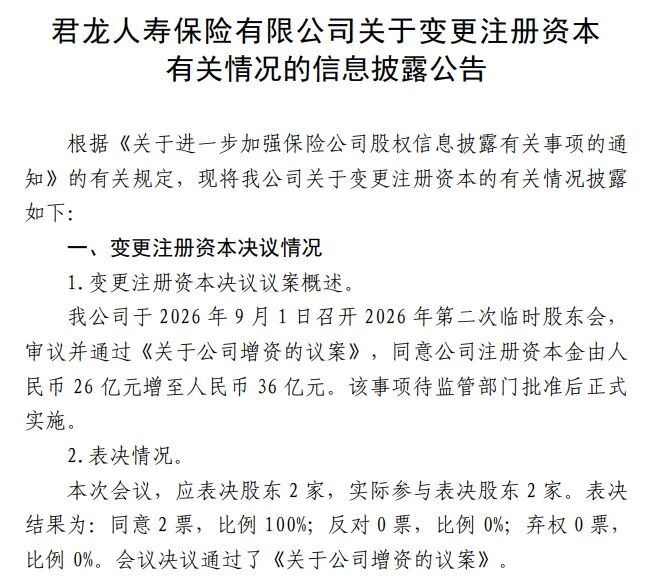
近日,君龙人寿保险有限公司(下称“君龙人寿”)发布公告称,公司2026年第二次临时股东会审议并通过关于增资的议案,同意公司注册资本金由26亿元增至36亿元。该事项待监管部门批准后正式实施。
事实上,这已经是君龙人寿成立至今的第八轮增资。一轮轮股东“输血”的背后,是盈利波动反复、偿付能力承压带来的资本金缺口。如何增强“造血”能力,成为摆在公司面前亟待破解的一道难题。
股东双方同比例出资
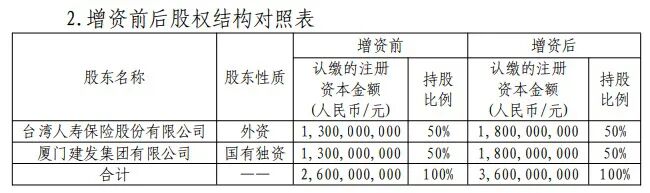
本次增资总金额为10亿元,由君龙人寿两大现有股东台湾人寿保险股份有限公司(下称“台湾人寿”)、厦门建发集团有限公司(下称“厦门建发集团”)分别出资5亿元。
增资完成后,君龙人寿注册资本由原26亿元变更为36亿元,两大股东持股比例不变,均为50%。
作为首家总部设在福建省的保险法人机构,君龙人寿于2008年12月在厦门正式开业,由厦门建发集团和台湾人寿合资设立。
其中,厦门建发集团系厦门市属国有独资企业,创立于1980年,现主要业务涵盖供应链运营、城市建设与运营、旅游会展、医疗健康以及新兴产业投资等领域。台湾人寿于1947年成立,2015年10月正式成为中国信托金融控股股份有限公司100%持股的子公司。
回溯来看,君龙人寿初始注册资本为2.4亿元。成立以来,股东双方分别于2011年12月、2014年9月、2016年9月、2020年12月,对其增资1.2亿元、1.4亿元、2亿元、1亿元。四轮增资后,君龙人寿注册资本增至8亿元。
近几年,君龙人寿更是迎来三次大手笔增资。
2021年9月,公司注册资本从8亿元增至15亿元,股东双方各自出资3.5亿元。2023年6月,两家股东分别出资3亿元,公司注册资本进一步增至21亿元。2024年9月,公司增加注册资本5亿元,由21亿元变更为26亿元,股东双方分别出资2.5亿元。
不难看出,君龙人寿资本补充节奏明显加快,增资额度也显著提高。
谈及背后的原因,南开大学金融学教授田利辉在接受《国际金融报》记者采访时指出,这是资本消耗加速与盈利内生不足双重挤压的结果。2026年“偿二代”二期(《保险公司偿付能力监管规则(Ⅱ)》)全面落地,资本认定更严、最低资本要求更高,叠加新旧会计准则切换,寿险公司资本消耗显著加快。君龙人寿业务持续扩张,750天无风险利率下行又引发准备金增提,二季度偿付能力有所回落。同时,其盈利高度绑定权益市场,承保端尚未形成稳定的利润底盘,业务扩张迅速消耗资本,只能反复依靠股东注资。
上半年净利同比缩水六成
纵观过往经营业绩,君龙人寿自开业后便长期亏损。2009年至2019年连亏十一年,亏损额分别为0.25亿元、0.43亿元、0.52亿元、0.50亿元、0.44亿元、0.41亿元、0.41亿元、0.48亿元、0.26亿元、0.11亿元、0.63亿元,未能实现寿险业“七平八盈”(即开业后第七年盈亏平衡、第八年进入盈利周期)的普遍周期规律。
直到2020年,君龙人寿终于迎来业绩拐点,首次实现年度盈利,净利润为0.08亿元;2021年进一步增至0.31亿元。然而,盈利态势未能延续,2022年和2023年公司重新陷入亏损,分别亏损1.76亿元和1.73亿元。
2024年,君龙人寿再度扭亏,实现净利润0.46亿元;2025年业绩大幅攀升,净利润达3.82亿元,创下开业十八年来的最高盈利纪录。
需要注意的是,君龙人寿的盈利水平尚不稳定。2026年上半年,公司实现净利润0.89亿元,较去年同期的2.27亿元下滑六成。
偿付能力方面,截至今年二季度末,君龙人寿核心偿付能力充足率从116.01%下降至112.21%,综合偿付能力充足率从162.69%下降至159.29%。
金融监管总局披露的数据显示,截至今年二季度末,保险公司平均核心偿付能力充足率为133.5%,综合偿付能力充足率为180.6%。也就是说,君龙人寿的偿付能力虽然过了监管及格线(核心偿付能力充足率50%、综合偿付能力充足率100%),但仍未达到行业平均水平。
对此,君龙人寿在偿付能力报告中解释称,二季度750天无风险利率下行引发的准备金增提,叠加保险业务扩张的最低资本占用,最终导致整体偿付能力充足率有所下降。
对于保险公司而言,短期可依靠股东增资等外源性手段提升偿付能力。但从长远发展来看,关键仍在于保险公司自身的“造血”能力。
田利辉指出,关键在于负债端从规模驱动转向价值驱动。君龙人寿需持续做大高价值保障型业务,尤其是长期健康险和长期护理险,这类产品在资本端具备真正的“造血”能力,能以内含价值增长替代外部资本注入。同时,要增强负债成本弹性,将储蓄型业务向分红险转型,使利差损风险在客户与公司间合理分担。
“资产端则应构建与负债久期匹配的长周期投资能力,不以短期搏杀为手段,而以专业投研获取穿越周期的稳定收益。”在田利辉看来,承保利润与投资收益形成双轮驱动,内生资本积累才能真正替代股东持续输血。
三年三易总经理
盈利稳定性不足、偿付能力承压的同时,君龙人寿内部管理层也在频繁更迭。
今年2月,君龙人寿发布公告称,王文怀因个人原因辞去董事及董事长职务,根据相关法律法规及公司章程规定,经公司第六届董事会第三十五次会议决议,自2026年2月7日起,由邹少荣代为履行董事长职责。
公开资料显示,邹少荣出生于1976年,为厦门大学法律硕士。历任厦门建发集团总法律顾问、董事会秘书、投资总监、法务总监、法律事务部部门总经理、部门副经理等职,现任厦门建发集团副总经理。
2025年9月,邹少荣获批准出任君龙人寿董事职务,现任公司代理董事长,兼任董事会投资委员会主任委员、发展规划委员会主任委员、资产负债管理委员会主任委员、提名薪酬委员会委员。
一边是董事长缺位逾半年,另一边是总经理密集轮换。2022年8月,林炫圻卸任君龙人寿总经理一职,由蔡松青出任公司临时负责人,后者任职资格于2023年3月正式获批。但两个月后(2023年5月),蔡松青便离任,由徐洪泰出任临时负责人,并于2024年2月正式获批出任总经理。
然而,时隔不到两年(2025年9月),君龙人寿发布公告称,徐洪泰不再担任公司总经理,由廖明宏接任临时负责人,其任职资格于2025年12月正式获批。
值得一提的是,原总经理徐洪泰并未离开君龙人寿,而是继续担任副总经理,负责公司产品战略规划和产品与精算体系的建设。
从履历看,廖明宏出生于1969年,台湾淡江大学数理统计专业本科毕业,并获台湾逢甲大学保险学硕士学位和复旦大学EMBA学位。其保险从业经验丰富,历任台湾人寿副总经理、台湾国泰人寿保险股份有限公司副总经理、陆家嘴国泰人寿保险有限责任公司总经理,台湾国泰人寿保险股份有限公司直效行销部、台中业务区部、业务发展委员会、大陆经营团队部门负责人等。
从林炫圻到蔡松青,再到徐洪泰、廖明宏,三年左右的时间,君龙人寿便三次调整总经理人选。接下来,公司董事长何时正式落定,新管理团队能否从资产负债两端发力,不断增强内生盈利能力,推动公司实现可持续发展,仍是市场关注的焦点。
(文章来源:国际金融报)