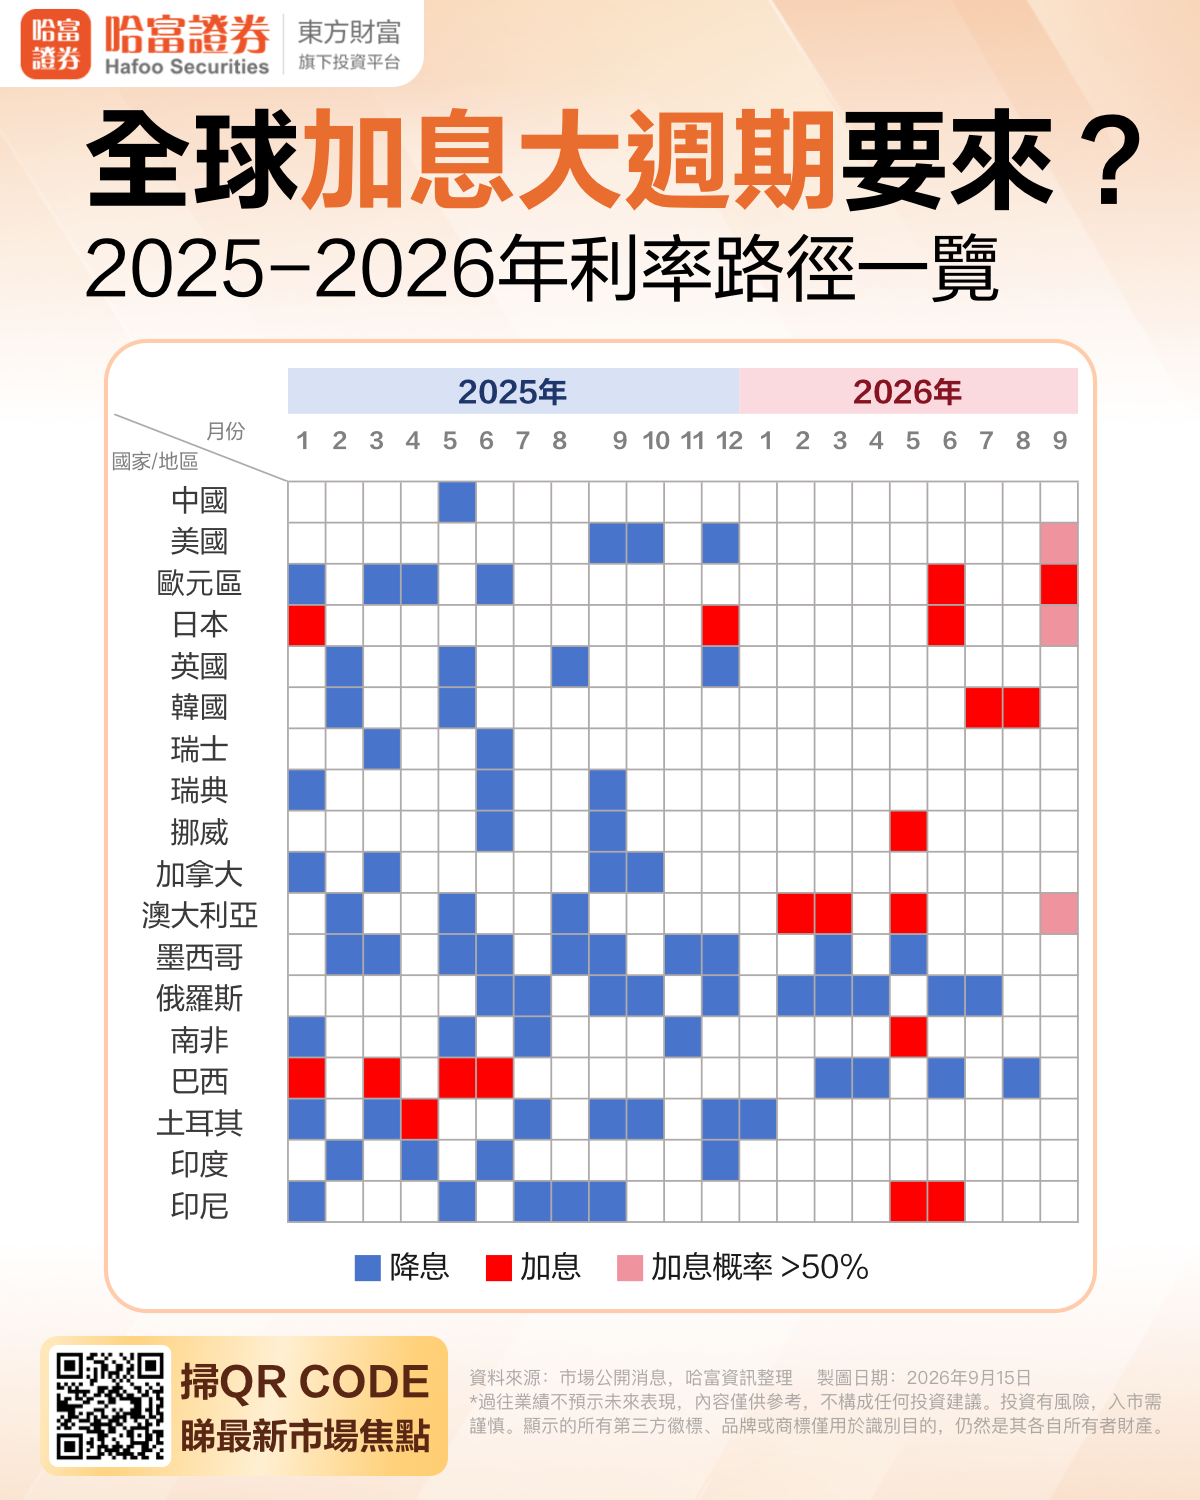
本周,美联储加息基本已成定局,日本央行加息概率极高,欧洲央行则在上周落地加息。美、欧、日三大央行同时步入加息周期实属历史罕见,上一次出现类似局面还要回溯至2006年,这也预示着全球流动性的总闸门正在全面收紧。
华泰证券指出,持续的通胀压力,正促使全球央行普遍收紧货币政策。市场部分业内人士担忧,美日欧同步收紧货币政策或将触发多米诺骨牌效应,激进的鹰派立场会快速蔓延至全部G10经济体。
放眼年内,已有多个经济体重启加息。韩国央行于7月、8月连续两次加息,为2023年1月之后首次加息;挪威央行5月上调政策利率,是2023年12月以来的首次加息;澳大利亚年内已经完成三次加息,完全抹平去年全部降息空间,而当前市场普遍预期,9月底该国或将再度加息。
而对于其余暂未加息的央行而言,年内跟随这股浪潮转向加息,并非小概率事件。
加拿大央行在本月早些时候选择按兵不动,但行长麦克勒姆随即警示,若通胀持续高企,央行不排除开启多次连续加息;瑞典央行目前属于鸽派阵营,预计将在本月晚些时候的会议上维持其关键政策利率在1.75%不变,不过,市场当前也预期其利率将在今年晚些时候上升。
浙商证券认为,美、欧、日央行若同步收紧流动性,不仅将通过利率平价渠道推高美元指数、压制风险资产估值,亦可能引发全球资金从新兴市场回流发达市场,加剧跨境资本的波动。
(文章来源:哈富证券)
文章来源:哈富证券