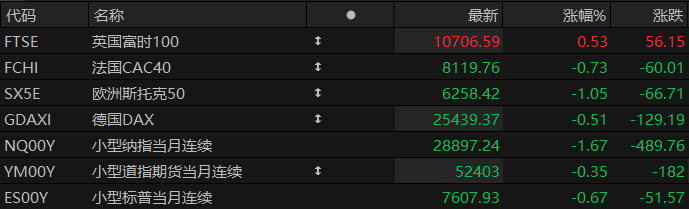
周一盘前,受周末 Anthropic、OpenAI、xAI 等 AI 巨头联合呼吁放缓前沿模型研发,叠加中东局势推升油价,美股三大股指期货齐跌,欧洲主要指数多数下跌。截至发稿,纳斯达克100指数期货跌1.67%,道指期货跌0.35%,标普500指数期货跌0.67%。
大宗商品方面,布伦特原油上涨3.51%,报108.28美元/桶;WTI原油上涨3.07%,报103.12美元/桶。现货黄金下跌1.28%,至每盎司4,293.15美元。
个股方面,大型科技股盘前普跌,英伟达跌超2%,特斯拉、Meta、亚马逊跌超1%,谷歌、微软、苹果小幅走低。热门中概股走势互异,蔚来、小鹏涨超1%,阿里巴巴跌逾1%。AI 算力与软件股盘前承压,甲骨文跌超2%,CoreWeave、Nebius 跌超6%;云计算股有所分化,赛富时、现在服务公司逆势上涨。
存储与半导体板块集体大跌,SK海力士、迈威尔科技跌超6%,闪迪、美光科技、英特尔跌超5%,西部数据、希捷科技、AMD、高通跌逾4%。光通信板块同步下挫,康宁跌超6%,Lumentum、Coherent 跌超5%,Credo、Ciena 跌近5%。
未来一周,美股将迎来密集看点。首当其冲的无疑是美联储将于9月16日公布的最新利率决议。在数据显示8月通胀回升后,市场高度押注美联储届时将加息25个基点。一些投资者认为,此次决议将考验美联储主席沃什的抗通胀信誉。
与此同时,Anthropic、OpenAI及xAI三家AI巨头在过去这个周末齐喊“减速”,呼吁全行业放缓前沿模型开发,这无疑将给美股AI交易带来短期压力。
此外,中东局势持续升级,也门胡塞武装攻占曼德海峡佩里姆岛、周日又一艘油轮在霍尔木兹遇袭起火,以及阿曼临时推迟伊朗—海湾国家会议,供应风险多线累积。对通胀而言,这是火上浇油。高油价恐将进一步强化美联储鹰派措辞。
热点要闻
全球央行加息风险骤增?伯恩斯坦警告:油价恐暴涨至150美元
近日,随着中东冲突升级,国际油价重返百元大关。伯恩斯坦分析师最新预测,受中东地区持续的原油供应短缺影响,布伦特原油价格或将飙升至每桶120至150美元。
在9月14日发布的报告中,伯恩斯坦分析师Neil Beveridge和Brian Ho指出,此前对2026年布伦特原油每桶90美元的预测已被实际情况所超越,且油价风险偏向上行。他们表示,短期内局势缓和的可能性十分有限。
目前,霍尔木兹海峡、曼德海峡和苏伊士运河三大关键航道的石油总输送量不足每日700万桶,仅约相当于冲突爆发前每日2000万桶的35%。
在美国,战略石油储备预计到9月底将跌至2.52亿桶的关键门槛。尽管存在7000万桶的理论下限,意味着战略石油储备仍可再减少1.8亿桶,但现有储备规模已逼近实际运作安全红线。
由于上周晚些时候遭受袭击的沙特阿拉伯东西输油管道暂停运作,加上伊朗与海湾多国有关建立霍尔木兹海峡临时航道的会议被推迟,全球能源供应面临更大压力,周一国际油价应声大涨,延续了近期美伊恢复互袭以来的涨势。
高盛:美联储9月料加息25个基点但可能不会释放连续加息信号
高盛最新研报预计,美联储将在本周9月会议加息25个基点。该行上周五在8月CPI公布后调整预测,主要原因并非通胀判断明显恶化,而是市场加息概率已升至接近90%,若继续按兵不动可能引发较大市场波动。高盛同时将2027年两次降息时点调整至9月和12月,并把终端利率预测由3%-3.25%上调至3.25%-3.5%。
不过,高盛认为此次加息缺乏强劲经济依据。其估算,通胀高于2%目标主要可由关税、能源等一次性因素解释,核心PCE近三个月折年率已降至约2.5%;剔除关税影响后,通胀广泛性也明显下降。同时,长期通胀预期不存在短期失锚风险,美国经济并未过热,产能瓶颈主要集中在少数AI相关行业。
因此,高盛预计FOMC声明只会作最低限度调整,强调加息是为了推动通胀回到2%,但不会明确后续加息路径或条件。沃勒可能投反对票,因为最新核心PCE已低于其此前提出的2.8%“按兵不动”门槛。沃什在记者会上也可能强调“仔细评估”后续数据,以压低市场对10月再次加息的预期,目前该概率已接近50%。
点阵图将是关键。高盛预计,FOMC或以10比8的微弱多数显示2026年仅加息一次,但若更多官员将本次行动视为应对高油价和AI需求的正常紧缩起点,也存在全年加息两次的风险。高盛基准情景仍是9月单次加息,此后2027年9月和12月各降息一次,整体政策路径明显没有当前市场定价那么鹰派。
三巨头齐喊“AI减速”,美股AI交易遭遇压力测试
上周末,AI行业上演罕见一幕。Anthropic首席执行官达里奥·阿莫代伊发表题为《我们必须把控前沿》的长文,呼吁全行业放缓前沿模型开发。随后,OpenAI首席执行官山姆·奥特曼与xAI的马斯克公开响应。马斯克称“达里奥是对的”,奥特曼则在X上写道:“我认同达里奥,我们需要把控前沿AI的推进节奏。”
奥特曼还向媒体透露,OpenAI出于安全考虑今年不会上市。有市场人士质疑,“减速”究竟是出于安全,还是巨额资本开支“烧不起钱”了——若后者属实,投资者将不得不重新审视AI定价逻辑。
不过,分析师普遍不认为长期逻辑被击穿。Allspring Global Investments投资组合经理Gary Tan表示:“这可能带来一些短期压力,但不太可能破坏长期的AI交易。AI发展仍处早期,我不确定生态中的其他参与者是否愿意在技术快速演进之际同步放慢脚步。”
报道:铠侠考虑赴美发行ADR募资至少100亿美元,或于明年上市
全球NAND闪存龙头铠侠正考虑通过在美国发行存托凭证(ADR)募资至少100亿美元,最快可能于明年上市。若计划落地,铠侠将成为近期借道美股资本市场寻求融资和流动性的又一家半导体企业。
9月14日,据彭博援引知情人士透露,铠侠已与美国银行、高盛及摩根大通等机构就发行安排展开磋商,相关讨论仍处于早期阶段,募资规模及承销行阵容均可能调整。此次发行还可能帮助铠侠进入以半导体为核心的股票指数。
铠侠此前已宣布计划于2027年春季发行ADR,但尚未披露更多细节。此次若推进顺利,上市时间可能早于原定安排。公司今年还在日本市场实施股票分拆,并推出最高8000亿日元的回购计划,此前亦已回购数十亿美元股票,以扩大股东基础和流通规模。
美股聚焦
知名苹果爆料人大胆预测:十年内折叠屏手机将成市场主流!
知名苹果产品爆料人马克·古尔曼在最新通讯中作出大胆预测:随着苹果iPhone Duo上市,折叠屏手机将在十年内成为消费者选购新机时的主流选择。
古尔曼表示,iPhone Duo给他带来的感觉,与史蒂夫·乔布斯时代的首代iPhone或iPad如出一辙。尽管iPhone Duo并没有创造折叠屏这个概念,但其软件优化、高品质的材料以及出色的耐用性,都有望推升折叠屏这个品类快速获得市场认可——即便并非所有的用户都会选择苹果。
作为对比,在初代iPhone问世前,智能手机仅占全球手机总销量的6%左右。而在iPhone推出6年后,智能手机便成为了全球范围内最畅销的手机类型。时至今日,智能手机已占据全球手机销量的85%左右,即便苹果公司仅占有大约五分之一的市场份额。
折叠屏手机也处于这样一个非常早期的阶段。即便三星早在2019年便推出Galaxy Fold,但整个品类目前仅占全球智能手机出货量约2%。
古尔曼预测,十年之内,折叠屏手机将会占据新手机销售量的大部分。用户会越来越意识到,拥有更大显示屏的手机,以及能够替代笔记本电脑或平板电脑来完成各种任务的设备所带来的便利。
碳纤维超跑+SpaceX推进器!特斯拉Roadster跳票多年终将揭幕
近日,特斯拉首席执行官马斯克宣布,外界期待已久的下一代Roadster跑车将于美东时间10月1日正式面世。
早在2017年,特斯拉就首次发布这款Roadster跑车,原定2020年开启交付,但此后项目多次延期。而到如今,这款电动跑车终于要正式面世,已经过去了将近十年。
特斯拉在社交平台X上发布配图,配文“准备发射”,图片标注日期为10月1日。
随后马斯克在该帖下留言:“特斯拉全新Roadster,10月1日发布。”
此前曾有外媒在8月报道称,特斯拉正准备推出Roadster。本次发布会或将展示一款限量版车型,搭载与马斯克旗下太空探索技术公司(SpaceX)联合研发的冷气推进器。
报道称,该演示活动预计在位于得克萨斯州麦格雷戈的SpaceX测试基地举行。
埃克森美孚上调LNG销量目标,看好全球需求本世纪中翻倍至10亿吨
周日(9月13日),埃克森美孚液化天然气(LNG)高级副总裁Peter Clarke宣布,该公司全球LNG销量预计到2030年将达到每年约5000万吨,高于此前的4000万吨预测。
在曼谷举行的国际燃气技术会议上,Clarke指出,到2030年,全球LNG总需求预计将从目前的4亿吨增长至5亿吨。此外,预计到2050年,LNG需求量将达10亿吨。
Peter Clarke在国际天然气技术会议上发表的声明,凸显了埃克森美孚为应对全球对清洁能源日益增长的需求而扩大液化天然气(LNG)业务的决心。
此举也反映出埃克森美孚的战略重点在于把握全球能源格局中天然气作为过渡燃料需求上升的机遇。这一转变尤为重要,因为各国正努力实现气候目标的同时保障能源安全。
作为全球最大的炼油企业之一,埃克森美孚在LNG领域的战略举措使其有望受益于全球LNG需求的预期增长。
(文章来源:哈富证券)