摘要:AI三巨头支持放缓研究,特朗普强调维持美国AI领先地位;美联储本周公布利率决议,哈塞特称没有理由加息;特斯拉将展示新一代超跑,智谱公布约50亿美元融资安排。
全球市场:
美股:标普500涨0.86%报7656.98点,道指涨0.98%报52573.29点,纳指涨0.96%报26333.04点,三大指数终结四连跌;标普11大板块九涨二跌,通信服务涨1.35%、非必需消费涨1.13%领涨,AI服务器链走强、戴尔涨12%创纪录新高;全周标普500累跌0.8%、纳指累跌0.7%,标普预期市盈率降至19倍、为2025年4月以来最低。
A股:沪指跌1.18%报3888.11点,深成指跌1.08%报13471.26点,创业板指跌0.49%报3322.04点;沪深两市成交1.97万亿元、较前一交易日放量3248亿元,PCB、元件、MLCC与铜缆高速连接逆势走强,多元金融、工业金属、券商、地产全天低迷。
港股:恒生指数跌0.60%报24805.63点,恒生科技指数跌0.23%报4320.57点,三大指数集体五连跌;地产、石化、半导体、有色金属领跌,中际旭创、小米集团、长飞光纤光缆走强。
欧股:STOXX 600涨0.49%报639.10点;德国DAX涨0.88%报25553.00点,法国CAC40涨0.78%报8179.77点,英国富时100涨0.39%报10650.44点。
日韩:日经225跌1.93%报64011.34点,韩国综合指数跌1.76%报6909.91点。
原油:WTI 10月合约跌2.00%报100.44美元,布伦特11月合约跌近3%报104.61美元,双双自四个多月高位回落;全周油价仍累计上涨约9%,中东航运通道遇袭带来的供应中断担忧尚未消退。
贵金属:COMEX期金涨0.04%报4408.90美元,COMEX期银涨0.40%报65.19美元;现货黄金涨0.70%报4349.06美元,守住4300美元关口。
工业金属:纽约铜期货涨0.01%报6.548美元/磅,与前一交易日基本持平,此前一个交易日曾大跌近5%。
美债:10年期收益率上行1个基点报4.97%,2年期上行4个基点报4.63%,30年期基本持平于5.36%;长端明显优于短端,反映市场预计美联储将以加息维护抗通胀公信力。
外汇:美元指数跌0.17%报98.90,美元兑日元跌0.5%报153.68,欧元兑美元跌0.1%报1.1596,离岸人民币涨约13点报6.70434。
热点要闻:
美联储本周公布利率决议,哈塞特称没有理由加息
北京时间9月17日凌晨2时,美联储将公布利率决议及经济预测,主席沃什随后召开新闻发布会。美国8月核心CPI环比上涨0.3%,高于市场预期的0.2%,通胀数据公布后,利率市场进一步提高9月加息预期。白宫国家经济委员会主任哈塞特周日表示,他与特朗普均认为没有理由加息,并称美联储在选举前保持现状很重要;同时强调特朗普尊重沃什的独立性,政府将支持美联储的任何决定。
马斯克、奥尔特曼支持放缓前沿AI开发,Anthropic呼吁加强安全评估
Anthropic首席执行官Dario Amodei周六发表文章,呼吁放缓前沿AI模型开发,为安全研究及对齐工作争取时间。马斯克与OpenAI首席执行官奥尔特曼均公开表示支持。Anthropic宣布向第三方评估人员提供持续、深入的内部访问权限,OpenAI亦承诺采取类似安排。Amodei同时呼吁政府为企业协调提供法律支持,推动国际合作,使模型能力提升与安全评估同步推进。
特朗普淡化AI风险担忧,强调维持美国领先地位
据彭博社报道,特朗普周日回应AI企业负责人放缓开发的呼吁时表示,美国应保持AI领先地位,可以设置安全约束,但认为部分风险担忧不会成为现实。“我们在人工智能领域领先于中国。我们是世界上最先进的国家,坦率地说,我想保持这种状态,因为谁赢得了人工智能,谁就赢得了未来,”特朗普周日在爱尔兰公开赛间隙对记者表示。“我们可以设置护栏。我们可以做这做那。但我认为有很多负面力量在提及此事,而他们本不该提及。”白宫国家经济委员会主任哈塞特称,AI安全是可以解决的问题,支持引入独立评估人员。众议长约翰逊呼吁政府与科技企业共同制定安全措施,并建议在白宫召集企业讨论。
奥尔特曼称OpenAI今年不会上市,强调先解决AI安全问题
OpenAI首席执行官奥尔特曼接受《财富》采访时表示,公司不会在2026年上市,认为在当前有关先进AI安全性的讨论背景下,推进上市并非明智选择,需要等待业务及社会层面做好准备。他同时谈及,在模型达到特定能力阶段时,可以暂停进一步推进,为安全评估和对齐研究留出时间。此前,OpenAI已于6月秘密提交上市申请,但尚未公布正式上市时间表。
Anthropic已选择纳斯达克作为IPO 上市地点
Anthropic PBC 已选定纳斯达克作为其上市地点,此举为其可能创下纪录的首次公开募股做准备。早可能于 10 月进行的首次公开募股中,筹集与 SpaceX 相当甚至更多的资金。据彭博新闻报道,按照目前的表现,Anthropic 的年化收入有望超过 650 亿美元,较去年年底的收入速度增长逾七倍。
阿曼推迟地区会议,霍尔木兹海峡通航磋商安排生变
阿曼外交大臣巴德尔13日宣布,为寻求共识,原定14日在塞拉莱举行的地区会议推迟,阿曼将继续推动对话。此前,伊朗和阿曼计划在会议上向海湾国家通报霍尔木兹海峡通航磋商结果。伊朗外长阿拉格齐表示,双方协议涉及海峡内一条新的海上通道,但并不意味着海峡重新开放;伊方重开海峡的前提,是美国重新履行其在“伊斯兰堡谅解备忘录”中的承诺。
国常会研究算力网建设,企业称国产AI基础设施需求释放
国务院常务会议研究算力网建设有关工作,提出合理有序布局算力设施。随着全国一体化算力网建设及关键软硬件自主可控持续推进,政企、国资客户对国产AI基础设施的需求正在释放。焱融科技表示,客户订单意愿强烈;清程极智称,客户对算力调优的付费意愿较高。企业关注点逐步从单纯采购算力,延伸至集群运行效率、软硬件适配和使用成本。
个股聚焦:
特斯拉10月1日举办全新活动,展示新一代Roadster超跑
特斯拉 (TSLA.US) 更新美国官网,宣布将于10月1日展示新一代Roadster电动跑车,并已向预订用户发送电子门票。活动计划于美东时间当日20时30分在得克萨斯州韦科举行,受邀者须于9月16日前确认参加。马斯克于2017年首次展示第二代Roadster原型车,原定2020年量产,此后多次推迟。马斯克此前表示,新车将应用SpaceX技术,有望实现短暂离地飞行。
SpaceX在纳斯达克100指数中的权重预计上调至约2.82%
纳斯达克上周五晚间公布的模拟数据显示, SpaceX (SPCX.US) 在纳斯达克100指数中的权重预计由约1.28%升至2.82%,调整拟于本月稍晚实施。权重变化与更多股份进入自由流通范围有关,最终比例仍待确定。报道称,跟踪该指数的基金可能因此增加持仓,其中景顺QQQ管理资产约4810亿美元。除马斯克及部分指定人员外,多数内部人士的180天禁售期预计于12月初届满。
英伟达据报洽谈投资Anthropic IPO,金额最高100亿美元
英伟达 (NVDA.US) 正在商谈参与Anthropic首次公开募股,潜在投资规模最高100亿美元。Anthropic拟通过上市筹集最多1000亿美元,估值可能达到约2万亿美元,并争取在美国11月中期选举前完成交易。该公司今年5月融资650亿美元,估值达到9650亿美元;7月年化营收运行率已超过650亿美元,高于2025年底的90亿美元。英伟达此前已宣布拟向Anthropic投资最多100亿美元。
埃里森撤销甲骨文股票出售计划,涉及最多5000万股
甲骨文 (ORCL.US) 联合创始人拉里·埃里森周六撤销一项股票出售计划,原计划允许其在10月24日前出售最多5000万股,按相关股价计算价值约75亿美元。该计划于6月22日制定,并在上周五披露。公司表示,埃里森尚未依据该计划出售任何股份,目前也没有其他出售甲骨文股票的计划。埃里森持有公司约40%的股份。甲骨文另披露,预计重组成本由此前的21亿美元上调至28亿美元。
戴尔获甲骨文点名为核心供应商,AI服务器积压订单达950亿美元
甲骨文管理层在此前业绩会上表示,2027财年900亿至950亿美元资本开支将用于AI数据中心建设,并点名戴尔科技 (DELL.US) 及慧与科技 (HPE.US) 为服务器机架、液冷系统和网络设备供应商。戴尔第二财季AI服务器收入164亿美元,同比增长100%,季度末积压订单达到950亿美元。加拿大皇家银行首次覆盖戴尔,给予“跑赢大盘”评级及640美元目标价,认为其供应链能力有助于在供应紧张时期承接客户需求。
美光最高发放68个月薪酬奖励,中国台湾工会仍要求提高利润分配
美光科技 (MU.US) 宣布向全球超过6万名员工发放创纪录的2026财年奖励,其中中国台湾员工整体奖励相当于35至68个月薪酬,最低现金补偿170万新台币。初级工程师平均总奖励约340万新台币,包括现金及股权。然而,代表当地约三分之二员工的桃园工会表示,双方仍未达成共识,要求将营业利润的15%用于员工奖金,并称若诉求未获回应,将继续推进罢工程序。美光在台湾约雇用1.5万名员工,累计投资超过1.6万亿新台币。
Coherent展示高速光互联方案,康宁扩大光纤及连接器产能
周末光博会, Coherent (COHR.US) 展示了12.8T XPO及6.4T插槽式CPO方案,高端EML光芯片供应仍主要来自Coherent、 Lumentum (LITE.US) 等厂商。 康宁 (GLW.US) 表示,全球光纤需求旺盛,尤其是北美市场,公司正扩大从光纤预制棒到拉丝的产能,同时增加连接器及整套连接解决方案的生产能力,并加强本地技术人员培养。
港市前瞻:
南向资金追踪|上周净买入约201亿港元大举加仓小米和百度抛售中芯国际
据Wind数据显示,南向资金上周累计净买入201.05亿港元,资金展现一定看多情绪。
盘面上,上周港股进入下行趋势,恒指短线5连跌,周跌幅达3.30%。而南向资金本周持续加仓,连续5个交易日逆势买入。
个股方面,交易所数据显示,近7天南向资金:
大幅净买入:小米集团-W(01810.HK)20.93亿港元;百度集团-W(09888.HK)17.35亿港元;中际旭创(03308.HK)13.35亿港元;长飞光纤光缆(06869.HK)12.63亿港元。
大幅净卖出:中芯国际(00981.HK)31.35亿港元;华虹宏力(01347.HK)13.36亿港元;信达生物(01801.HK)12.09亿港元。
投资要点
小米集团-W上周累跌7.31%,资金前5日加仓3991万股,短线加速回流。
百度集团-W上周累跌7.09%,资金前5日加仓184万股,短线加速流入。
中际旭创上周累涨16.30%,资金前5日加仓97万股,短线保持流入趋势。
长飞光纤光缆上周累涨15.12%,资金前5日加仓204万股,短线以流入为主。
中芯国际上周累跌6.03%,资金前5日减持2907万股,短线加速流出。
华虹宏力上周累涨1.82%,资金前5日减持1728万股,短线加速流出。
信达生物上周累跌8.64%,资金前5日减持431万股,短线延续流出趋势。
港股公告精选
中国生物制药(01177.HK):拟44.8亿元向谢承润收购正大天晴5%股权,完成后间接持股增至65%。收购估值相当于约19倍滚动PE,对应增厚调整后中期盈利3.5亿元。
中广核新能源(01811.HK):前8月累计完成发电量12719.2吉瓦时,同比减少0.6%;8月发电量1776.3吉瓦时,同比增加15.1%。
中煤能源(01898.HK):前8月累计商品煤销量为约1.62亿吨,同比减少5.3%。8月销量为2139万吨,同比增加2.6%。
新城发展(01030.HK):前8月累计合同销售81.07亿元,同比减少40.24%,8月销售额8.89亿元。此外,前8月累计租金收入约人民币90.00亿元。
世茂集团(00813.HK):前8个月累计合约销售总额约97.21亿元。
富力地产(02777.HK):前8个月总销售收入约88.5亿元,同比减少5.85%。
智谱(02513.HK):宣布完成约50亿美元融资,包括约20亿美元股份配售及约30亿美元可转债发行,此次融资主要用于下一代GLM模型、完全自训练体系及相关算力基础设施。
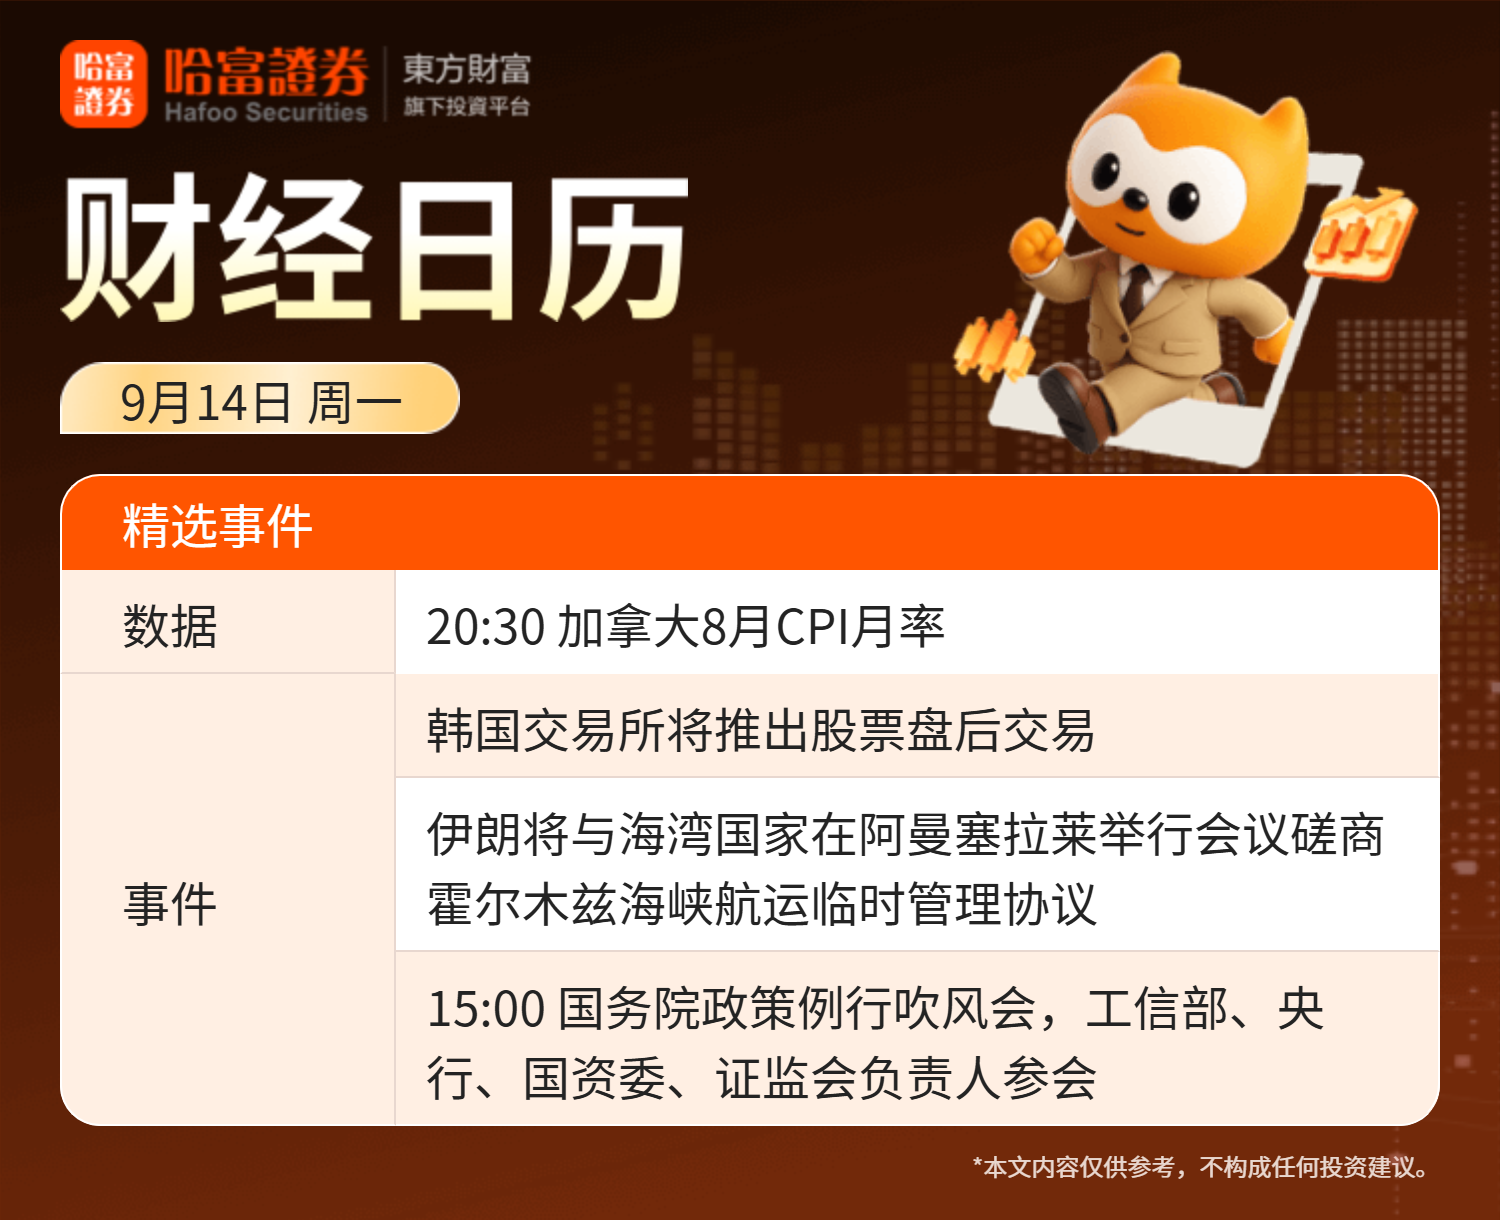
财经日历:
(文章来源:哈富证券)